



3Dプリンティング業界展望2019:グローバル成長トレンドと将来機会
3Dプリンティング業界が成長するにつれ、新たなトレンドが出現し、技術の全体的な用途も進化しています。世界中の企業が新たな方向性で取り組みを拡大し、エンドユース製品、試作、ツーリングなど多岐にわたる用途でその恩恵を受け入れています。2019年の業界進化の具体的な様相を見てみましょう。
グローバル成長予測
総じて業界は成長しており、複数の予測が3Dプリンティングへの支出と使用の両面で指数関数的な増加を示しています。Wohlers Report 2019は、2020年までに世界中のすべてのAM製品とサービスが158億ドルに達すると予測しています。同レポートは、2022年に239億ドル、2024年に356億ドルへと収益が拡大すると予想しています。
3Dプリンティング業界は大別すると、デスクトップシステムと産業用システムに分類されます。この成長は両面に作用しており、産業用機械の収益増加とデスクトップ機の減少を示しています。全体トレンドは上向きですが、小型プリンターは全体的に減少傾向です。
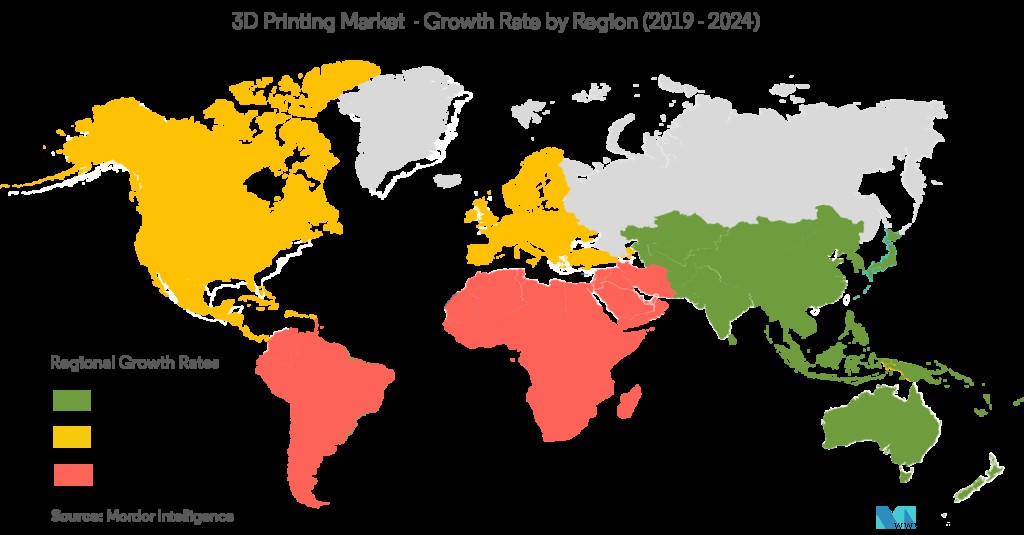
官民両セクターが世界中で3Dプリンティングへの投資を拡大しています。北米が積層造形全体の資金調達で最大シェアを占めますが、中国とアジア地域が最大の成長率を示し、将来的に強力な競争相手となりつつあります。これは中国の「中国製造2025」イニシアチブによってさらに後押しされる可能性があり、民間・公共セクターの技術投資、3DプリンティングとCNC加工を含む分野を促進すると考えられます。
GlobalDataの別レポートによれば、航空宇宙・防衛産業が積層造形の主要な成長ドライバーです。特にスペアパーツ、衛星、エンジンの生産が牽引しています。中国、ロシア、米国の軍隊が、3Dプリンティング技術を採用する最も著名な防衛メーカーの一つです。
欧州も3Dプリンティング産業の主要ハブです。地域の主要な需要は、医療と航空宇宙セクターを中心に、高速・信頼性・低コストな試作を必要とする中小企業から来ています。政府支出も前進しています。オランダ政府は例えば、3Dプリンティング関連の研究とイノベーションに追加で1.5億米ドルを投資しました。同様にフィンランドはパートナーシップを通じて3Dプリンティング活動の拡大を模索し、ポーランドのような国々も医療分野で統合を進めています(欧州結束政策)。
市場にはいくつかの制約もあります。産業レベルの生産への技術導入コストが高いことなどです。これは、産業用積層造形システム内の競争激化により、将来的に価格が下がることで緩和される可能性があります。3Dプリンティングの成長に対するもう一つの懸念要因は、信頼性と再現性です。これが多くの産業企業の技術採用を阻んでいます。これは3Dプリンターメーカーが業界内で取り組んでいる課題であり、さらなる進歩で不信感と一貫性欠如の印象を払拭する必要があります。
Essentiumによる2019年の調査では、圧倒的多数の回答者(99%)が自社での3Dプリンティング活用レベルを引き上げる計画だと回答しています。総じて、Wohlers、Sculpteo等の複数年分の予測によれば、業界は健全で、増大するペースで成長しています。
アプリケーションと産業ニーズ
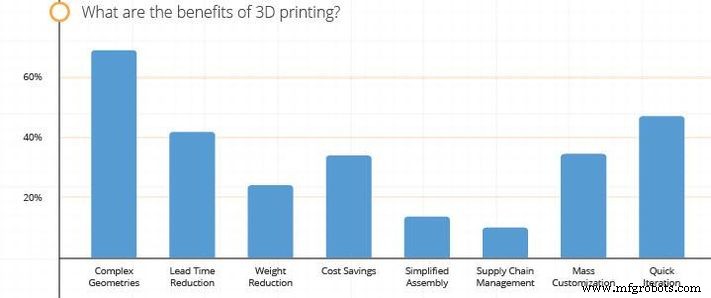
現時点での3Dプリンティングの主な用途は、医療、航空宇宙・防衛、産業、消費財産業です。3Dプリンティングを活用する企業は、格子構造のような複雑形状の創出に最も興味深い応用を見出すことが多いです。多くの企業が3Dプリンティングの重要なUSP(独自の強み)として挙げるもう一つの要因は、製品のより速いイテレーション作成です。これは理にかなっており、別の調査では企業の3Dプリンティング活用のトップフォーカスが「製品開発サイクルの加速」であると報告されています。
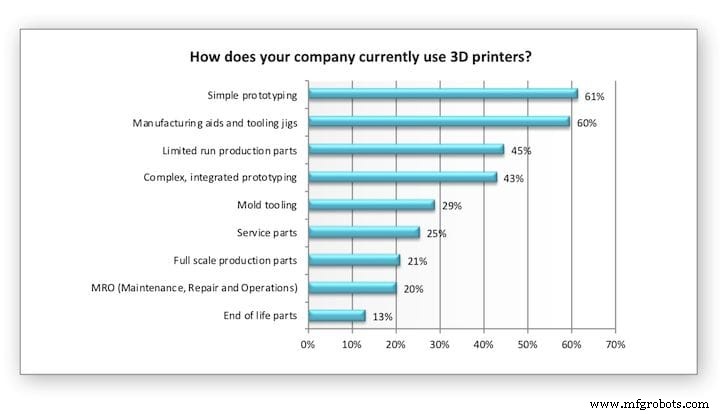
試作と概念実証(PoC)が依然として企業の3Dプリント活用で最も一般的ですが、生産とR&Dも伸びています。前者二つは過去2年と比較して使用増加を見せていますが、完成品生産は概ね横ばいです。さらに、Essentiumの調査によれば、3Dプリンティングを使用する企業の83%が量産(通常1000個未満の生産ラン)には用いていません。
Sculpteoの調査が示すもう一つの上昇トレンドは、スペアパーツ生産とサプライチェーン管理への関心です。サプライチェーン管理は、特に今年主要なテーマとなり、航空宇宙・防衛セクターで大きな波を作っています。米空軍、海軍、航空機メーカー全般が、老朽化した航空機・艦艇の修復、生産終了部品の復活、オンデマンド生産による倉庫コスト削減に3Dプリンティングを活用しています。これは、米空軍による3Dプリントトイレカバーの認証、オーストラリア海軍による100万米ドル規模の最近の試験などの事例に見られます。両事例とも、今後の更なる活用拡大を示唆しています。
複数の調査回答を見ると、リードタイム短縮が僅差で第3位の要因、コスト削減もかなり重要です。これらは両方とも、3Dプリンティング業界が新型機で効率最大化を図っている要素です。Spee3DやAuroraのような企業は、従来モデルより高速な金属プリンターを一貫して開発し、自社記録を更新し続けています。
技術動向
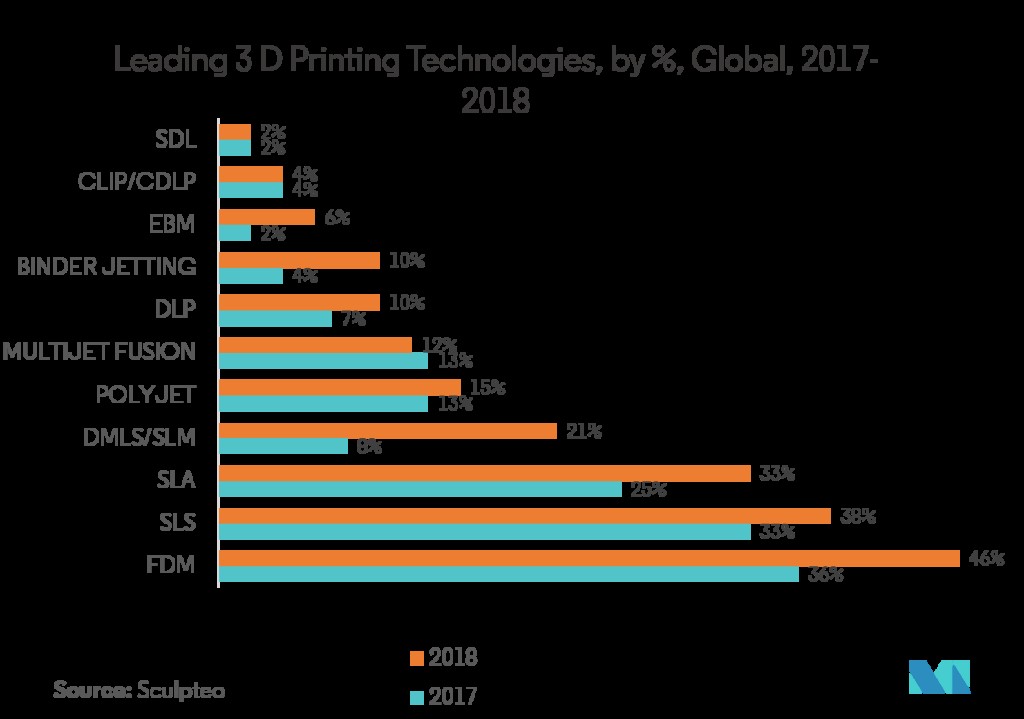
技術面では、FDM/FFFが依然として首位です。FDMの主な用途は、試作、製造用ツーリングと治具です。少量生産パーツも主要な役割を果たします。前述の通り、大型産業用プリンターの大幅な増加があり、これがエンドユースパーツの成長増加に寄与した可能性があります(ただしエンドユースパーツは依然として3Dプリンターの最も一般的な用途ではありません)。
FDMが社内生産で最も普及している一方、SLS、Jet Fusion、PolyJetなどの他の積層造形形式は、外部サービスを通じて成長を遂げています。実は、FDM以外のほとんどの3Dプリンティングタイプは、社内生産より外部サービス経由で利用される可能性が高いです。企業は全体的にプリンター購入を増やしていますが、外部サービスの利用も増やしています。両モードとも増加しています。
同様に、プラスチック技術は社内利用が多い一方、金属プリントは外部サービス経由が多い傾向があります。航空産業は他ユーザーより遥かに高価な3Dプリンティング形式を使用する傾向があり、多くの企業が年間10万米ドル以上を費やしています。この点を示すデータとして、調査対象企業の38%がSLSを使用していますが、社内機を保有しているのはわずか15%です。
3Dプリンティングの更なる導入への主な障壁は予算と信頼性なので、より新しく高価な3Dプリンティング形式がまだ一般的でないのは当然です。Essentiumの研究もこの点を裏付けており、多くの企業が3Dプリンティングに関連する費用が、大規模生産技術になるのを妨げていると考えています。これは更なるテストと将来的な価格競争で変わる可能性があります。
最後に、AMシステム以外の技術も併用している企業の中で、CNC加工が最も顕著なコンパニオン技術であり、レーザー切断が僅差で2番手でした。
材料動向
プラスチックは、社内・サービス双方で積層造形の最も一般的な材料です。試作、ツーリング、R&Dが大きな役割を果たしており、他材料もこれら用途に対応しますが、プラスチックが最も一般的です。しかし、ユーザー割合で見ると、プラスチックと金属の両方が低下しています。全体的に材料の種類が増えたためです。実際、ほとんどの材料(セラミック、ワックス、レジン、マルチカラー)が、2019年に社内使用で増加しています。これらの差異は、外部AMサービスが多くの企業の選択肢として成長した結果でもあります。
社内での金属使用は減少していますが、金属プリントからの収益は推定41.9%増加し、5年連続で40%以上の成長を続けています。これは多くの産業が生産を拡大したためですが、最も顕著なのは防衛と航空宇宙です。ただし、金属プリントの50%は社内ではなくサービス経由で行われています。
レジンの社内使用率は約40%で、前年比5%増。マルチカラー技術は15%から27%へ上昇しました。サービス利用と混合手法を含めれば、これらの数値はさらに高くなります。
材料は、企業にとってAMの将来成長におけるトップ懸念事項の一つです。より具体的には、多くの企業がより多くの材料導入と、より汎用性の高いシステムを期待しています。新材料は、Sculpteoによれば、企業が最も興味を持つ成長要因の第2位にランクインしています。同様に、機械能力と材料の供給・コストが、企業の3Dプリンティング活動拡大のための上位2要因となっています。
CNCマシン
- 3Dプリント:インダストリー4.0の基盤技術
- 生体適合性 3Dプリントの包括ガイド
- 3Dプリントで鮮やかな色を実現する方法:ダイレクト造形 vs 後処理着色
- 3Dプリントが自動車業界に革命をもたらす理由
- PolyJet 3Dプリント:産業精度を実現する先進的高速光重合技術
- Carbon DLS 3Dプリント:先進的デジタルライトシンセシス技術
- 金型製造の革命:金型製造業界における3Dプリンティング
- 3Dプリンティングが自動車設計・生産を変革する5つの実証済み方法
- 3Dプリントベッド徹底解説:造形・レベリング・離型の仕組み
- 2019年マテリアルハンドリング業界の注目トレンド5選
- 材木業界クレーンソリューション:効率性、安全性、市場成長