



AIチップスタートアップが停滞、業界焦点がインハウスソリューションへシフト
テック業界がAIルネッサンスを謳歌する中、AIチップスタートアップの流入は停滞しています。Google、Amazon、Metaといった既存のハイパースケーラーが、自社の特定ワークロードに合わせた独自プロセッサーを構築するようになり、データセンター市場への新規参入障壁が高まっています。
機械学習(ML)技術は急速に進化し続け、あらゆる電子システムで新しいニューラルネットワークアーキテクチャが出現しています。
ArterisのCOO、ローラン・モル氏は「誰もが何らかの形でAIを自社SoCに統合するようになる」と予測します。この傾向は、Network-on-Chip(NoC)IPと開発ツールを提供し、あらゆる規模の企業がAIをシームレスに組み込めるようにするArterisのコアビジネスに利益をもたらします。
しかしAIチップスタートアップにとっては競争が激化し、ニッチ市場セグメントの開拓が難しくなっています。
EE Timesは来月、「Silicon 100」(2021年版)を発表予定です。これは新興エレクトロニクス・半導体スタートアップの年次リストです。20年間業界を追ってきた著者ピーター・クラーク氏によれば、専門的なAIチップスタートアップの数は前年比で横ばいになっています。同氏は業界が「ピークAI」フェーズに達した可能性があると警告します。
要するに、AIチップスタートアップの黄金時代は終わりつつあるかもしれません。
Tirias Researchのプリンシパルアナリスト、ケビン・クレウェル氏は、買収活動の継続を予見します。「スタートアップ資金の急増はIntelによるNervana買収に続き、投資家に明確な出口戦略を示しました」と同氏は指摘します。「市場は現在、持続可能にサポートできる以上のAI企業を抱えています。特にアナログや光ソリューションを探求する最も革新的な企業のみが生き残ると予想されます。最終的には、AI/MLワークロードはより大規模なSoCやチップレットアーキテクチャに統合されるでしょう。」
Arterisは最近、新任COO(元QualcommエンジニアリングVP、長年Arteris CTO)にインタビューし、現在のAIチップランドスケープとスタートアップの将来方向性について説明を求めました。
ゴールドラッシュ
モル氏はAIブームを「彼が目撃した最大のゴールドラッシュの1つ」に例えました。探鉱者にはベテランシリコン開発者と、製造経験のない新参者の両方が含まれ、同じパイの一切れを争っています。
拡大する開発者ベースと多様なアプリケーションがArterisに利益をもたらす一方で、AIチップスタートアップには異なる現実をもたらします。彼らは今や同業他社だけでなく、独自システムを支えるカスタムシリコンを開発するハイパースケーラーと自動車OEMとも競争しています。
依然として拡大フェーズ
AIチップ市場は拡大フェーズにあり、全般的に探求が継続しています。しかし、ハイパースケーラーが自社データセット向けに調整したインハウスアクセラレーターを設計することで主導権を握り、「少しの秩序」がデータセンターセグメントで生まれています。
モル氏は、ハイパースケーラーが独占的データセットと独自ソフトウェアスタックを持ち、特定ワークロード向けにシリコンを最適化できると説明します。対照的に、中小スタートアップは新規SoCアーキテクチャ、SRAM/DRAM活用、スタッキング、光インターコネクトを先駆け、既製ソリューション相対で優れたAI性能を提供しようとしています。
しかしハイパースケーラーは多くの場合、実証済みアーキテクチャを選好します。GoogleのTPUは革命的でない設計ながら、ターゲットワークロードで傑出した性能を発揮する好例です。
新興スタートアップがハイパースケーラーデータセンターに参入できるかとの問いに、モル氏は懐疑的でした。「小規模企業がそれらの環境で足場を得ることは unlikely(ありそうもない)—ハイパースケーラーが彼らを買収することも—彼らの技術が不可欠であると証明されない限り。」
ハイパースケーラーのマインドセットを要約すると:「彼らは自分のデータセットと望むアーキテクチャを知っています。スタートアップが魅力的で高性能なソリューションを提示すれば、IPとチームを買収して自社製品を強化します。」
クレウェル氏も同意し、Cerebrasのウェハーサイズチップのような「スペクタクルな」成果を持つスタートアップのみがハイパースケーラーの関心を引くと指摘。NVIDIAは、普及したソフトウェアエコシステムと拡張性により、デフォルトのAIプラットフォームであり続けています。
エッジはどうか?
エッジAIは異なる機会セットを提示します。市場は依然として広く、多くのプレイヤーがいかにAIを適用し、効率的に実装するかをまだ模索中です。
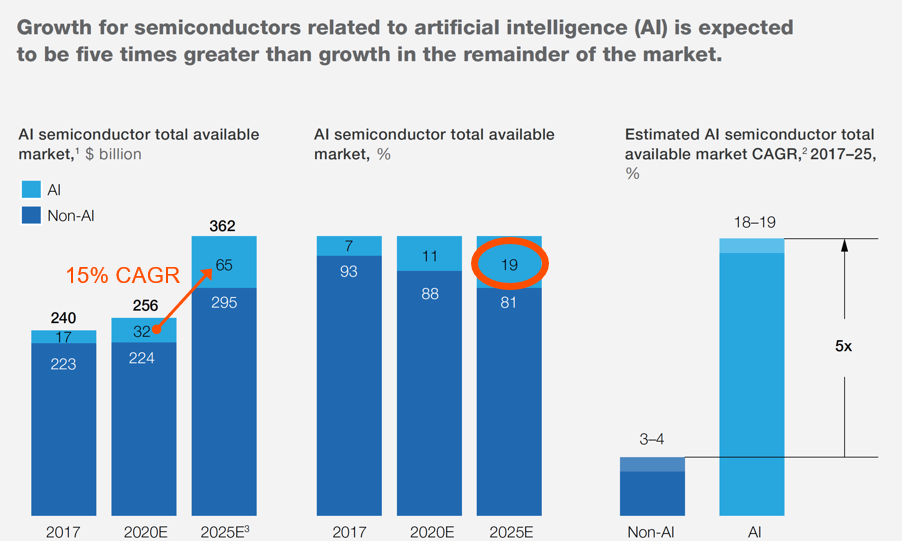
クレウェル氏はエッジが依然としてほぼ未開拓だと強調します。センサーとエッジデバイスへのML追加、特に低消費電力アナログとインメモリソリューションが有望です。エッジプロセッサーでのINT4とINT2推論に大きな可能性を見出し、精度と最小電力・メモリフットプリントのバランスを取れると予測します。
しかしアプリケーションの多様性は「エッジAI」のハイプサイクルリスクを孕んでいます。この用語に明確な定義がなく、スタートアップが汎用的に使用することが多いためです。
モル氏の視点からは2つのエッジトレンドが浮上します:(1)多機能チップ内へのAI埋め込み—特にスマートフォンでAIアクセラレーターが音声とビジョン機能を駆動し、最も急速な成長を牽引;(2)大規模専用AIチップ—依然として進化中のニッチ。
自動車におけるAI
車両では、AI採用がADAS(先進運転支援システム)から完全自律まで広がっています。モル氏は、軽量コンピュータビジョンチップから大量推論を処理する大規模AIプロセッサーまで、ソリューションのスペクトルを描きます。
独自チップを持つ既存企業がADASを支配する一方、自律市場は大型AIシリコンを生み出すスタートアップにとって肥沃な土壌です。しかし自動車OEMも垂直統合化しており、Teslaの「フルセルフドライビング」コンピューターとVolkswagenの高出力チップ自社設計計画がそれを示しています。
Arterisは、スタック全体を理解し、車両アーキテクチャを再定義するシリコンの制御を維持したいOEMからの問い合わせを受けています。
Recogni、Blaize、Mythicのようなスタートアップが自動車をエッジAIセグメントとしてターゲットにしていますが、正確な導入パスは不確実です。
クレウェル氏は自動車プラットフォームがまだ進化中だと指摘します。分散アーキテクチャはモジュール性とリスク軽減を提供しますが、コストと複雑性が増大します。エッジインテリジェンスのバランスを取り、データトラフィック、レイテンシ、電力配分を削減することの重要性を強調します。
AIの戦場がチップからソフトウェアへシフト
モル氏とクレウェル氏の両方が、焦点がシリコンからソフトウェアへ移っていることに同意します。ML導入には堅牢なソフトウェアエコシステムとローコードツールが必要で、組み込み設計者が特定アプリケーション向けカスタムモデルを作成できるようにします。
Arterisに復帰した理由を尋ねられ、モル氏は2つを挙げました:第一に、ArterisがNoC IPで大規模複雑SoCアセンブリの重要なニッチを占めること。第二に、Magillem買収がハードウェア提供を補完する強力なソフトウェアレイヤーを追加したことです。
結論として、AIランドスケープは進化しています。スタートアップがインハウスハイパースケーラーソリューションからの激しい競争に直面する一方、エッジと自動車市場では機会が残っています—シリコンとソフトウェア統合で革新するなら。
>> この記事はもともと姉妹サイトのEE Timesで公開されました。
モノのインターネットテクノロジー
- IoTにおけるOTAソフトウェアアップデート:なぜSOTAが重要か
- ボッシュIoTゲートウェイソフトウェア9.0公開:OSGi R6、高度デバイスAPI、新プロトコル対応
- スタートアップがエナジーハーベスティングで電池不要IoTを切り拓く
- GE、12億ドル規模のIIoTスピンオフでデジタルポートフォリオ強化へ
- Arm、仮想IoTチップモデル提供で開発期間を短縮
- IoTの台頭:なぜセキュリティを初日から組み込む必要があるか
- シャドーIT:見えないITネットワークの制御を取り戻す
- Software AGが予測するIoT成長の次の波
- 産業安全のために信頼できるソフトウェアが不可欠な理由
- Tata、産業用IoTでのプレゼンス拡大へ
- IoTデバイスのソフトウェアテスト:主要課題と解決策