



オープン・バンキングとオープン・ファイナンス革命を発見:金融イノベーションを強化
オープン・バンキングは、より広範なオープン・ファイナンス革命へと拡大しており、これはあらゆる規制フレームワークを超え、より幅広いサービス範囲でより精密なデータ共有を目的として設計されています。
オープン・バンキングの実践は世界中で受け入れられ、銀行業界を破壊しています。API(アプリケーション・プログラミング・インターフェース)の使用を通じて、銀行とノンバンク金融機関から、消費者の銀行取引、トランザクション、その他の金融データへのオープン・アクセスをサード・パーティ金融サービス・プロバイダーに提供します。これにより、顧客は自分の金融データでより多くのことができるようになり、複数業界のビジネスに新しい金融サービスを提供する新たな機会が生まれます。あらゆる組織が、強力な銀行機能を自社プロセスに埋め込み、全く新しい機能の提供、顧客オンボーディングの合理化、より良いリスク・プロファイルの構築、取引コストの削減を実現できるようになります。
グローバル・オープン・バンキング・トレンド
- グローバル・オープン・バンキング市場は、2025年までに377.7億ドルに達すると予測、CAGR25.7% (出典:Research and Markets)
- 世界のオープン・バンキング・ユーザー数は、2024年までほぼ50%の平均年間成長率で増加見込み(出典:Allied Market Research)
- 2024年までに世界で1億3,220万人がオープン・バンキング・サービスを利用見込み(出典:Allied Market Research)
マクロ・ユースケース:
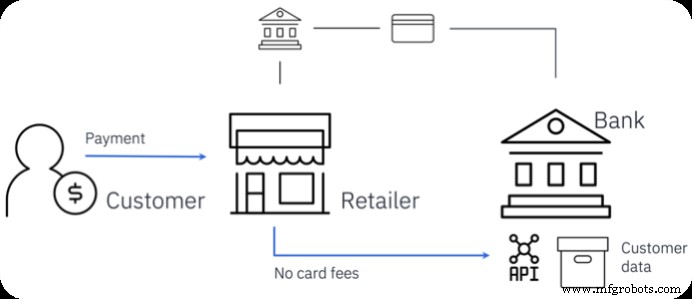
支払いの簡素化とコスト削減:例えば、オンライン小売業者は、顧客の口座を保有する銀行のAPIを呼び出して直接支払いを開始できます。カード・スキームを経由する必要がなく、取引コストを大幅に削減できます。
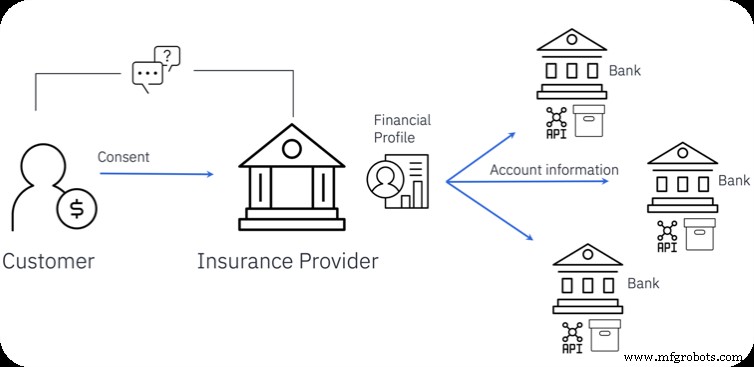
顧客情報の集約:従来、保険プロバイダーなどの組織はエンド・ユーザーから直接多くの情報を収集する必要がありました。その結果、新規保険申込で顧客離脱率が高くなっていました。
オープン・バンキングでは、同じ組織がユーザーの同意を得るだけで、顧客が取引しているすべての機関から口座情報を自動的に取得し、非常に精密なリスク・プロファイルを迅速に構築できます。
関連記事: オープン・バンキング統合の4つの課題
オープン・バンキングからオープン・ファイナンスへ
オープン・バンキングは、金融データへのオープン・アクセスを増やすことを目的とした規制変更から始まりました。このイニシアチブは銀行業界にとって大きな転換でしたが、現在はより広範なオープン・ファイナンス革命へと拡大しており、これはオープン・バンキング・ジャーニーの次のステップと見なされています。
オープン・ファイナンスはあらゆる規制フレームワークを超え、より幅広いサービス範囲でより精密なデータ共有を目的として設計されており、顧客のより広範な金融フットプリントへのアクセスと、ビジネスが行われる速度の向上を可能にします。
この新しいトレンドは、さらなるイノベーションとサービス間の競争を促進し、埋め込み型パーソナライズド・ソリューションを提供し、金融包摂を支援することになります。
統合の鍵となる役割
オープン・バンキングとオープン・ファイナンス革命は、オープン・エコシステムの創出に依存しています。これにより新たな機会が開かれます:
- 企業境界の外部に存在する外部データ・ソースへのアクセスと利用の拡大
- はるかに広範なデータ・セットを活用するソリューションの構築
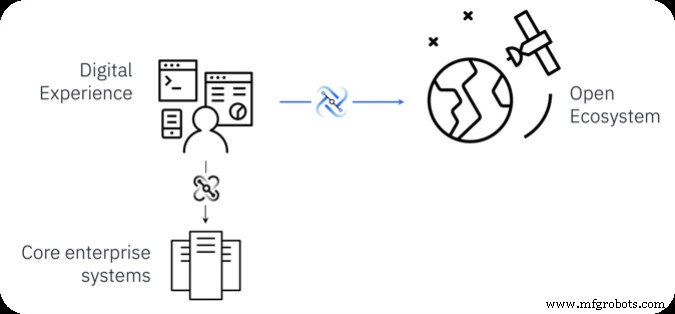
データから価値を実現するのは必ずしも容易ではありません。まず、多数のエンドポイントに接続する必要があります。各エンドポイントは異なり、独自の速度で独立に変更・更新される可能性があります。大量の情報を不安定なネットワークを通じて確実に移動し、それらの相互作用のすべてのセキュリティ側面に対処する必要があります。また、速く、アジャイルでなければなりません:これらすべてのリソースにアクセスする機会がありますが、すべての競合と同じ土俵に立っています。この新しいデータ・セットを既存インフラストラクチャとより良く統合できるほど、そこからより多くのメリットを得られます。統合がこの機会から価値を最大化する鍵です。
IBM Cloud Pak for Integrationは、これらのユースケースを効果的に解決するための包括的なケイパビリティ・セットです:
- アプリケーションとシステムをこれまでより速く接続。数百のプリビルド・スマート・コネクタと、AI搭載マッピング提案付きノーコード・インターフェースを活用。
- リアルタイム・イベントでトリガーされる統合フローを作成し、クライアントによりレスポンシブなユーザー体験を提供し、競争優位性を開発。
- エンド・ツー・エンドのセキュリティを活用し、どこにあっても重要なリソースへのアクセスを制御。
- 重要な財務データへの変更が1度だけ確実に行われることを保証。
IBMでオープン・バンキングとオープン・ファイナンスの完全な可能性を解き放つ
IBM Cloud Pak for Integrationで、オープン・バンキングとオープン・ファイナンス・イニシアチブを受け入れ、銀行顧客ジャーニーのあらゆる側面にイノベーションをもたらし、競争優位性を推進できます。これらのテクノロジーで提供できる革新的サービスの数は、シンプルなユースケースから最も複雑な顧客ニーズまで広範囲にわたります。いくつかの例:
- 金融監視:母親がオープン・バンキング・アプリで娘の財務状況を簡単に確認し、必要時にプロアクティブに送金
- 正確なデータによる支払い能力チェック:家主が入居者の家賃支払い能力を評価したいとき、オープン・バンキング口座情報提供で、入居者に銀行明細や請求書を要求せずに安全かつコンプライアンスに準拠して支払い能力チェックを実施
- 家賃認識:オープン・バンキングにより、家賃支払いが自動的に報告・記録され、信用スコアに反映されて信用履歴を改善
- 海外決済時のより安いレート:オープン・バンキング・プロバイダーが、販売時点で競争力のあるFXレートを提供するオファリングを開発
- 収入ストリーミング:オープン・バンキングで、ユーザーは獲得した賃金の割合を、将来の賃金に対して検証しながらストリーミング可能。従来の高コストなオーバードラフトの優れた代替手段
これらのタイプのユースケース実装を示すために、上記で紹介した金融監視の基本実装例から始めましょう。
基本実装例:金融監視のためのP2P決済アプリ
IBMはNearFormとYapilyと協力して、銀行が公開するパブリックAPIの上に構築されたエンド・ツー・エンドのサード・パーティ・ソリューションの例であるオープン・バンキング・リファレンス・アプリを構築しました。
メイン・シナリオには2つのペルソナが関与:Anne-Marieと娘のSophie。アプリによりAnne-MarieはSophieの財務状況を把握し、必要時に支援できます。裏側では、オープン・バンキングAPIを使用してSophieの口座情報にアクセスし、Anne-Marieの口座から支払いを開始します。以下の短いビデオがエンド・ユーザー体験をウォークスルーします。
技術ソリューション
このスキームはリファレンス・アプリの背後にあるエンド・アーキテクチャを表します。フロントエンドはNearFormによってReact Nativeアプリとして開発され、現在オープンソース資産として利用可能。アプリはIBM Cloud Pak for Integrationの一部であるIBM API Connectが公開するAPIを消費します。
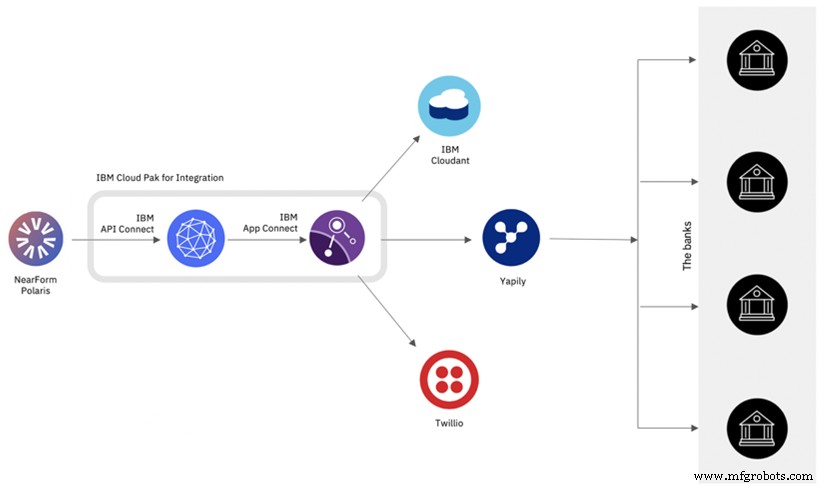
IBM API Connectはアクセス・ポリシーを施行し、パブリック・エンドポイントのライフサイクル管理に必要なすべてのケイパビリティを提供。それらのインターフェースの背後にあるロジックは、IBM Cloud Pak for Integrationの一部であるIBM App Connectで構成。これは銀行が公開するAPIの機能を集約し、銀行とCloudant(運用データ・ストア)間のデータ・フローを制御。各銀行にはわずかに異なるエンドポイント・セットがあるため、App ConnectをYapilyと統合しました。Yapilyは任意の銀行へのシングル・ゲートウェイとして機能します。
このシンプルなソリューションは、わずか数日で銀行がこれらのツールを使用して顧客に新しい価値を提供できることを示しています。無料トライアルで、今すぐオープン・バンキングとオープン・ファイナンス・イニシアチブを拡大しましょう。
モノのインターネットテクノロジー
- クラウド革命:IT、セキュリティ、キャリアをどう変えるか
- クラウドコンピューティングが銀行・金融を変革する仕組み
- Cisco at GE Minds + Machines 2017:KineticデータファブリックでIIoTを解き放つ
- 第4次産業革命:インダストリー4.0が製造業をどう再構築するか
- オープンソースがIoTイノベーションを加速する理由
- スマート製造とIoT:次期産業革命を牽引
- ハイパーコンバージェンスとIoT:エッジコンピューティングパワーを解き放つ(第1部)
- IoTをシンプルに:エンタープライズ成功のための相互運用性とセキュリティ
- エッジからクラウドへ:IoTデータパイプラインのマスター
- IoT革命をリードする産業——なぜ勝ち残れるのか
- IoTとクラウドコンピューティングが形作るエンタープライズデータの未来