



2020年税制優遇を最大活用:新品・中古設備購入で最大100万ドル控除を申請
30年以上ぶりの米国税制大改正が、2018年12月22日に発効しました。「減税と雇用法(Tax Cuts & Jobs Act)」は、企業が設備投資を行い、自社に投資するインセンティブを与え、最終目標として経済全体の強化を図っています。この法律(H.R.1)は、法人税と個人税の税率引き下げにより、意義ある改革を提供しています。
第179条控除(Section 179 Deduction)、すなわち新品・中古設備購入時の最大100万ドル($1,000,000)の即時償却が恒久化され、2019年以降は毎年インフレに合わせて指数調整されます。100%ボーナス減価償却(Bonus Depreciation)は、現行法令のまま2022年まで有効です。
これらの税制優遇が、さまざまなタイプのビジネスにどう影響するか見てみましょう。
32%フロー・スルー型企業(個人事業、パートナーシップ、S法人)
これらの企業の税制メリットは以下の通りです:
- 第179条控除: 新品・中古設備の購入費を課税所得から控除可能。年間控除上限は、年間250万ドル($2,500,000)までの設備購入・リースを行う企業に対して100万ドル($1,000,000)。250万ドルから350万ドル($3,500,000)まではドル・フォー・ドルで段階的に縮減し、350万ドルを超える部分には適用されません。
- ボーナス減価償却: 第179条控除の上限に達した後、新品・中古設備の費用100%を、サービスインした年度に即時控除可能。これは2022年末で終了予定。
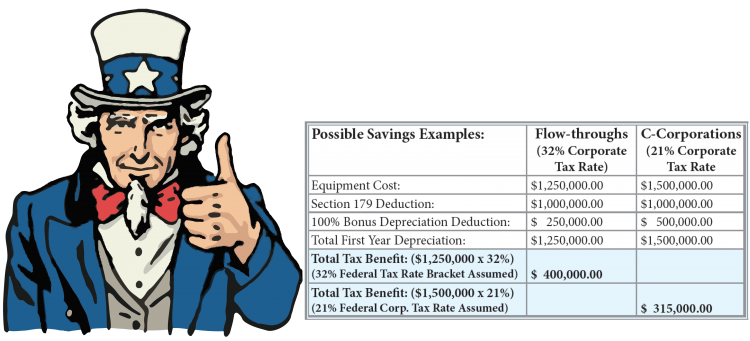
21% C法人
C法人の場合、「減税と雇用法」のメリットは少し異なります:
- 第179条控除: 基本的にフロー・スルー型企業と同様で、新品・中古設備購入費を課税所得から控除可能。2018年以降の法改正で、年間設備購入・リース額が250万ドル($2,500,000)までの企業に対する年間控除上限が100万ドル($1,000,000)に引き上げられました。以前は200万ドル($2,000,000)までの購入分のみ控除対象でした。上限は2019年からインフレ調整されます。年間設備購入額が250万ドルを超える場合でも、オペレーティング・リースでファイナンスすることで、この控除の恩恵を受けられる可能性があります。
- ボーナス減価償却: 適格設備の費用100%を、サービスインした年度に即時控除可能。これは50%から100%へ引き上げられ、2022年まで有効。このボーナス減価償却は、新品・中古どちらの設備購入にも適用可能になりました。
新しいCNC工作機械を購入するこれ以上の好機はありません! 税制優遇を活用し、Absolute Machine Toolsまで貴社のCNC工作機械ニーズについてご相談ください。
CNCマシン
- 中古建設機械購入で失敗しない6つの実証済み戦略
- 中古重機購入の必須チェックリスト:後悔しないための完全ガイド
- 信頼できる中古建設機械購入の実証済み戦略
- オムロン、工場自動化向け高度制御パネルソリューションを発表
- 産業機器製造における新たな課題への対応
- 現代サインショップ運営に必須のツールとテクニック
- 新品・中古工作機械購入で避けるべき7つのよくある失敗(+ボーナス1つ)
- 節税を最大化:セクション179控除を活用した設備ファイナンス戦略
- 中古機器ファイナンスを確実にする5つのエキスパートヒント
- 新品 vs 中古工作機械:賢い投資判断のための思考フレームワーク
- 工作機器オークションで中古機械を高く売るための5つのポイント