



エッジAI: オンデバイスインテリジェンスの加速とコンシューマー・エンタープライズ市場の変革
2020年、アナリストは7.5億個以上のエッジAIチップ——ハードウェア上で直接機械学習を実行または加速するデバイス——が販売され、約26億米ドルの収益を生み出すと予測しました。エッジAIセグメントは、2024年までにユニット販売が15億個を超え、年率20%以上の成長が見込まれ、全体半導体市場の9% CAGRを上回ると予想されています。
これらのチップは、ハイエンドスマートフォン、タブレット、スマートスピーカー、ウェアラブル、およびロボット、カメラ、センサー、一般IoTデバイスを含む拡大するエンタープライズ機器でますます採用されています。
コンシューマーセグメントがより大きいままですが、2020〜2024年のCAGRは18%で成長すると予測される一方、エンタープライズセグメントは同期間で50%の加速が期待されています。
2020年、コンシューマーデバイスはエッジAIチップ市場の量と価値の両方で90%以上を占めました。ハイエンドスマートフォンが使用中のコンシューマーユニットの70%以上を占め、2020年の15.6億台スマートフォン出荷の3分の1以上がエッジAIチップを搭載する可能性があります。
歴史的にAIワークロードは計算強度の高さからデータセンターで処理されてきました。しかしエッジAIチップは、より小型、低コスト、はるかに低消費電力、最小限の発熱で、ハンドヘルドデバイスやロボットへの統合を可能にします。データをローカルで処理することで、レイテンシを削減し、ユーザビリティを向上させ、個人情報をデバイス上に保持することでプライバシーとセキュリティを強化します。
デバイスリソースが不十分な場合、オンデバイスとクラウド処理を組み合わせたハイブリッドアプローチを採用可能。最適な組み合わせは特定のAIワークロードに依存します。
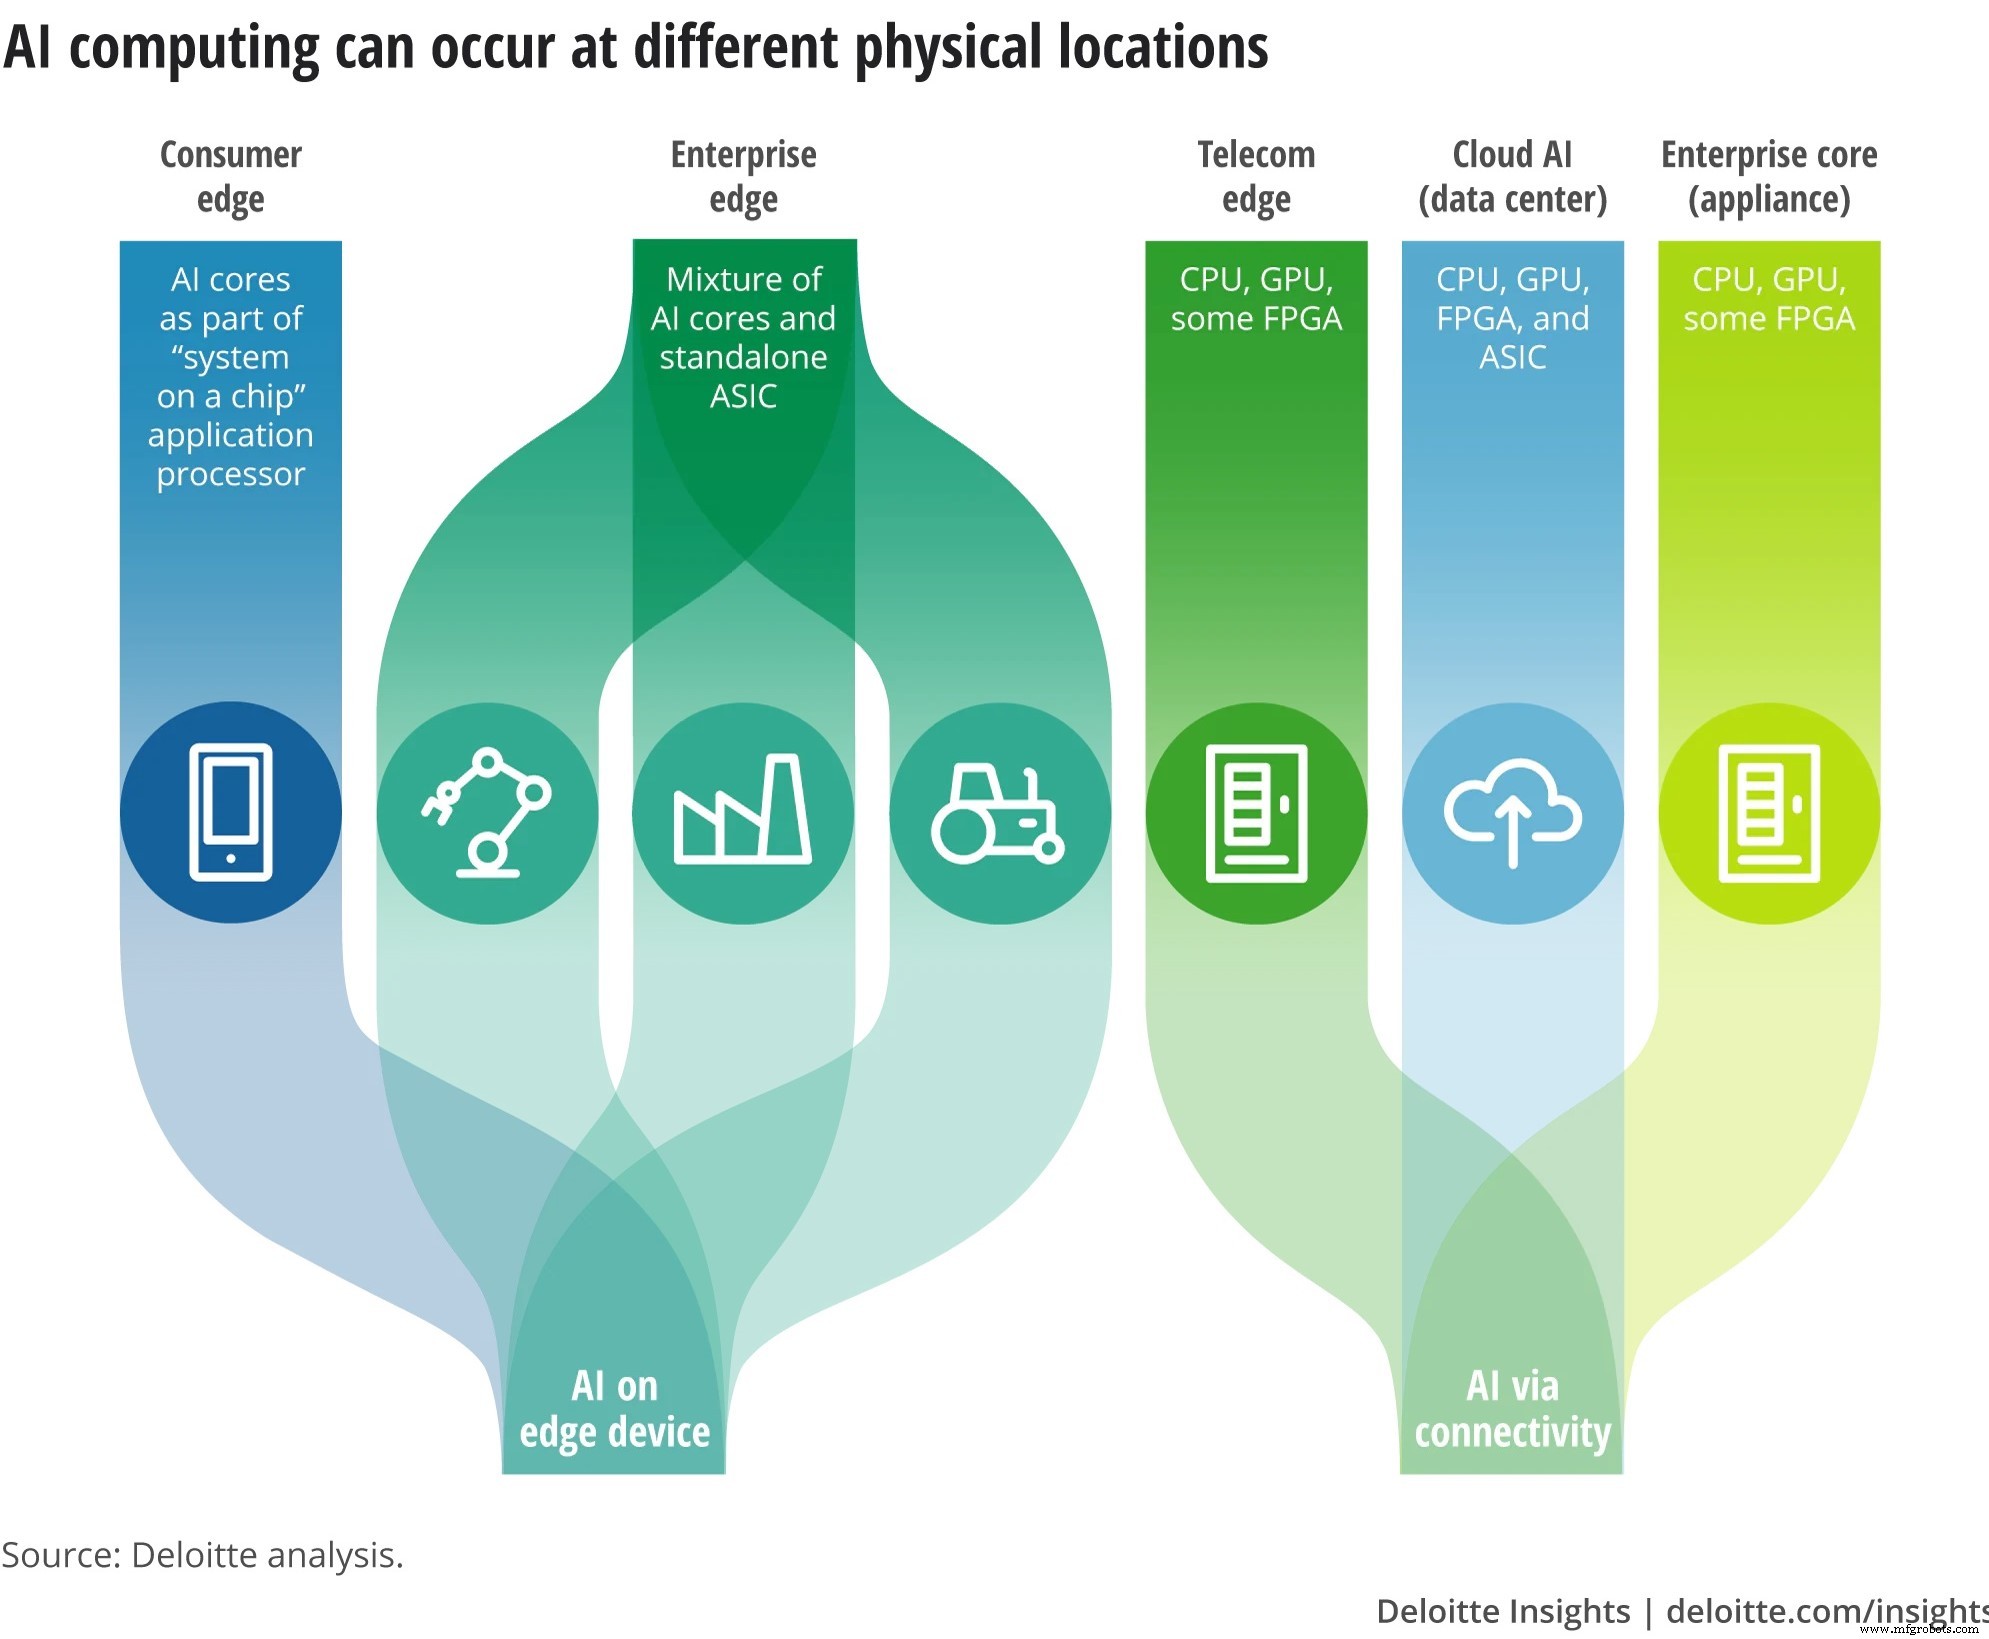
図1: インテリジェンスを埋め込める場所(画像: Deloitte Insights)
スマートフォンにおけるエッジAIの経済性
スマートフォンが市場を支配していますが、タブレット、ウェアラブル、スマートスピーカーなど他のカテゴリもエッジAIチップを採用。2020年、タブレットは概ね横ばい、スマートスピーカーとウェアラブルの合計出荷は1.25億台にとどまり、全体売上への影響は限定的。それでもこれらのデバイスの浸透率はすでに高い水準にあります。
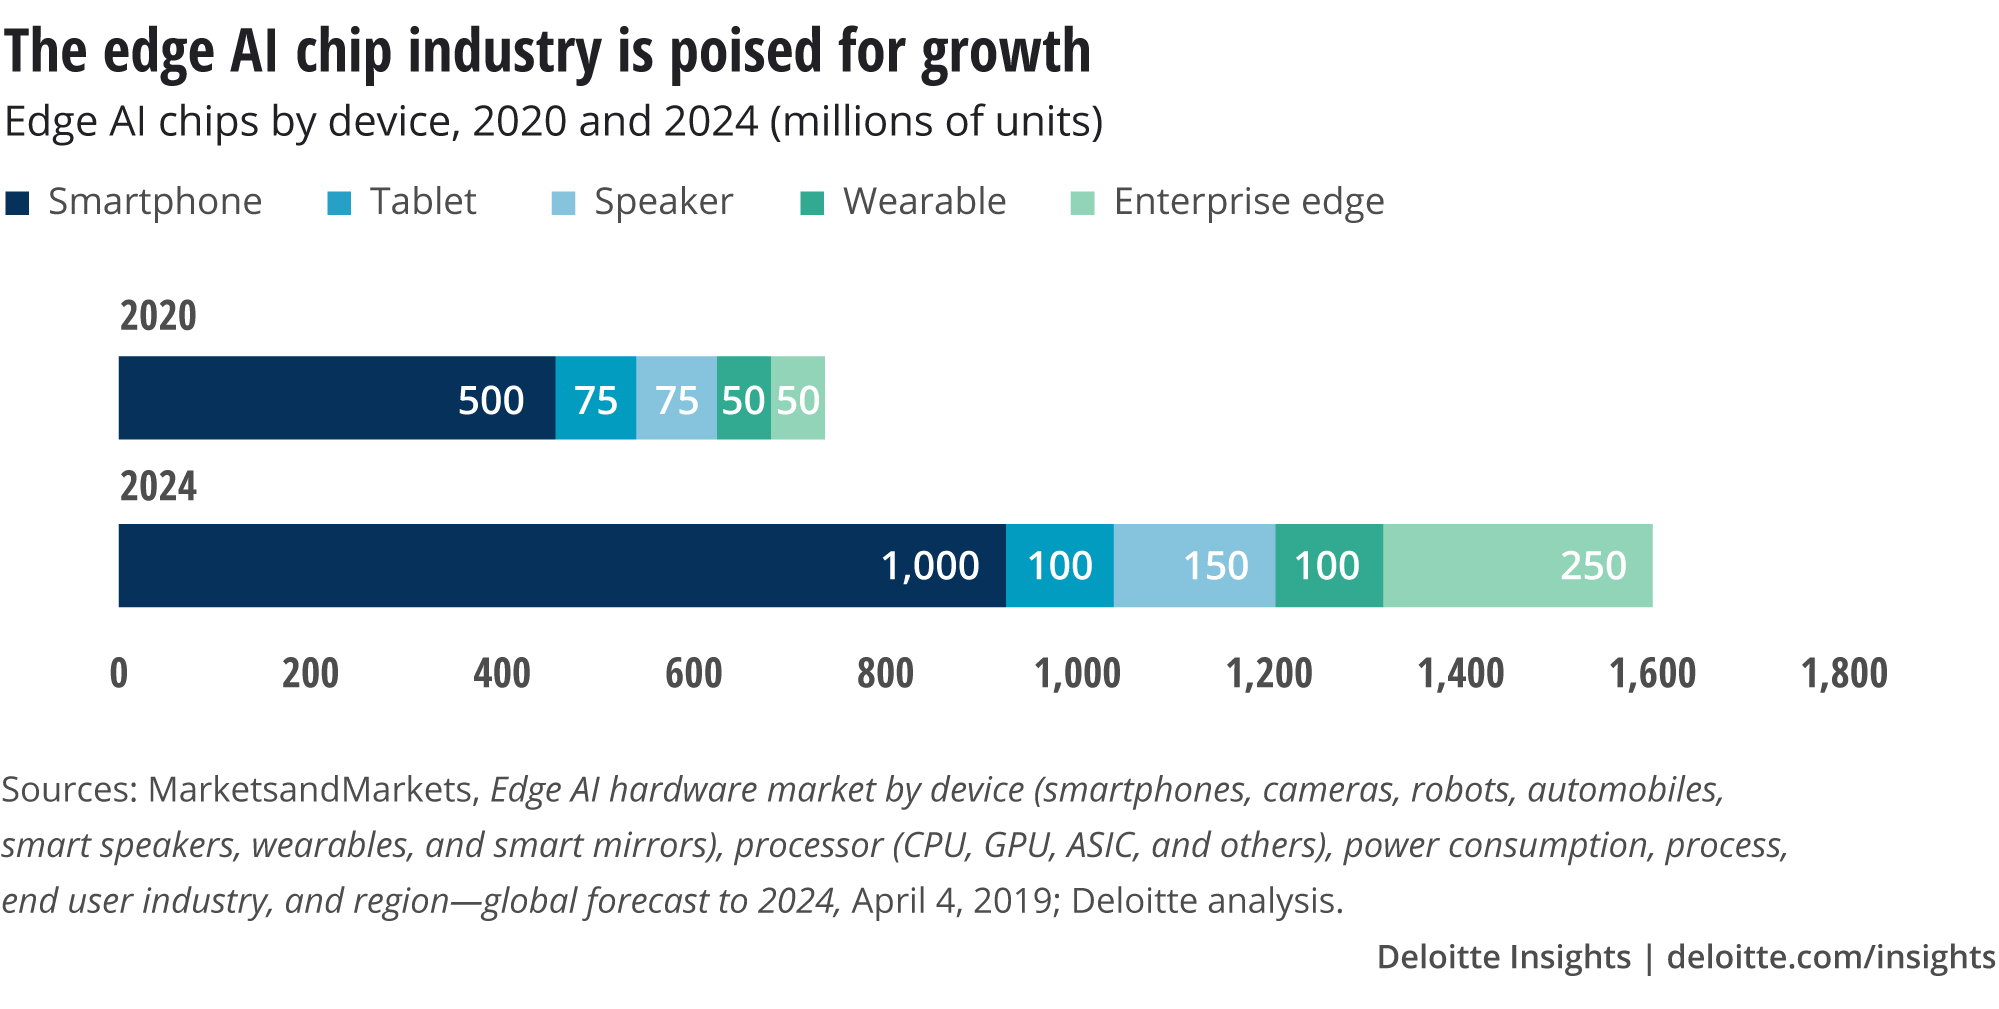
図2: エッジAIチップ市場(画像: Deloitte Insights)
現在、最も高価なスマートフォン——価格スペクトラムの上位3分の1——のみがエッジAIチップを搭載する傾向がありますが、増分コストは最小限です。
Samsung、Apple、Huaweiのシリコンダイショットを調べることで、SoCのAI専有面積を概算できます。例えばSamsungのExynos 9820は、ダイ面積の約5%をNPUに割り当て。総SoCコスト約70.50ドルに対し、AI部分はその約5%、チップあたり約3.50ドルに相当。
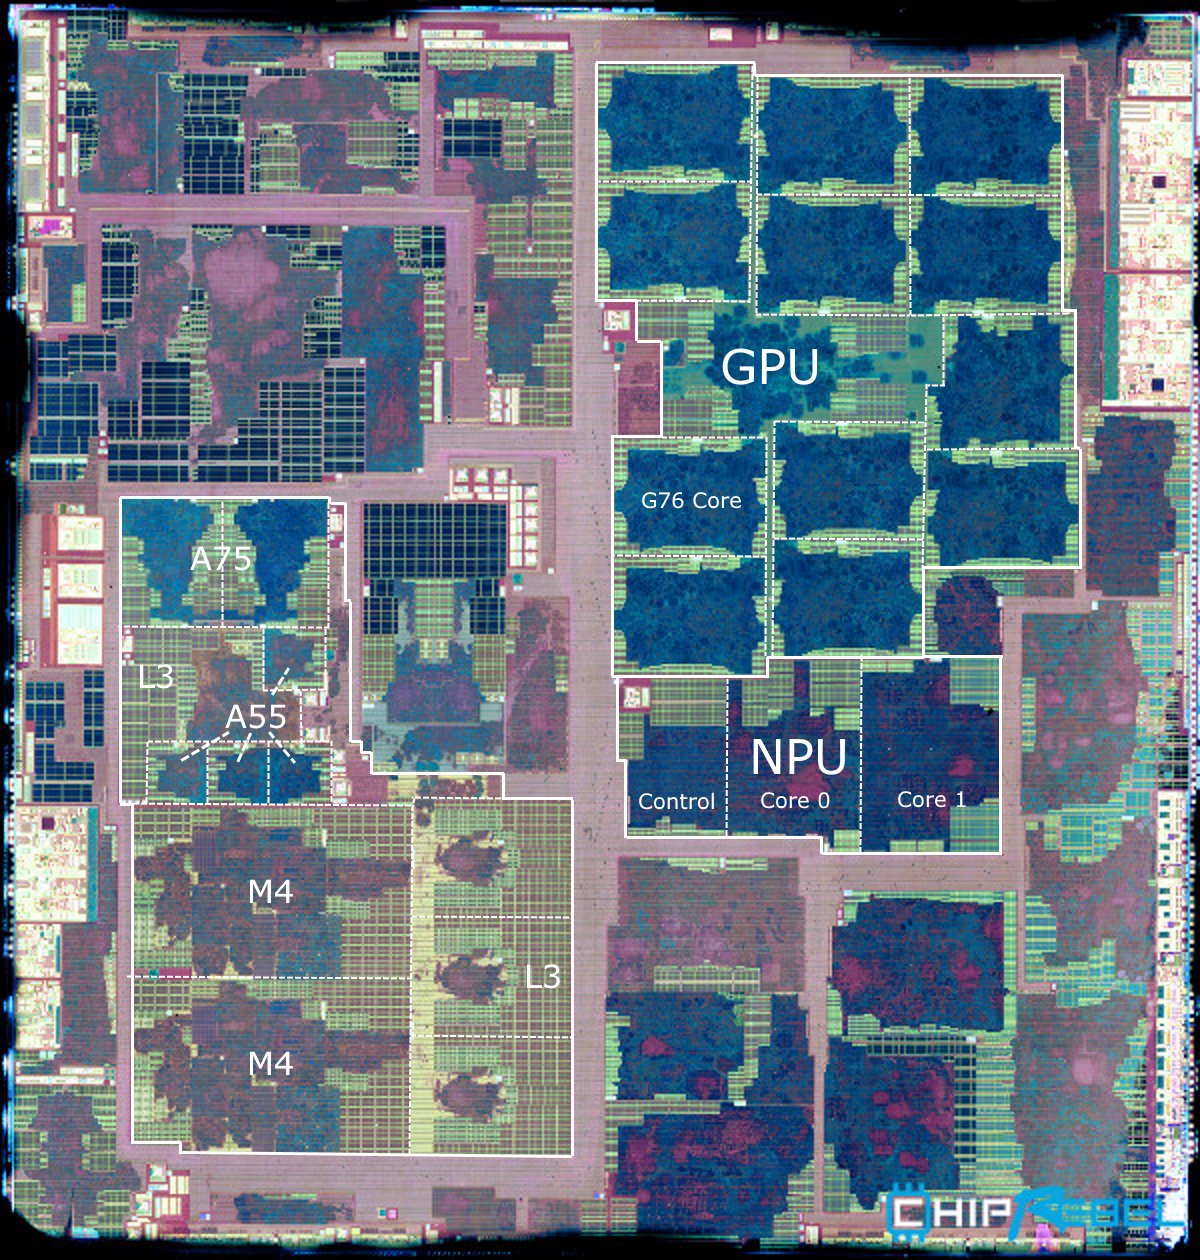
図3: Samsung Exynos 9820のダイショット、AI領域約5%を表示(画像: ChipRebel、注釈: AnandTech)
AppleのA12 Bionicはダイの約7%を機械学習に割り当て、推定コスト5.10ドルに相当。HuaweiのKirin 970は面積の2.1%をNPUに割り当て、面積かトランジスタ数を指標とするかにより1.10〜1.42ドルのコストを示唆。
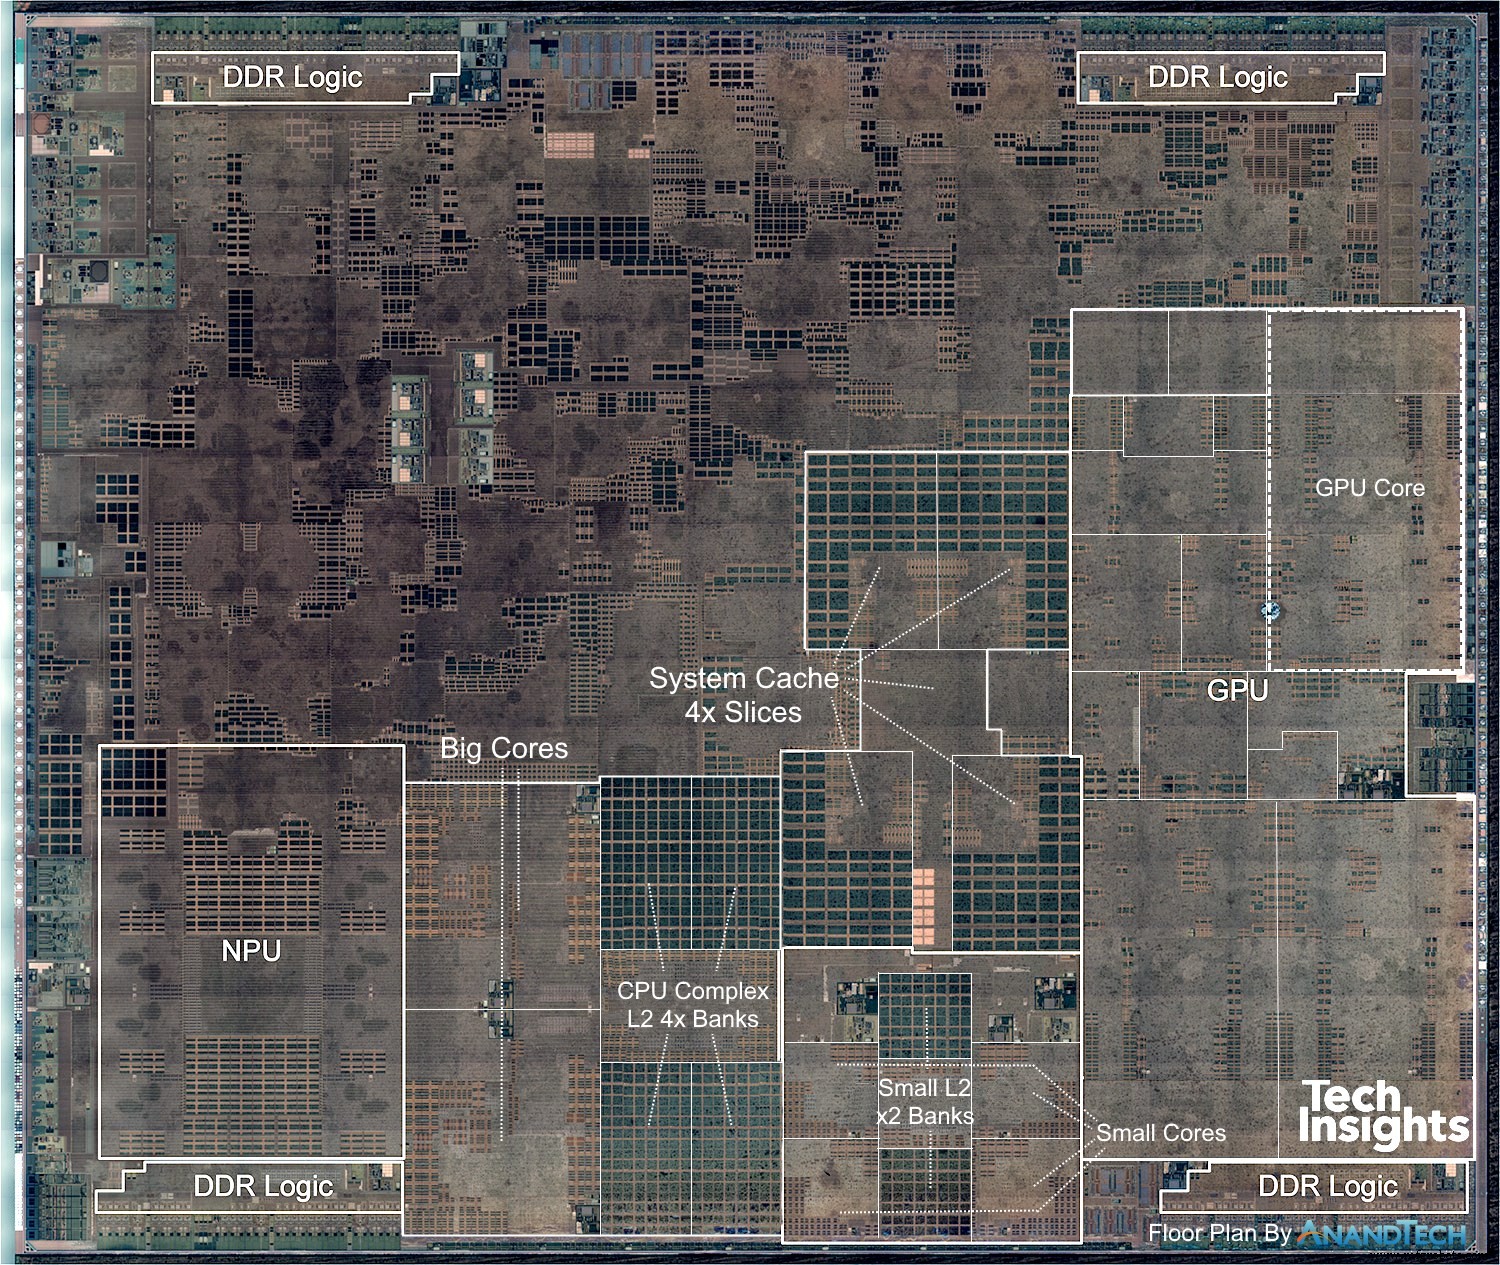
図4: Apple A12 Bionicはダイの約7%を機械学習に割り当て(画像: TechInsights / AnandTech)
幅広いコストレンジでも、NPUあたり平均3.50ドルは妥当な推定。半十億台のスマートフォン——さらにタブレット、スピーカー、ウェアラブル——を掛け合わせると市場ボリュームは巨大。重要なのは、1ドルの製造コスト増が通常消費者価格2ドル増につながるため、エッジAI NPUは250ドル程度のスマホにもマージン影響なしで搭載可能。
AIチップ調達: 内製かサードパーティか
デバイスメーカーは製品ティアと地域に基づき調達戦略を選択。QualcommとMediaTekのような企業が多くのメーカーにSoCを供給し、2018年にスマートフォンSoC市場の約60%を獲得。ハイエンドライン——Snapdragon 845、855、MediaTekのHelio P60——は通常エッジAI機能を搭載。
対照的にAppleは自社SoC(A11〜A13 Bionic)を設計し、AIを全体に組み込み。SamsungとHuaweiはハイブリッドモデルを採用し、一部SoCをサードパーティから購入しながら、ハイエンドデバイス向けに自社ExynosとKirinチップを展開。
エンタープライズ/産業向けエッジAIで50社以上が競合
スマートフォングレードチップがコンシューマー用途で優れている一方、多くのエンタープライズおよび産業アプリケーションでは、より焦点を絞った電力効率の良いソリューションが必要。SoCのAI部分のみを占めるスタンドアロンNPUは、フルSoC比で95%少ない電力で、大幅に安価。
現在、50社以上がスタンドアロンエッジAIアクセラレータを開発中。2019年、開発者は単品で約80ドルで購入可能。大量購入ではメーカーが1ドル〜数ドルで調達可能。スマートフォンNPUを代理指標として、平均3.50ドルと想定。
スタンドアロンチップは安価なだけでなく、小型・低消費電力で1〜10 W消費。対照的に、16 GPUデータセンタークラスターは40万ドル、重量350ポンド、消費電力10 kW。
エッジAIは企業にローカルデータ処理を可能にし、膨大なデータセットのクラウド転送不要にし、コスト削減、アーキテクチャ簡素化、セキュリティリスク軽減を実現。
データセキュリティとプライバシー
ローカル処理はサイバー脅威と規制監視への曝露を最小化。例えば、スマートカメラが映像をオンデバイスで分析し、関連セグメントのみをクラウド送信。スマートスピーカーがウェイクワード検出を洗練させ、不要な音声取得を削減。
低接続性
ネットワーク環境の悪い場所で動作するデバイス——自律ドローンなど——は、オンデバイスAIにより接続性に依存せずリアルタイム意思決定が可能。
大量データボリューム
IoT展開は毎日テラバイトのデータを生成可能。エッジAIがデータをフィルタリング・前処理し、実用的な洞察のみ送信することで、ストレージと帯域幅コストを削減。
電力制約
低消費電力アクセラレータが小型バッテリーデバイスを可能に——使用パターンをローカル分析し、簡潔なメトリクスをスマホに送信する吸入器など。GoogleのTensorFlow Lite for microcontrollersなどの取り組みがディープラーニングをマイクロコントローラーに押し込み、「タイニーマシンラーニング」を実現。
低レイテンシ要件
オンデバイス推論がデータセンターへの往復レイテンシを排除。自律走行車両、ロボティクス、その他安全クリティカルアプリケーションで決定的になる可能性。
結論: エッジAIはデータ集約型アプリケーションに不可欠
消費者は、セキュアなデバイスロック解除、オフライン音声アシスタント、常時接続不要の高品質写真撮影などの機能から恩恵を受けます。企業にとって、エッジAIは新ビジネスモデルの解放、運用効率改善、製造、物流、農業、エネルギーなどの産業変革を可能にし、リアルタイム・オンデバイス分析を実現します。
Duncan StewartとJeff LoucksはDeloitteのテクノロジー・メディア・通信センターに所属。この記事は、DeloitteのTMT Predictions 2020レポート向けに元々公開された記事に基づいています。
埋め込み