



産業用 IoT 導入が加速、新たな機会を切り開く
ヨーロッパで特に顕著だった立ち上がりの遅れを経て、産業用インターネット(IIoT)ネットワークと、そのコンシューマー向けの親戚にあたる IoT の導入ペースが加速しています。見通しは明るいものの、課題も残されています。
ネットワーク向けの超低消費電力チップ、チップセット、モジュールの設計・製造に注力する企業は、見通しについてより前向きになっており、一部の携帯網事業者も同様です。
おそらく最も重要なのは、公益事業、農業、物流、遠隔医療、輸送など、多岐にわたる分野の大規模組織が、利用可能な多様な IIoT ネットワークの試験・評価から、実際の導入へと移行していることです。
モバイルおよび衛星通信ネットワーク事業者の専門家である Inmarsat の最近のレポートによると、「Covid-19 パンデミックの開始以来、このテクノロジーを導入する組織の成熟度レベルが急速に上昇している」とのことです。
Inmarsat は今年初め、多様な産業分野の 450 社の「グローバル」企業を調査し、77% が少なくとも 1 つの IoT または IIoT プロジェクトを導入済みで、そのうち 40% 以上が過去 12 か月以内に導入したと回答しています。
残りの 23% はまだプロジェクトを導入していませんが、ロードマップに入っているか、試験を開始していると回答しています。
「IoT がグローバル サプライチェーン全体で効率性、持続可能性、安全性の大幅な向上をもたらしている一方で、組織が改善できる領域もある」と、Inmarsat のエンタープライズ部門プレジデントである Mike Carter はコメントしています。「接続性、データ管理、スキル不足、セキュリティ脅威、投資レベルは、世界の生産とサプライチェーンがますますデジタル化し、相互に連携する中で課題となっています。」
IoT Analytics の Satyajit Sinha 氏
今年初め、Inmarsat は IoT 接続向けのグローバル ナローバンド ネットワーク(NB-IoT)の立ち上げを発表し、多くの関係者を驚かせました。Elera と名付けられたこのネットワークは来年立ち上げ予定で、L バンド スペクトラムをさまざまな地上および衛星用途に展開します。
その直前には、同衛星事業者が既存の静止衛星と低軌道衛星、地上 5G ネットワークを組み合わせた統合サービス「Orchestra」を計画しているとのニュースもありました。
アナリストも IIoT と IoT の見通しについてより強気になっています。過去 18 か月間で大規模なセルラー NB-IoT 展開を進めた中国を除き、両者はこれまで大きなインパクトを出せずに苦戦してきました。
例えば、ドイツ・ハンブルクの IoT Analytics は、Covid-19 の影響とサプライチェーン問題による世界的なシリコン部品不足にもかかわらず、今年の IoT デバイス数は 9% 増加し、推定 123 億台のアクティブな接続エンドポイントに達し、2025 年までに 270 億を超える IoT 接続になると予測しています。
しかし、IoT Analytics のプリンシパル アナリストである Satyajit Sinha 氏は EE Times Europe の独占取材で、「実際の接続 IoT デバイス数は、2020 年半ばの予測 117 億台をわずかに下回り、実績は 113 億台だった。2025 年には 271 億台になると予測しており、以前の予測 309 億台よりやや低い」と述べています。
Sinha 氏は成長曲線を鈍らせた 2 つの「重要な」要因を指摘しています。「パンデミックは需要と供給の両方に影響を与え、後者は重要な時期に停止させられた。サプライチェーンと原材料へのアクセスが途絶えたためだ。昨年前半は予算が凍結された。需要は 2020 年後半に回復したが、供給はしばしば混乱した。結果として、多くの IoT と IIoT の取り組みが停止、あるいは中止された。一部地域ではサプライチェーン問題が継続している。」
クリックで拡大画像
第二に、チップ不足の問題があります。「当初は、パンデミックのサプライチェーンへの影響による副産物と見ていた」と Sinha 氏。「しかし、独自の問題となった。供給能力が世界的な需要を満たせなくなった。」
「最初に自動車業界に影響し、その後 IoT を含む他のセグメントにも急速に拡大した」と付け加え、「2021 年には、このチップ不足がさらに最大 2 年間続く見込みで、十分な追加生産能力が利用可能になるまで続く」と警告しています。
チップ サプライヤーについて、Sinha 氏は「Qualcomm が快適に首位を維持し、5 社が 2020 年のグローバル セルラー IoT チップ市場を支配している。他は MediaTek、HiSilicon、Intel、Unisoc で、これら 5 社で 2020 年のグローバル セルラー IoT チップセット出荷の 93% を占める」と指摘しています。
その他の重要なプレイヤーとして、Nvidia、Sequans、Nordic Semiconductor、Silicon Labs、Altair Microchip、Dialog が挙げられます。
実際、Silicon Labs は IoT とワイヤレスに関連しないすべての事業部門を徐々に売却し、9 月には長距離 RF とエネルギー効率、認定済み Arm PSA レベル 3 セキュリティを組み合わせた、IoT アプリケーション向けのサブ 1 GHz SoC シリーズを発表しました。
また、Qorvo(RF チップ)、NXP Semiconductors(マイクロコントローラ)、Skyworks(SoC シリーズ)も本格的に参入しています。
セルラー接続(2G、3G、4G、LTE-M、5G、NB-IoT のいずれか)を利用するすべての接続 IoT および IIoT デバイスにはこれらのチップセットが必要です。ただし、チップとチップセットはデバイスの PCB に直接実装するか、デバイス内に配置される IoT モジュールに実装できます。IoT Analytics の調査は後者、つまり IoT モジュールに組み込まれたセルラー IoT チップセットに焦点を当てています。
主要なモジュール サプライヤーには、Quectel、Fibocom、Sierra Wireless、Sequans、Thales、Telit が含まれます。
接続の観点からは、5G、Wi-Fi 6/6E、LPWA などの最新テクノロジー標準が市場を牽引しており、IoT Analytics は衛星 IoT を、予測期間の後半に深刻な影響を与える可能性のあるワイルドカードと位置づけています。
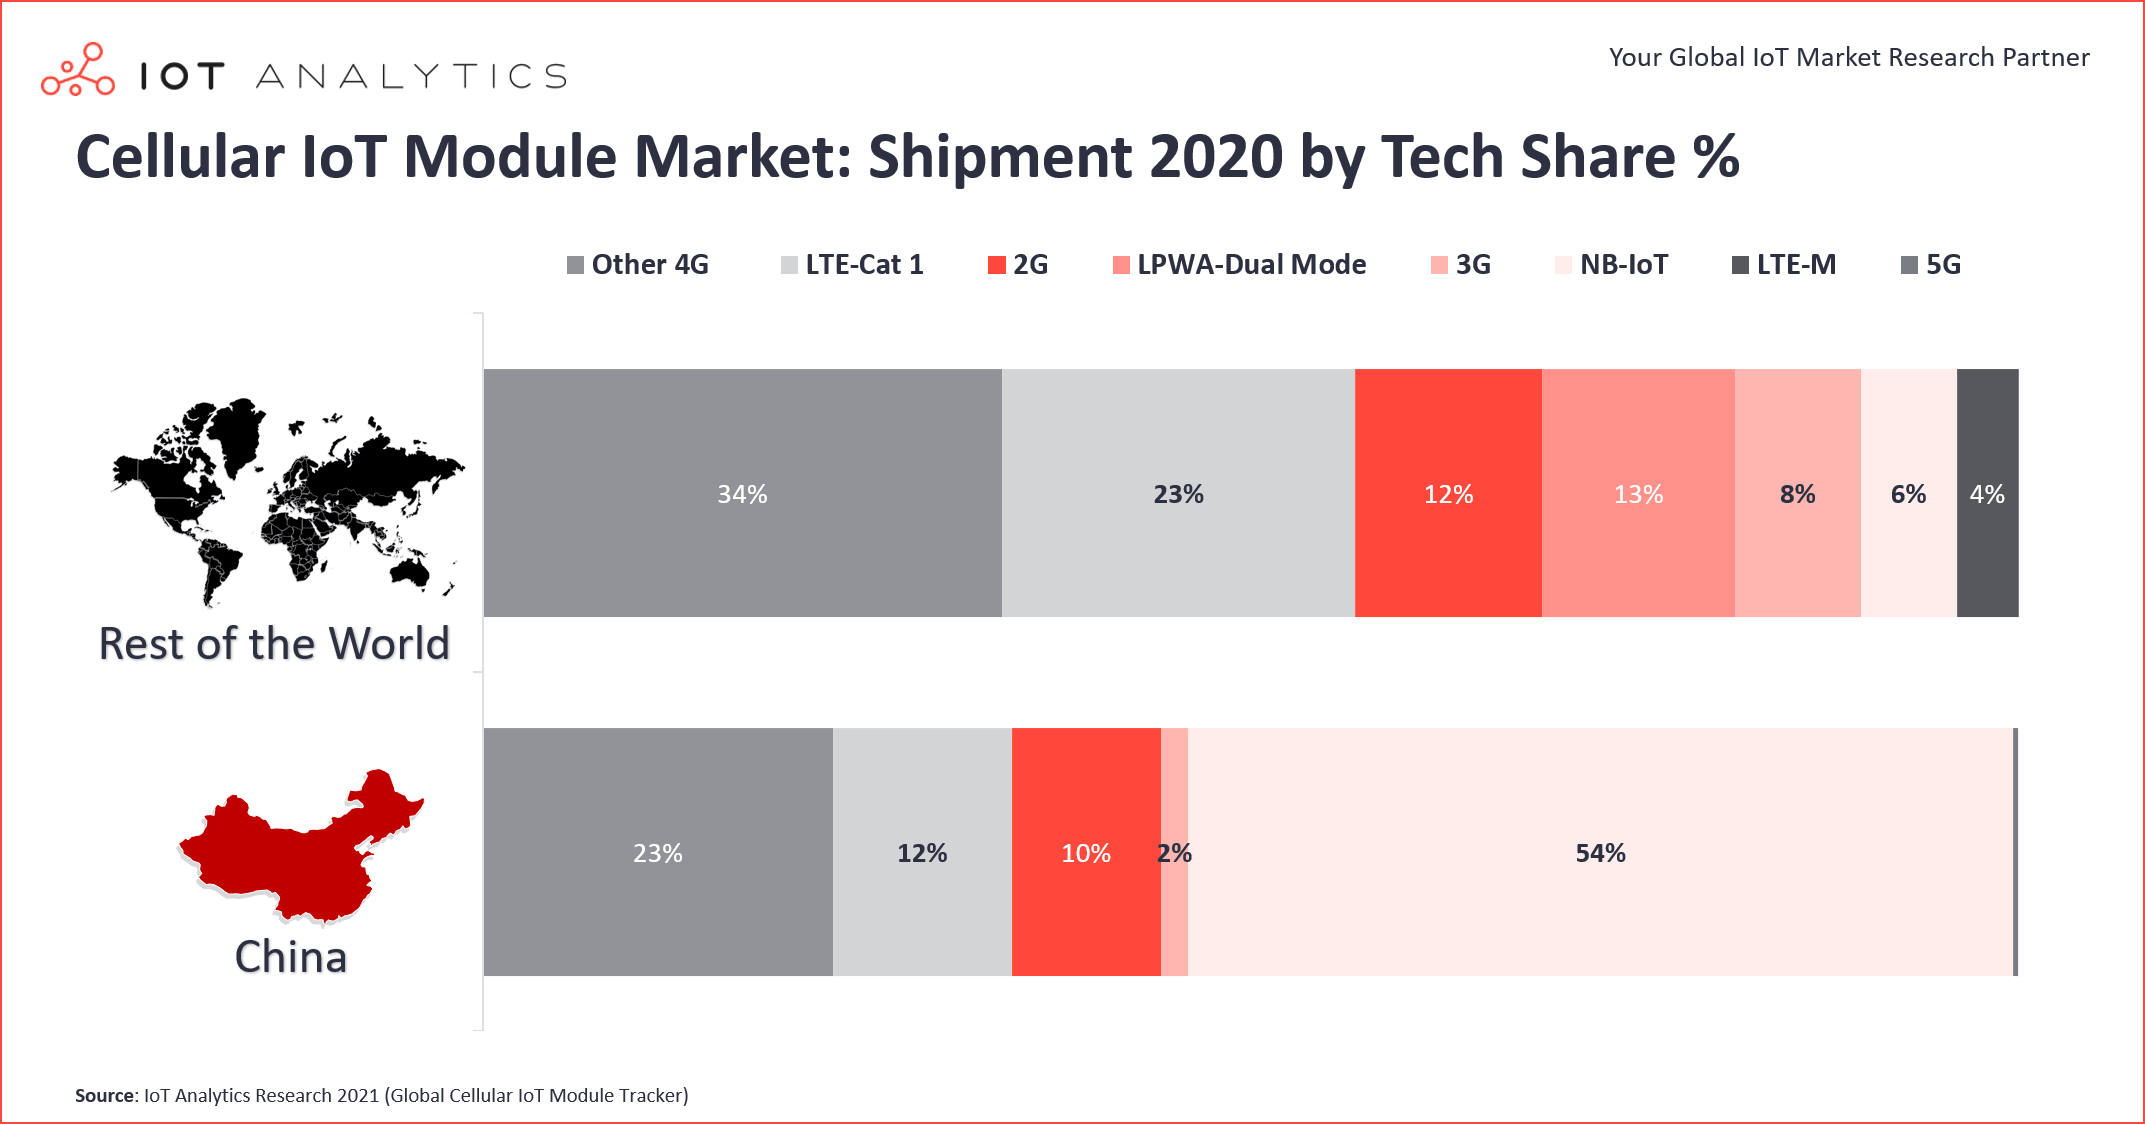
Sinha 氏は、中国とその他の地域で起きていることの間に大きなギャップがあると指摘しています。中国以外では、LTE-Cat 1 の浸透率が NB-IoT よりも大幅に高いとのことです。中国以外では LTE-Cat 1(4G のサブセット)が市場のほぼ 4 分の 1(23%)を占める一方、中国ではわずか 12% にとどまると推定しています。
LTE-Cat 1 の台頭は数年前に北米で始まり、モバイル事業者によるネットワークのサンセットに伴い、代替手段として定着しました。2G/3G から LTE-Cat 1 への大規模な移行は 2018 年に始まり、「2020 年には前年比 40% 成長した」と Sinha 氏。特に Qualcomm のチップセット MDM9207-1 がこの巨大な増加の最大の恩恵を受けたとのことです。一方、Unisoc の 8910DM も同じ期間に大幅に成長し、新たな LTE-Cat 1 bis サブセグメントの発展を牽引しました。これは現在、すべての LTE-Cat 1 出荷の 23% を占めています。
Cat 1 bis は 3GPP(第 3 世代パートナーシップ プロジェクト)の Release 13 に基づき、シングル アンテナが特徴で、低消費電力アプリケーションに最適化されています。初期の LTE-Cat 1 は Release 8 で定義され、2 つの受信アンテナを必要とします。
Sinha 氏はセクターのもう 1 つの重要なトレンドを指摘しています。昨年前半には、非ライセンス LPWA(LoRa、Sigfox など)を使用する接続デバイスがグローバル LPWA 接続の 53% を占めていましたが、ライセンス LPWA(NB-IoT、LTE-M)は 47% でした。1 年後、同じ期間ではライセンス LPWA が 54% で首位になり、非ライセンスセグメントは 46% に減少しました。
主な理由はすでに示唆した通り、2021 年前半の中国における NB-IoT の著しい成長です。その結果、ナローバンド IoT が単一テクノロジーとして LPWA 市場を 44% のシェアでリードし、LoRa が 37% で 2 位になりました。
特定の業界セクターでは、輸送・自動車、物流が最も急成長しており、合わせてグローバル セルラー IoT および IIoT チップセット市場需要の約 30% を占めています。これらのセグメントでは、従来のテレマティクス アプリケーションではなく、資産追跡の取り組みが市場を牽引しており、前年比 22% 成長(2020/21 年)とのことです。自動車分野での 5G 採用も急速に進んでいます。
この概ねポジティブな見通しの中で重要なポイントは、5G の利用拡大が新たな IIoT/IoT ビジネス機会を生み出している一方で、モバイル事業者がバンド カバレッジに関する能力を過大宣伝しているため、皮肉にもセクターの潜在能力を阻害していることです。
Sequans の Jeremy Gosteau 氏
この見解は、フランスの Sequans で IoT 製品マーケティング ディレクターを務める Jeremy Gosteau 氏へのインタビューで強調されました。同社は米国、日本、欧州で広く事業を展開し、長年にわたりセルラー IoT および IIoT 向けチップに注力し、最近モジュール ビジネスにも参入しました。
主な問題の 1 つは、NB-IoT が中国を除くほとんどの地域で過小評価され、おそらく過大宣伝されてきたことだと Gosteau 氏は指摘します。「特にヨーロッパでの問題の主な側面は、事業者がようやく本格的に 2G と 3G ネットワークのサンセットを始めたばかりだということだ」と EE Times Europe に語り、米国はおそらく 2 年先を行っているが、両者ともまだ多くの市場に後れを取っていると付け加えました。「残念ながら現実はこうだ。しかしヨーロッパはついに健全な成長を見せており、NB-IoT への障壁は確実に下がりつつある。」
もう 1 つの重要な問題は、「セルラーと非セルラーの[低電力]ブロードバンド版の深刻な断片化が続いていることだ」と付け加えました。問題の一因は、5G が LTE-M と NB-IoT の Release 13 に急速に続いたため、事業者が異なる地域で異なるバージョンを導入したことのようです。
コストも大きな障壁だと Gosteau 氏は強調します。断片化により、単一オプションで達成できた巨大なボリュームではなく、別々のチップに高い価格が必要になったため、進展が必然的に遅くなりました。
このジレンマからの脱出口は、異なるバージョン(LTE-M、LTE-Cat 1、NB-IoT など)を 1 つのモジュール内で組み合わせて提供するモジュールの商品化であり、「単価を 10 ドル以下に引き下げる」ことです。
これによりマス IoT が現実になる可能性がありますが、おそらくすぐには実現しないと Gosteau 氏。また、事業者間の NB-IoT ローミング問題がほぼ解決し、エアタイム エコノミクスが大幅に改善されたことも指摘しています。
世界最大手キャリアの 1 つである Vodafone の潜在的にポジティブな動きにも言及しました。「NB-IoT を巡る巨大な、数百万台規模の取引について語っている。中国以外ではおそらく業界最大の契約だ」と Gosteau 氏。
これが事実で実現すれば、セクター全体にとって大きなプラスとなり、2 年前には起こり得なかった大きなトレンドのきっかけになる可能性があります。他社も追随し、関連テクノロジーの成熟を示すことになるでしょう。
>> この記事は元々、姉妹サイトの EE Times Europe で公開されました。
モノのインターネットテクノロジー
- 5GがIoTとIIoTに革命をもたらす仕組み
- エッジ・コンピューティングがIoT成功に不可欠な理由
- なぜOSGiがモダンIoTソリューションの理想的フレームワークなのか
- ブロックチェーン:安全で透明なIoT導入の鍵
- FusionHD:次世代IoT向けインテリジェントフラッシュメモリ
- 健康保険会社がIoTを取り入れる3つの戦略的ステップ
- 将来展望:生産卓越性に向けた産業用IoTの推進
- IoT導入をマスターする:実証済みの3ステップ青写真
- サプライチェーンの脆弱性が産業用IoTセキュリティを脅かす
- ブロックチェーンがIoTをどう変革するか:導入、機会、将来トレンド
- 拡張現実:人をエンパワーするIoTソリューション