



LoRaとNB-IoTが初期LPWAN競争をリード、2023年までに導入の86%を獲得見込み
急速に進化するIoT環境において、LoRaと5GのNarrowband-IoT(NB-IoT)が、より広範な低消費電力広域ネットワーク(LPWAN)群をリードしていると、IHS Markitの最新分析が示しています。
4G LTE-M変種は後れを取り、Sigfoxは遠く後塵を拝しています。データはLPWAN分野での明確な統合を示唆しています。
2018年、IHSは世界でわずか1億5000万のLPWANリンクがアクティブだったと推定。年平均成長率63%で、2023年までに17億に膨らむと予測しています。
新興選択肢も牽引力を得ています。複数ベンダーがHaLow(長距離Wi-Fi変種)向けの初の900MHz Wi-Fiチップを出荷し始め、昨年はCEA-Letiが特許取得済みTurbo-FSK波形の予備的成果を発表しました。
IHSは、NB-IoTとLoRaが2023年までに全LPWANリンクの合計86%を占めると予測。「2023年までにLoRaWANが民間セクターを支配し、NB-IoTが主に公衆網で展開されるという二強レースになると予見しています」とレポート共著者のChristian Kim氏は述べています。
HuaweiのHiSilicon部門が現在NB-IoTチップの大半を供給し、その90%が中国で展開。台湾のMediatekが第2位、中国のRDA Unisocがトップ3を締めます。NB-IoTの起源は英国スタートアップNeulに遡り、Huaweiが2014年に買収しました。
LTE-M市場は遅れており、Qualcommが主導、SequansとAltairが続きます。対照的に、SemtechがLoRaチップの主要プロバイダとしてLPWANシリコン ベンダーの中で首位を維持しています。
地理的には、昨年のLPWAN展開の54%が中国、アメリカ大陸とEMEA地域がそれぞれ約23%でした。中国の政府主導スマートシティ イニシアチブが、スマートメーター、駐車ソリューション、街路灯でNB-IoT採用を推進しています。
「ほとんどのプロジェクトは公的資金で賄われています」とKim氏は付け加えます。「中国国内でも多くの企業はNB-IoT採用に慎重です。」
LPWANは「解決策を探す問題」と形容されることが多々あります。IHSは現在、これらのリンクの20の異なるユースケースを追跡しています。
中国では政府がスマートホーム アプリケーション(電子錠、煙探知機など)でNB-IoTを積極的に推進し、Huaweiは酪農作業など精密農業での潜在的用途を概説しています。しかし、これらの展開はまだ初期段階です。
米国ではWi-FiとBluetoothがスマートホーム環境を支配し、先進国では酪農場がすでに高効率で運営されています。
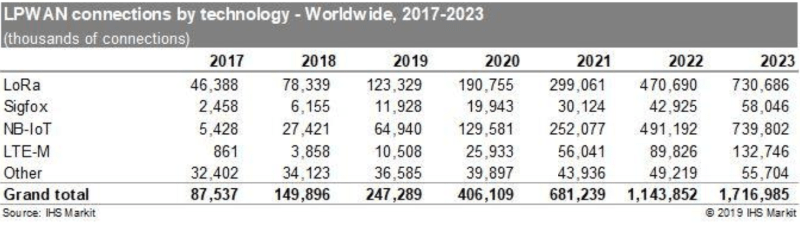
LoRaとNB-IoTが2023年までに全LPWA展開の86%を占める可能性。(出典:IHS Markit)
モノのインターネットテクノロジー
- シスコ1G双方向トランシーバー:サービスプロバイダーとIoTネットワーク効率を向上
- エッジ・コンピューティングがIoT成功に不可欠な理由
- なぜOSGiがモダンIoTソリューションの理想的フレームワークなのか
- グローバルIoTネットワーク構築:SigfoxとLPWAを活用した相互運用性
- LTEおよびNB-IoT向けIoTデバイス設計:アンテナ統合と認証のエキスパート知見
- IoTセキュリティ:RANとエッジ時代におけるネットワークオペレーターの核心優先事項
- メンフィスがスマートシティへ:IoTのセキュリティ、可視性、制御でレジリエントな都市を実現
- Huawei、世界IoTエキスポでNB-IoT技術で金メダル獲得
- SenetとSimplyCity、LoRaWAN IoTをスマート農場・産業・都市持続可能性に拡大
- 拡張現実:人をエンパワーするIoTソリューション
- 5GがIoTの真の潜在力を解き放つ鍵である理由