



Section 179 税制優遇:設備投資の全額を即時償却で控除する方法
Section 179(第179条)とは?
Section 179 控除は複雑で謎めいた税法のように思われがちですが、実際は非常に分かりやすい仕組みです。
米国税法 Section 179 は、対象年度中に購入またはリースした適格設備・ソフトウェアの購入価格全額を、その年度の総所得から控除できる制度です。つまり、適格設備を購入(またはリース)すれば、その全額を即座に経費計上できます。これは米国政府が企業の設備投資と自己投資を促進するために創設したインセンティブです。
Section 179 の仕組み
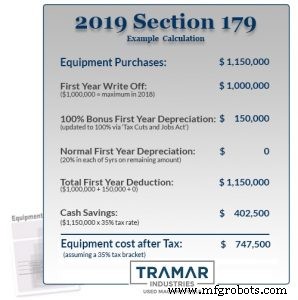
従来、適格設備を購入した場合、減価償却によって数年かけて少しずつ費用計上していました。例えば5万ドルの機械なら、5年間で毎年1万ドルずつ控除するといった具合です(数値は例示)。
これでも控除がないよりはマシですが、多くの経営者は購入年度に全額を費用計上したいと考えています。Section 179 はまさにそれを可能にします ― 適格設備の購入価格全額を、購入した当年の税年度で控除できます。
この制度は多くの企業(ひいては経済全体)に大きな影響を与えてきました。企業は必要な設備を「今すぐ」導入できるようになり、将来への投資を先送りしなくて済むようになりました。多くの中小企業では、適格設備の費用全額を2019年確定申告で控除可能です(上限100万ドル)。
Section 179 の上限と制限
Section 179 には上限があります ― 総控除額の上限(2019年は100万ドル)、設備購入総額の上限(2019年は250万ドル)。購入額が250万ドルを超えると、超過分1ドルにつき控除額が1ドルずつ減額され、350万ドルに達すると控除は完全に消滅します。そのため、実質的に中小企業向けの制度となっています。
誰が対象になるか?
2019年課税年度中に、新品・中古を問わず業務用設備を購入・融資・リースしたすべての企業が対象となります(購入総額が350万ドル未満の場合)。
Section 179 控除の対象資産:
- 業務用設備(工作機械など)
- 事業で使用する動産
- 車両総重量6,000ポンド超の業務用車両(Section 179 車両控除参照)
- コンピュータ
- 市販パッケージソフトウェア
- 事務用家具・機器
- 建物の構造部分ではない付帯設備(印刷機、大型製造設備など)
- 業務兼用資産(業務使用割合に応じて按分控除)
- 既存非住宅建物への特定改修:防火設備、警報・セキュリティシステム、空調、屋根
※ 上記資産は新品・中古を問わず(ただし「自分にとって新品」であること)、購入・リース・融資のいずれでも対象となります。
また、設備・ソフトウェアが2019年1月1日~12月31日の間に「業務供用開始」されていることが条件です。
弊社 Tramar Industries のウェブサイトで、Section 179 対象の在庫機械をご確認ください。実際の節税額を知りたい方は Section 179 計算ツール をご利用ください。
- 横型旋盤
- 縦型旋盤
- 縦型マシニングセンタ
- 横型マシニングセンタ
- CNC研削盤
- 横中ぐり盤
- その他工作機械
CNCマシン
- 春の造園機器:適切なツールで庭を蘇らせる
- 建設機械のプロフェッショナルメンテナンス:コスト防止と長寿命化の極意
- 先進溶接自動化装置:効率と品質を向上
- 2019年事業用設備税制控除を最大化:セクション179 & 100%ボーナス減価償却
- 中古CNC工作機械の節税額を試算:セクション179控除計算ツール
- CNCマシンショップ完全ガイド:プロフェッショナルのための総合指南
- 精密工作機械工場の多様な設備を探る
- 生産設備のレンタルvs購入:戦略的意思決定ガイド
- 重機の進化をたどる:19世紀のルーツから現代のイノベーションへ
- 産業機器の予防メンテナンス5大メリット
- 節税を最大化:セクション179控除を活用した設備ファイナンス戦略