



エッジAIチップ:オンデバイスインテリジェンスの未来を牽引
2020年、デロイトは7.5億個以上のエッジAIチップ(デバイス上で直接機械学習を実行または加速する完全または部分的なプロセッサ)が販売され、26億ドルの収益を生み出すと予測しました。エッジAIチップセグメントは、より広範な半導体市場を上回る成長が見込まれており、2024年までに販売台数が15億個を超え、年平均成長率(CAGR)は少なくとも20%に達すると予想されています。これは、業界全体の長期予測である9%のCAGRの2倍以上です。
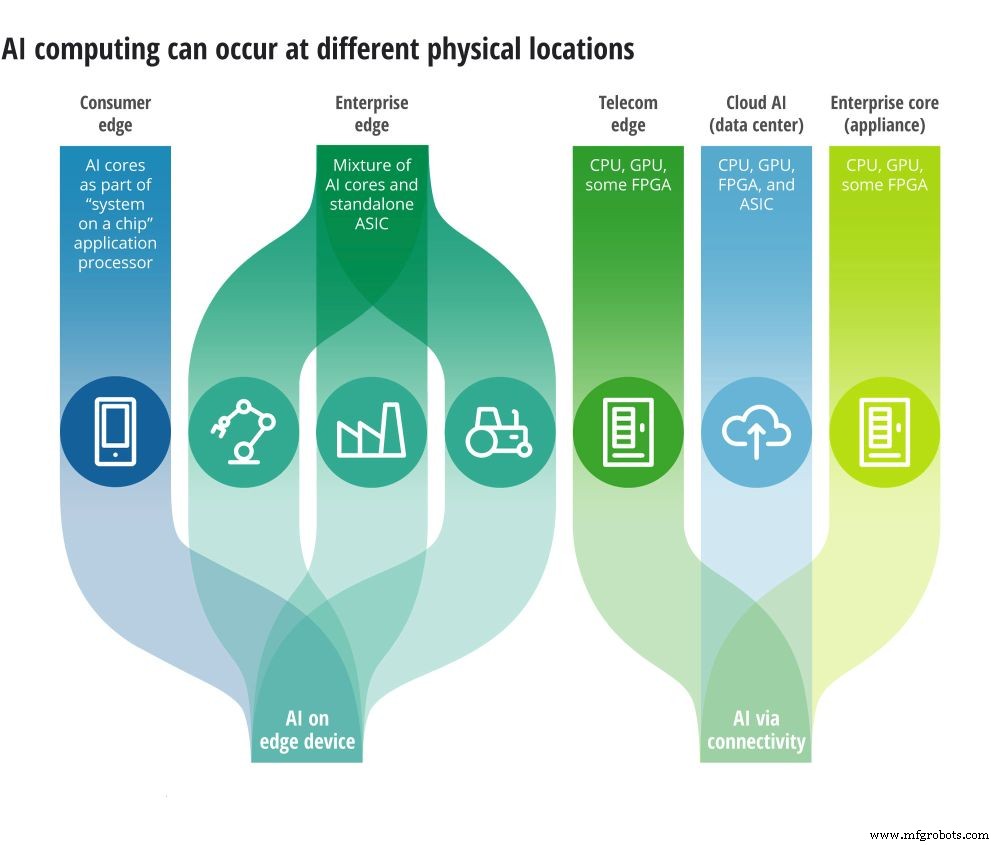
図1: インテリジェンスを組み込める場所 (画像: Deloitte Insights)
エッジAIチップは、ハイエンドスマートフォン、タブレット、スマートスピーカー、ウェアラブルなどのコンシューマーハードウェアや、ロボティクス、セキュリティカメラ、産業用センサーなどのエンタープライズデバイスにおいて、ますます多様な製品に搭載される見込みです。コンシューマーセグメントが支配的ですが、その成長率は緩やかで、2020年から2024年のCAGRは18%と予測されています。対照的に、エンタープライズ市場は同期間に50%のCAGRで急増すると予想されています。
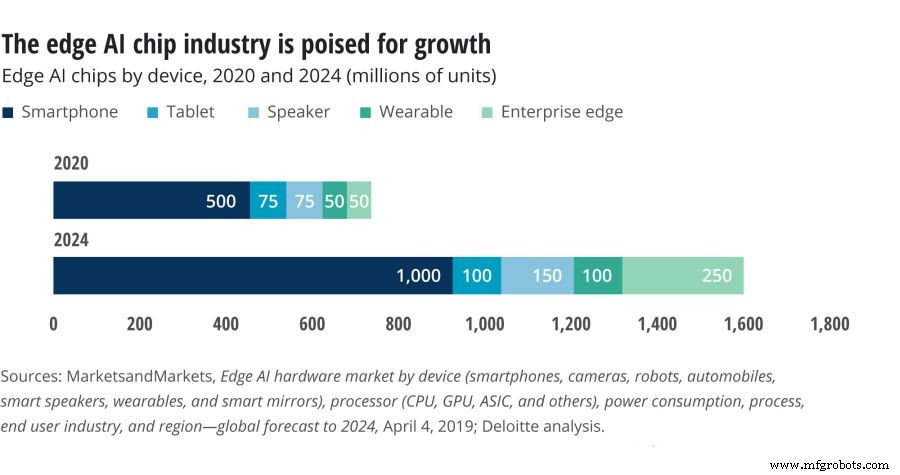
図2: エッジAIチップ市場概要 (画像: Deloitte Insights)
2024年でも、コンシューマー市場はエッジAIチップ販売の90%以上を数量・収益ともに占めると予測されています。ハイエンドスマートフォンが、使用中のコンシューマーエッジAIチップの70%以上を占め、今後数年はスマートフォン採用が主な牽引役となります。今年販売される15.6億台のスマートフォンのうち、約3分の1がすでにエッジAI機能を搭載している可能性があります。
従来、AIワークロードはデータセンター、エンタープライズコア、またはテレコムエッジプロセッサで処理されてきました。これは、計算要求が重かったためです。エッジAIチップはこのパラダイムを変えます。これらはコンパクト、コスト効率が良く、省電力、発熱が最小限であり、ハンドヘルドデバイスや産業デバイスでのローカル処理を実現可能にします。このシフトにより、大量のデータをリモートサーバーに送信する必要が減る、またはなくなり、より速い応答時間とより強力なプライバシー保証が得られます。
ローカル処理は機密データを保護します。デバイスから決して出ない情報は、傍受や悪用されることはありません。さらに、スマートフォンに組み込まれたエッジAIチップは、ネットワーク接続がなくても高度なタスクを実行できます。
ただし、すべてのAIタスクがローカル処理に最適というわけではありません。デバイスの能力を超えるワークロードについては、クラウドやエッジアレイへのオフロードが適切です。実際、ほとんどのアプリケーションはハイブリッドモデルを採用します。一部はオンデバイス、一部はクラウドで処理され、最適な分割はユースケースによって決まります。
スマートフォンにおけるエッジAIの経済性
スマートフォン以外にも、タブレット、ウェアラブル、スマートスピーカーがエッジAIチップを搭載していますが、現時点では市場インパクトは限定的です。タブレット販売は比較的横ばいであり、スマートスピーカーとウェアラブルの合計は2020年に1.25億台に達すると予測されています。これらのカテゴリは規模が小さいものの、エッジAIチップの浸透率は高いです。
現在、エッジAIチップは主にプレミアムスマートフォン、すなわち価格帯の上位3分の1に搭載されています。しかし、AIアクセラレータの追加が必ずしも消費者価格を押し上げるわけではありません。
サムスン、アップル、ファーウェイのダイショットを調べることで、AIコアのコスト寄与を推定できます。たとえば、サムスンのExynos 9820は、ダイ面積の約5%をAI処理に割り当てています。SoC全体が70.50ドルの場合、AI部分はその約5%、チップあたり約3.50ドルとなります。
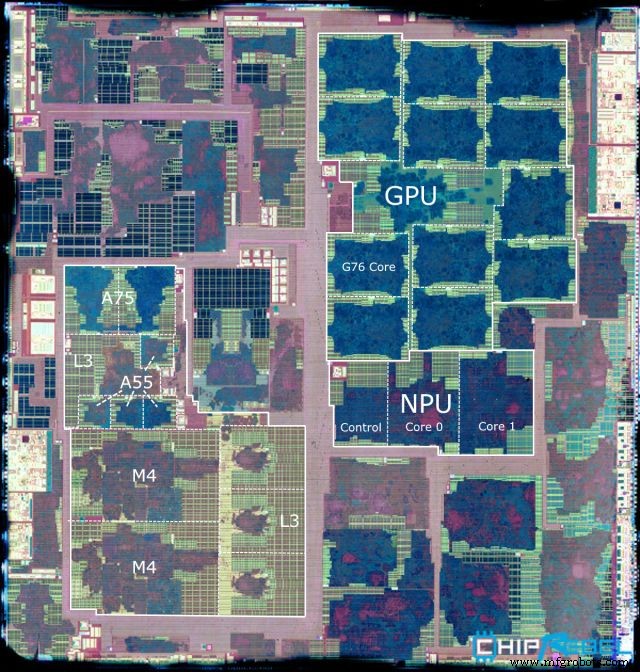
図3: サムスンExynos 9820ダイ - 5%がAI専用 (画像: ChipRebel; 注釈: AnandTech)
アップルのA12 Bionicは、ダイ面積の約7%を機械学習に割り当てています。プロセッサ総コスト72ドルから、AIコアの推定コストは約5.10ドルです。ファーウェイのKirin 970は52.50ドルで、NPUに面積の2.1%を割り当て、約1.10ドルのコストを示唆しています(ファーウェイによれば55億トランジスタ中1.5億がNPUで、全体の2.7%、コストは約1.42ドルに近いとしています)。
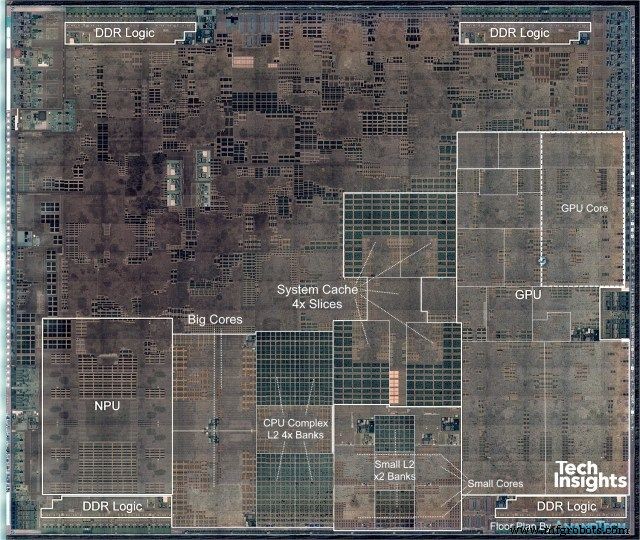
図4: アップルA12 Bionic - ダイ面積の7%が機械学習用 (画像: TechInsights/AnandTech)
推定値にはばらつきがありますが、NPUあたり平均3.50ドルは妥当です。これを5億台のスマートフォンに適用し、さらにタブレット、スピーカー、ウェアラブルを加えると、総市場規模は莫大になります。製造コストがチップあたり1~3ドルの場合、エッジAI NPUの追加により消費者価格はわずか1~2ドル上昇するだけで、250ドルのスマートフォンでは1%未満の上昇にとどまります。
AIチップの調達:自社開発かサードパーティか
デバイスメーカーは、製品ティアや場合によっては地域に応じて、エッジAIチップの調達パスを選択します。多くは、クアルコムやメディアテックなどのサードパーティベンダーからアプリケーションプロセッサ/モデムSoCを購入します。これら2社は2018年にスマートフォンSoC市場の約60%を占めました。すべての製品にAIコアが含まれるわけではありませんが、クアルコムのSnapdragon 845/855やメディアテックのHelio P60などのハイエンドモデルには搭載されています。
対照的に、アップルはA11、A12、A13 Bionicなど、エッジAI機能を組み込んだ独自のSoCを設計・製造しています。サムスンとファーウェイはハイブリッド戦略を採用し、一部のSoCをマーチャント市場から調達しながら、他のモデルでは自社チップ(サムスンのExynos 9820、ファーウェイのKirin 970/980)を使用しています。
» 続きは、姉妹サイトEE Times Europeで公開されたこの記事のページ2をお読みください。
埋め込み
- デジタルメモリが重要な理由
- エッジデバイス:ローカルネットワークとクラウドを繋ぐ、シームレスなIoTデータフローの要
- リーディングエッジSRLを選ぶ理由と必須となる場面
- 私がRTIに入社した理由:Real-Time Innovationsへの道のり
- エッジ・コンピューティングがIoT成功に不可欠な理由
- エッジコンピューティング解説:現代ビジネスにとっての重要性
- エッジコンピューティング:リアルタイム産業IoT成功の鍵
- エッジコンピューティング解説:現代ビジネスにとってなぜ不可欠か
- エッジコンピューティングで小売ビジネスの成功を推進
- エッジアナリティクス:企業がリアルタイムインサイトを獲得し効率を高める方法
- チタンの高コストを理解する:供給、需要、生産課題