現在の市場ダイナミクスと将来軌道を示す40以上の3Dプリント統計のスナップショット。
3Dプリントはもはやニッチなプロトタイピングツールではなく、世界中の製造ワークフローを再構築しています。 追随するために、ステークホルダーは最新データで情報をアップデートし続ける必要があります。以下の統計は、最近の成長、セクター別導入、進化する応用をハイライトします。
業界の現状
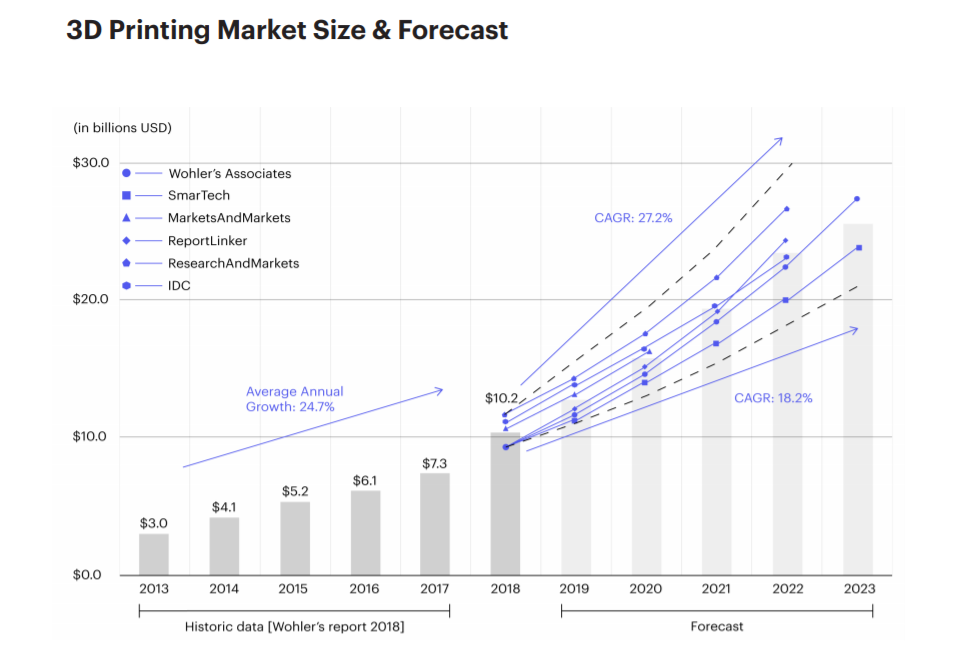
積層造形市場は、フリンジ技術から製造エコシステムの核心部分へ移行しました。2019年、世界収益は104億ドルを超え、ほぼ40年ぶりに二桁億ドルの閾値を突破(SmarTech Analysis、2020年積層造形市場見通し)。3DプリントスタートアップへのVC投資は2018年に3億ドル超、産業ソリューションへの明確なフォーカス(Hubs、2019年トレンドレポート)。アナリストは市場が3年ごとに倍増し、年成長率18.2%〜27.2%と予測(Hubs、2019年トレンドレポート)。しかし、71%の企業が知識ギャップを最大の導入障壁とし、29%が信頼性に自信なし(Jabil、2019年ステークホルダー調査)。システムメーカーがプレーヤーランドスケープの38%で優位、サービスプロバイダーが34%で急成長中(EY、2019年グローバルレポート)。
導入状況
異なるセクターと地域が様々なペースで3Dプリントを採用。航空宇宙、医療、自動車、産業財が成熟度でリード、北米と欧州が現在優位だがアジアが急速に追随。
- フットウェア3Dプリント収益は2019年、世界フットウェア市場のわずか0.3%(SmarTech Analysis)
- 整形外科3Dプリント市場は2018年に6.91億ドル、2027年までに37億ドル到達予測(SmarTech Analysis)
- 医療3Dプリント(材料、サービス、ソフトウェア、ハードウェア含む)は現在12.5億ドル規模(SmarTech Analysis)
- 3Dプリントデンティストリー収益は2021年に37億ドル到達予測、2027年までに歯科修復生産を支配(SmarTech Analysis)
- 導入と投資で米国、英国、ドイツ、フランス、中国がトップ(Ultimaker、3Dプリントセンチメント指数)
- ドイツは2019年にAM関連収益10億ユーロ生成(Ultimaker)
- 米国が世界で422,000台の3Dプリンターでリード(Ultimaker)
- 社内AMシステム保有企業は2016年9%から2019年40%へ成長(EY、2019年グローバルレポート)
- 企業の70%以上が2019年に3Dプリントの新用途を特定、60%がCAD、シミュレーション、リバースエンジニアリングを社内活用(Sculpteo、2019年レポート)
応用
プロトタイピングが依然優勢だが、本格生産が牽引力を増す。以下のデータがこのシフトを裏付けます。
- 概念実証とプロトタイピングが2019年の主要3Dプリント応用(Sculpteo、2019年レポート)
- 生産パーツで3Dプリント使用メーカーは2018年21%から2019年40%へ倍増(Essentium、2019年調査)
- 調査企業の79%が今後3〜5年で生産パーツでの3Dプリント利用が最低2倍になると予想(Jabil、2019年調査)
- 航空宇宙・防衛ではプロトタイピング(72%)、修理(44%)、R&D(43%)、生産パーツ(39%)が最多用途(Jabil、2019年OEM調査)
ハードウェア
ハードウェアセグメントは急速に進化、金属とポリマーシステムが導入と性能でリード。
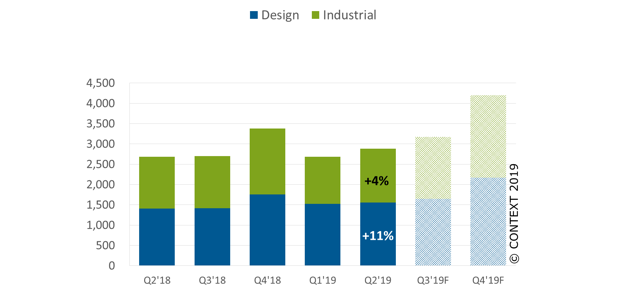
- 金属3Dプリンター出荷は前年比49%以上成長予測(CONTEXT)
- 金属AMハードウェアセグメントは2024年までに約40億ドル到達予測(AMPOWER、2019年レポート)
- ドイツサプライヤーが世界の設置済みPBF金属AMシステムの62%を供給(AMPOWER)
- 材料コストはPBFプロセスでパーツコストの20〜40%、粉末DEDで70〜80%、ワイヤーアーク堆積で最大80%を占有(AMPOWER)
- 世界金属AM市場は2018年に15.1億ユーロ、CAGR 25%(AMPOWER)
- PBFが世界の金属AMシステム設置の80%を占有
- コンパクト産業用金属プリンター売上は2027年までに10億ドル超予測
- ポリマーAMシステムは企業の72%で使用、金属は49%(EY、2019年グローバルレポート)
- HPのMulti-Jet Fusionで2018年に1,000万個以上のパーツ生産(HP、2018年レポート)
材料
材料開発は市場拡大の主要ドライバー、価格は徐々に低下しながら性能向上。
- AM材料市場は2019年に15億ドル規模(SmarTech Analysis)
- 製造エグゼクティブの99%がオープンエコシステムを3Dプリント拡大に不可欠と認識(Ultimaker)
- プラスチックが最多使用材料で82%、次いでカーボンファイバー(24%)、複合材(20%)(Ultimaker)
- ポリマーAMセグメントは2018年に推定55億ドルへ成長(SmarTech Analysis)
- ポリマーPBF材料売上は2018年に4億ドル超(Wohlers Report 2019)
- セラミック材料市場は2020年2,000万ドルから2029年までに4.5億ドル超へ成長予測(SmarTech Analysis)
- 企業の94%が、設計者が従来製造を選ぶ理由として添加材料不足を報告(Jabil、2019年調査)
ソフトウェア
ハードウェアと材料より小規模ながら、ソフトウェアは設計、シミュレーション、ワークフロー最適化で不可欠。
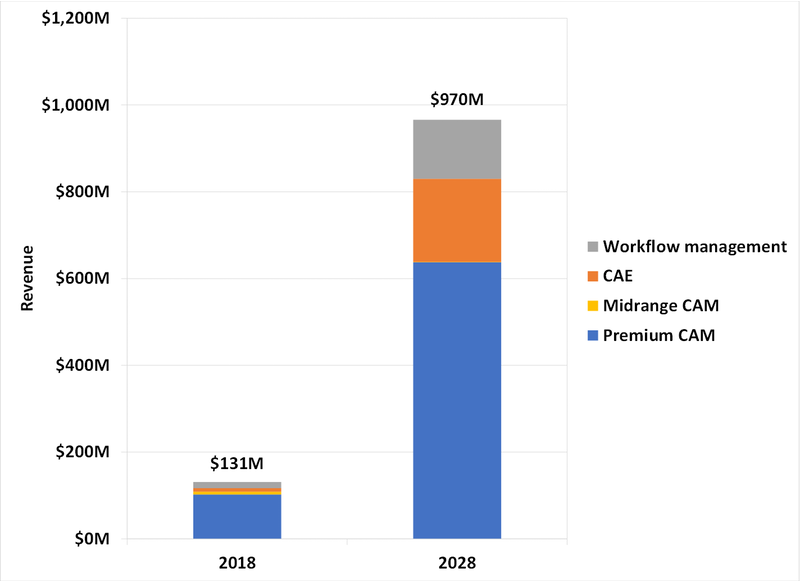
ソフトウェアセグメントは2018年控えめながら、今後10年で10億ドル機会へ到達見込み。
後処理
後処理は生産時間に17%〜100%を追加、自動化の必要性を強調。
- 企業の66%が複数の後処理課題に直面(PostProcess Technologies、2019年調査)
- パーツ仕上げ時間が75%の回答者にとって主要課題、51%が一貫性問題を指摘(PostProcess Technologies、2019年調査)
サービスビューロー
サービスプロバイダーは、特に中小企業や社内専門知識不足の企業で重要な役割。
- オンライン3Dプリントサービス利用顧客の75%以上が中小企業(Hubs、2019年トレンドレポート)
- 最多サービス業界は消費財(77%)、次いで自動車(75%)、産業財(73%)(AMFG、2019年レポート)
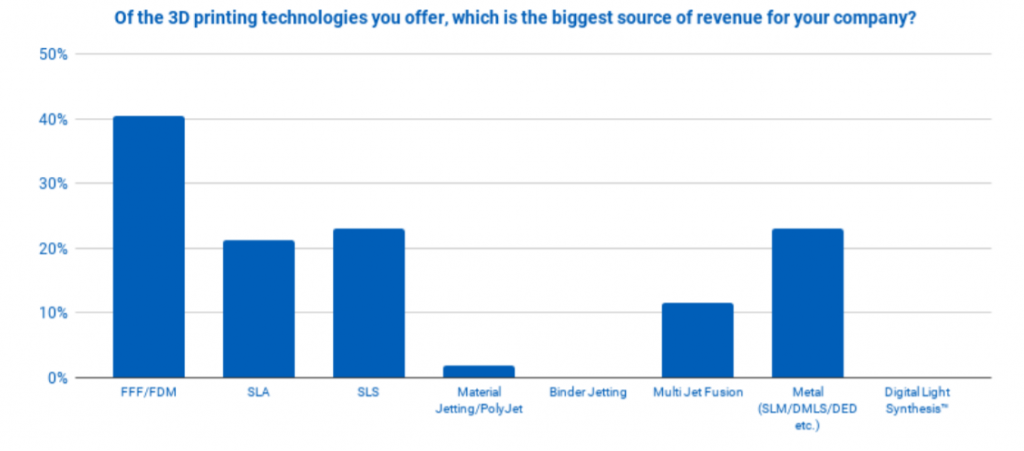
- FFF/FDM、SLA、SLSがサービスプロバイダーの最多提供技術(AMFG、2019年レポート)
- プロバイダーの37%が年1,001〜10,000パーツ、25%が10,001〜50,000パーツ生産(AMFG、2019年レポート)
- サービスプロバイダー利用は2016年8%から2019年26%へ3倍に増加(EY、2019年グローバルレポート)
- 企業の81%が自社システム投資への躊躇をプロバイダー提携の主理由、48%がAMプロセス不慣れ、38%がAM設計の不確実性を挙げる(EY、2019年グローバルレポート)
将来展望
3Dプリント業界は、技術ブレークスルー、材料イノベーション、市場リーチ拡大により成熟を続けています。知識ギャップの克服、信頼性確保、中小企業への技術アクセス実現が導入を加速。業界ステークホルダーの多額投資と能力向上により、今後10年間の製造へのインパクトは変革的になるでしょう。