



Ultimaker社長ジョン・カウォーラ氏が語る3Dプリンティングの未来とエンタープライズ成長
2011年の創業以来、Ultimakerはデスクトップ3Dプリンティングの代名詞となりました。「積層造形を誰もが利用できるものにする」という信念のもと、オープンソースのプリンター、材料、ソフトウェアを提供してきました。2018年は転換点となり、S5の発売と主要材料サプライヤーとの新たなパートナーシップが発表されました。今回、Ultimaker北米法人社長のジョン・カウォーラ氏に、同社のエンタープライズシフト、製造現場におけるデスクトッププリンターの役割拡大、そして技術の未来について伺いました。
積層造形との出会い
ジョン・カウォーラ氏、Ultimaker北米法人社長
私は20年以上にわたり積層造形に携わってきました。2000年代初頭にZ Corporationでキャリアをスタートし、2016年にUltimakerへ参画しました。この期間、3Dプリンティングは3つの明確な波を経験してきました。1990年代の大型・高価なマシン、2000年代の数万ドルクラスへの価格低下、そして過去10年間の低価格デスクトッププリンターの爆発的普及、金属造形の登場、そして企業採用の加速です。
コンシューマーブームの終焉の中で生き残った理由
Ultimakerは2012〜2013年のコンシューマー向けブームに完全に乗じたわけではありません。初期から、技術的知識と実験意欲を持つ愛好家・ホビイスト、メイカー、教育機関に焦点を当ててきました。「誰もがプリンターを持つ」という物語は楽観的すぎました。代わりに、2018年までにエンタープライズ市場へ注力し、現在では収益の大半を大手企業が占めています。彼らは信頼性の高いオープンソースソリューションを求めています。
エンタープライズへのシフト:意図的か、自然な流れか
両方です。造形品質の向上、堅牢なソフトウェア、材料ラインアップの拡充といった技術進歩により、デスクトッププリンターが産業用途に耐えうるようになりました。製造現場のアーリーアダプターが技術を取り入れ始めた際、そのニーズに応える機会を捉えました。
産業空間におけるデスクトップシステムの役割
デスクトッププリンターは、試作、治工具、小ロット生産において、従来の高価なマシンを置き換えつつあります。エンジニアは今や机上や小規模クラスタにプリンターを設置し、集中型「プリントルーム」を不要にしています。大型産業用プリンターが大量生産で主導権を握る一方、ガラス繊維充填複合材など要求の厳しい材料にも対応し、同等の品質を実現することで、そのギャップは縮まりつつあります。
さらなる進化と用途拡大の可能性
間違いなく進みます。改善は「ユーザーフレンドリーなワークフロー」と「材料性能」の二方面からもたらされます。オープンプラットフォームにより、世界中の材料開発者が高品質フィラメントを創出し、より高速・高精度・高耐久な部品製造を可能にしています。この協調エコシステムが進化を加速させています。
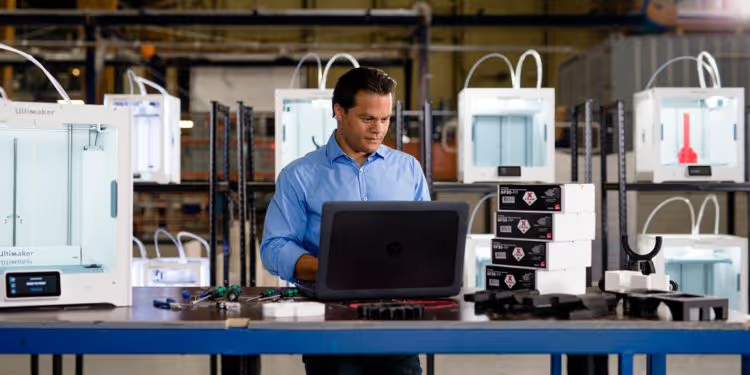
Ultimakerは主要材料メーカーとのグローバルアライアンスを発表し、プラスチック押出ベースのプロセス向けプロフェッショナル材料を拡充。
大手化学メーカーとの協業の戦略的意図
自動車、玩具、機器メーカーは年間膨大な量のプラスチックを購入しています。彼らは試作材料が量産グレードと一致することを求めています。トップティアのプラスチックサプライヤーと提携することで、フィラメントの化学組成を射出成形部品と整合させ、試作から量産へのシームレスな移行を実現します。3Dプリンティングの製造シェアが拡大するにつれ、これらのパートナーシップは不可欠になります。
材料イノベーションの重要性
量産対応部品には材料の一貫性が最優先です。従来の3Dプリンターメーカーの限られたR&Dにとどまらず、既存のプラスチック研究チームが参入することで、より堅牢で認証済み、コスト効率に優れた材料が市場に投入されています。
S5に込めたビジョンと差別化
製品ロードマップはエンタープライズ軌道に合わせて構築されてきました。2+からデュアル押出の3、そしてS5へ。S5は大型造形ボリューム、高度な自動化、高性能複合材への対応を実現し、試作と産業利用のギャップを埋めます。従来モデルにはなかった信頼性と材料汎用性を提供します。
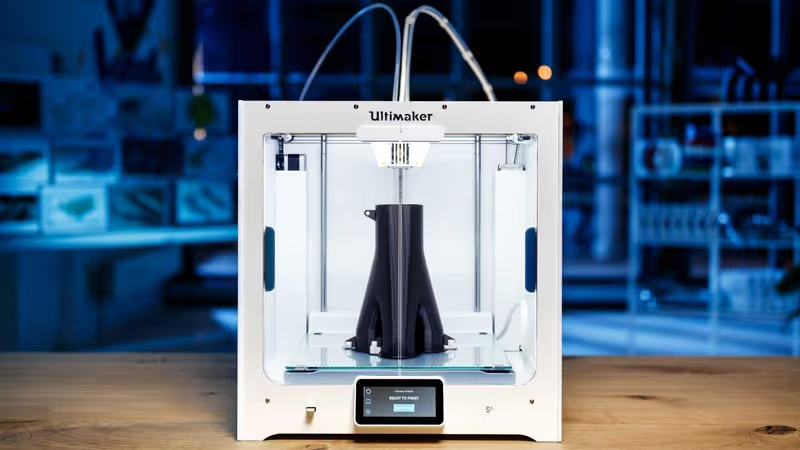
Ultimaker S5 3Dプリンター。
今後の製品展開
今年と来年はS5への投資を強化します。ロードマップは二本立てです。一つは最適化されたユーザーフレンドリーな試作ツール、もう一つは繰り返し精度と材料幅を拡張した完全産業用マシンです。これらを今後数年で市場投入する予定です。
業界が直面する核心的課題
依然として教育ギャップが存在します。特に量産応用において、エンジニアは積層造形が切削加工とは根本的に異なることを理解する必要があります。オフィスプリンター並みの使いやすさを実現しつつ、量産部品が求める厳格な性能要件も満たさなければなりません。
今後5年の積層造形の進化予測
試作中心から量産中心の技術へシフトすると見ています。HPやCarbonなどがすでに大量生産向けソリューションを構築しています。競争激化で材料価格は下落し、フィラメントと射出成形用プラスチックのコスト差は縮小するでしょう。より多くの分野で量産グレード部品への採用が進みます。
Ultimakerの次のステップ
設計から後処理までオフィス体験をさらに合理化し、より高い繰り返し精度、広い材料レンジ、小ロット量産能力を備えた新ラインのプリンターを開発することです。
Ultimakerの詳細については https://ultimaker.com/ をご覧ください。
3Dプリント
- 主要3Dプリントフィラメントの可燃性比較:PLA・ABS・PETG・TPU
- 3Dプリント必要フィラメント量の計算法:1kgで何個造形できる?節約術も解説
- 3D プリントコストを削減する 5 つの実証済み方法
- アディティブマニュファクチャリングにおけるシームレスなマルチチャネルカスタマージャーニー
- メタル3Dプリント部品を最適化するための主要設計原則
- PETG vs ABS vs ASA:どの3Dプリントフィラメントが勝つか?
- 溶融積層造形(FDM):ホビイストからプロまでの実践ガイド
- Carl Calabriaの磁気フェザーボード: 木工精度を高める3Dプリント革新
- SDKが積層造形のイノベーションを加速する理由
- バインダージェッティングとマテリアルジェッティング:3Dプリンティング技術の主な違い
- LEO Lane副社長リー・バス・ネルソン氏インタビュー:安全なデジタル・サプライチェーンと3Dプリントの未来