



エキスパートインタビュー:Scott Dunham氏が語る金属3Dプリンティング、サービスビューロー、AM材料市場——後編
これはScott Dunham氏への2部構成インタビューの後編です。 前編はこちら。
金属3Dプリンティングは近年ホットなトピックで、多くの企業が参入しています。今後どれだけ市場成長が見込まれますか?
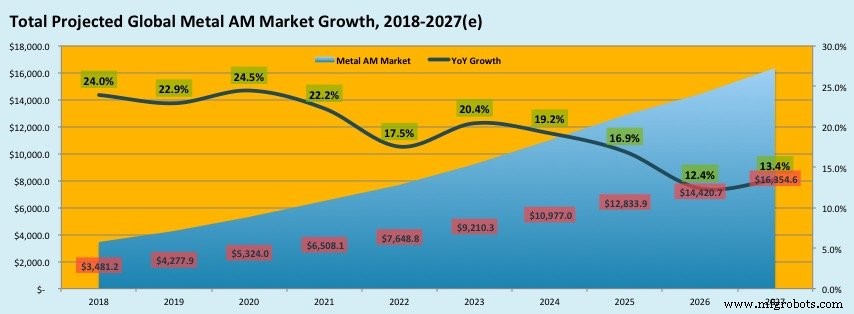
金属アディティブマニュファクチャリング(AM)エコシステムを見ると、最大の飛躍はハードウェアにあります。市場はSmarTechが注目する4つのバリューチェーンセグメント——ハードウェア、材料、生産サービス、ソフトウェア——に分解できます。各セグメントの相対規模が技術成熟度を物語ります。
ハードウェア優位は初期段階技術を示唆します。企業は最新マシンと新興金属プロセスを取得し、真の能力を理解し、劣ったソリューションへのロックインを回避しようとします。業界が成熟するにつれ、重点は材料と生産サービスへシフトし、より高い稼働率とシリアル生産需要を反映します。とはいえ、ワンオフと少量パーツはニッチ用途で依然として高い価値を持ちます。
マシニングなど従来の減法技術もデジタル制御されていますが、アディティブマニュファクチャリングには依然として未開拓の独自メリットがあります。世界の工作機械販売台数とAMシステム販売台数を比較すると——AMはまだマイナープレイヤーですが、それゆえに金属側で巨大な成長ポテンシャルがあることを裏付けています。
サービスビューロー:より多くの企業が社内金属3Dプリンティングを導入するにつれ、必須になるか?
冶金学的観点から、粉末床溶融は複雑で反復性の最適化が困難です。この複雑さが、金属AMにおけるアウトソーシング専門知識を提供するサービスビューローの明確なニッチを創出しています。5年以上社内で取り組んできた企業でも、後処理と認証プロセスをまだ改善中です。他社にとっては参入障壁が高く、内部能力構築よりプラグアンドプレイソリューションを好みます。
企業がプリンターを内製化しても、後処理、認証、適格性評価をパートナーに任せるケースが多々あります。サービスビューローはそのギャップを埋め、非パワーユーザーの時間と資本を節約し、採用を加速します。ポリマー側ではこのアウトソース専門性はそれほど重要ではありませんが、新アプリケーション出現に伴い成長の余地があります。
新規ユーザーは多様な業界から現れます。航空宇宙は例えば、大量パーツ向けにサービスビューローを急速に統合しました。しかし多くの金属プロセスはまだ未発達で、サービスプロバイダーが専門化し価値を提供する窓口となっています。
非AM企業が市場参入——このトレンドは続くか?XeroxのVader Systems買収が一例です。
Xeroxの動きは注目に値しますが、成功の完璧な青写真とは言えません。それでも、大手テクノロジー企業がアディティブマニュファクチャリングを探求するトレンドは続くと予想されます。Canon、Epsonなども過去8年間でAMへの関心を示してきました。買収は続くでしょうが、すべての参入者が成功するわけではありません。鍵は自社のコア強みがAM能力と合致するニッチを見つけることです。
AM材料市場への主要な洞察
オープン材料イニシアチブはAM課題の万能薬として描かれがちですが、現実はよりニュアンスがあります。顧客がプリンターパラメータを調整できるようにしても、自動的に最適材料が得られるわけではなく、プロセスは高コストで複雑です。成功する材料開発戦略には、プリンターとターゲット用途の両方への深い理解が必要です。
組織が特定ユースケース向け特定材料を必要とする場合、最も効率的な道はマシンメーカーがすでに検証済みの事前認定材料を使用することです。このハンズオフアプローチが、独自開発の負担なしに反復可能な結果を提供します。
究極的に、プリント可能な材料の範囲はハードウェアによって制約されます。各プリンターが許容温度範囲、供給速度、その他パラメータを定義します。したがって、ハードウェアイノベーションが材料選択肢拡大の最も重要なドライバーであり続けます。
3Dプリンティングにおけるソフトウェアの進化する役割
ソフトウェアは長らくAMの痛点でした。特に業界がラピッドプロトタイピングからフルスケール製造へ移行する中で。2つの重要なソフトウェアニーズは自動化と設計最適化です。
- 自動化:ロボット統合を超え、ビルド計画から後処理までエンドツーエンドワークフローを合理化し生産性向上を図る必要があります。
- ジェネレーティブデザイン:アディティブマニュファクチャリングの独自の強みを活かした軽量・高性能パーツ創出をエンジニアに可能にします。
- シミュレーションとインシチュモニタリング:設計とリアルタイムプロセスデータの結合が品質保証を強化し、多くのセクターで認証の必須要件となっています。
これらソフトウェア進歩の総体が参入障壁を下げ、AMを業界横断で実行可能な製造代替手段へと変えます。
今後5年の展望
2つの大きなシフトを予見します:
- 競争的統合:合併、買収、戦略的提携が市場を再編。自動化、品質保証、コンサルティングサービスでペースを維持できない企業は取り残されるリスクがあります。
- マシンの専門化:特定材料や用途に特化したマシンが増える——EOSのカスタムシステム部門のような——一方で柔軟なソリューションも共存します。
これらトレンドがイノベーションを推進し、金属AMが製造エコシステムに統合される在り方を再定義します。
SmarTech Analysisについて詳しくは: https://www.smartechanalysis.com/
3Dプリント
- スペンサー・ライト氏インタビュー:nTopologyと金属積層造形のエキスパート洞察
- Digital Alloys CEOダンカン・マッカラム氏インタビュー:ジュール・プリンティングと金属3D製造の未来
- 3Dプリンティング成功の3本柱:ハードウェア、材料、ソフトウェア
- Nanoe CEOギヨーム・ド・カラン氏インタビュー:セラミック3Dプリンティングの未来を語る
- ジョン・カウォラ氏に聞く:Ultimakerのエンタープライズ3Dプリンティングへの転換
- JabilのRush LaSelle氏:アディティブマニュファクチャリングがグローバル生産をどう変革するか
- エキスパートインタビュー:SmarTech Analysis VP Scott Dunham氏が語るアディティブマニュファクチャリングトレンド(前編)
- APWORKS CEOヨアヒム・ツェトラー氏インタビュー:金属3Dプリンティングでビジネス価値を解き放つ
- Xometryグレッグ・ポールセン氏インタビュー:Manufacturing-as-a-Serviceが生産をどう変革するか
- 2019年、3Dプリンティング材料市場を牽引する5つのキートレンド
- 3Dプリンティングが今後10年で製造業をどう変えるか