



2019年、3Dプリンティング材料市場を牽引する5つのキートレンド
業界成熟に伴い、3Dプリンティング材料市場を形作る力とは?
材料はハードウェア、ソフトウェアと並ぶ3Dプリンティングの三本柱の一つ。Wohlers Report 2019によれば、材料セグメントは2018年に前例のない成長を記録し、積層造形のシリアル生産用途拡大が牽引。2019年は以下の複数トレンドの収斂により、そのモメンタムを継続すると見られます。
1. 複合材3Dプリンティングの台頭
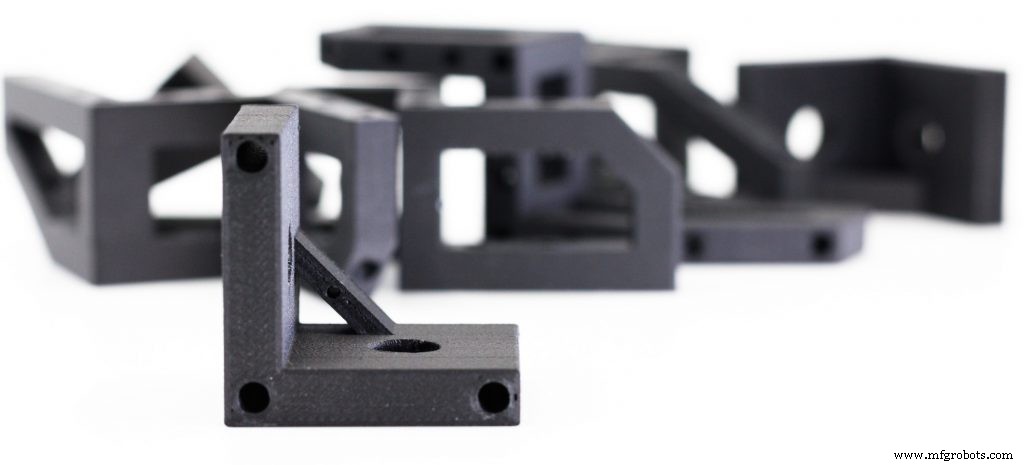
複合材セグメントはAMにとって高付加価値機会を提示します。SmarTech Analysis報告では、世界複合材3Dプリンティング市場が今後5年でCAGR 22.3%で成長し、複合材製造全体の相当シェアを占めると予測。3Dプリンティングでは複合材は典型的にポリマーコア(ナイロン等)に刻み繊維または連続繊維で強化。アルミニウム等の金属に匹敵する優れた強度と剛性を実現します。
これら強化特性により、複合材は航空宇宙、自動車、エネルギー、石油ガスでツーリングとエンドユース部品に魅力的。例えばカナダのエネルギーサービス企業Shawcorは、Markforged複合材プリンターでカスタム積載機を製造し約120万ドルを節約。53個の造形部品のうち約50%がケブラー、HSHTガラス、カーボンファイバーで強化され、従来のアルミニウムと板金部品を置換。
Arevoの一体造形複合材バイクフレームも別のブレークスルー。ロボット複合材3Dプリンティングで、従来製造なら数ヶ月かかるフレームを数日で製造可能。これら例は複合材の未開拓ポテンシャルとセクター成長軌道を示しています。
材料開発
Markforgedの最近のOnyx FR発売――初の難燃性複合材――は継続的イノベーションを示唆。ナイロンベースに連続カーボンファイバーを強化、自己消火性を持ち、自動車・航空宇宙・防衛の厳格な防火基準をクリア。Techmer PMは大判3Dプリンターメーカーからの需要でカーボンファイバー強化ポリマーの大量生産ラインを開設。ArkemaのKepstan PEKK新工場も同様に、カーボンファイバー複合材と3Dプリンティング需要の急増に対応。
2. 材料生産の拡大
業界は製造フットプリントを拡大中。2月、Amastan Technologiesが精製チタンメーカーAL Solutionsを買収、Amastan Additiveにリブランド。AL Solutionsのリサイクル技術とAmastanのプラズマベースUniMelt®の併用で、AMチタン粉末サプライのキープレイヤーへ。
Jabilも専門ユニット「Jabil Engineered Materials」を立ち上げ、エンジニアードAM材料の開発・検証・商業化を推進。現在PETg、PETg ESD、TPU 90A、TPU 90A ESDを提供、今後数ヶ月で追加材料をリリース予定。社内利用と市場提供の双方で材料選択肢を拡大し、導入加速を狙います。
更なる企業が生産能力を拡充するにつれ、市場は大幅なブーストが見込まれ、セクター横断での3Dプリンティング成長をさらに支援します。
3. オープンマテリアル概念の拡大
材料イノベーションは機械開発に遅れがちです。主因はプロプライエタリなサプライチェーン。多くのプリンターメーカーが自社材料のみに制限し、価格高騰とイノベーション阻害を招いています。
オープンマテリアルモデルは、材料メーカーとプリンターメーカーの協調を促し、二大メリットをもたらします:ユーザーへの幅広い選択肢、開発サイクルの高速化。UltimakerのMaterial Alliance Programが好例で、サードパーティフィラメントの造形パラメータデータベースを提供。2018年4月開始以来、BASF、DSM、Arkema、Jabil等80社以上が参加。ArkemaのPVDFベースFluorXフィラメント参入で、高性能・耐熱オプションが拡充。
HP、Origin、Prodways、さらにはStratasysも同様のオープンマテリアル戦略を採用。Stratasysも高性能材料開発には外部パートナーシップが必要と認め、協調へのシフトを示唆。
4. 材料コストの緩やかな低下
高材料コストは長らく3Dプリンティング普及の障壁でした。研究によれば、3Dプリンティング原料はプロセスと材料により、従来製造同等品の最大10倍のコストになることも。
SLA用レジン価格は一般グレードでリットルあたり50ドル、プログレードで500ドル程度だが、一部メーカーは10〜20ドルまで提示。比較的低い出荷量とプロプライエタリサプライチェーンの優位性が価格高止まりの要因。
しかし、シリアル生産量の増大とオープンマテリアルエコシステムの台頭が価格低下を約束。Carbonは2016〜2018年にレジン価格を300ドルから50ドル/リットルへ引き下げ、大量アプリケーションを触媒と説明。他メーカーも追随すれば、市場主導の緩やかな材料コスト低下が期待できます。
5. グローバル化学大手の関与深化
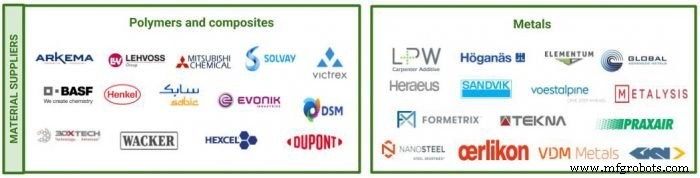
大手化学企業がAMの産業ポテンシャルを認識。提携、新施設、材料発売で参入加速。StratasysとSolvayが5月に共同ロードマップ発表、PEEK、PPSU等高性能材料をStratasysプリンター向けに開発。VictrexはBond 3Dに数百万ユーロ投資、PAEKとPEEK部品の市場投入加速。BASFはImpossible Objectsと協業、ポリアミド6と複合材技術を融合し自動車・産業用途をターゲット。
これらアライアンスは明確なトレンドを示唆:化学大手がAMに多額投資し、技術の長期的商業的生存性を裏付けています。
繁栄する未来へ
材料市場はAM継続進化の要です。最もインパクトあるトレンドは、生産グレード部品への市場需要によって駆動される材料開発の急増。化学大手がR&D、投資、戦略的提携でポジション強化、プリンターメーカーは協調で材料エコシステム拡大を推進。
材料ポートフォリオ拡大とコスト低下に伴い、3Dプリンティングの適用範囲は拡大し、多様な業界への導入が加速するでしょう。
3Dプリント
- ULTEM & PEEK:高性能3Dプリンティング材料をマスターする
- 3Dプリンティング成功の3本柱:ハードウェア、材料、ソフトウェア
- 2019年を形作る5大3Dプリントトレンド
- 2018年を形作った3Dプリント7大トレンド
- 究極の耐久性を実現する最強3Dプリンティング材料10選
- 3Dプリント用環境配慮型生分解性材料:持続可能なソリューション
- SLS、MJF、FDM、SLA、DLS™ 向け 3Dプリント材料選定の完全ガイド
- 3Dプリント用フレキシブル材料トップガイド:性能と用途
- 2019年CMMSトレンド:顧客中心のイノベーションが業界を牽引
- デジタル保険:購入と管理を変える5つのトレンド
- K 2019:材料イノベーション - AI、リサイクル、バイオベースプラスチックが未来を形作る