



プロセスプランニング・見積・原価計算:競争力のある製造業のためのマスターガイド
プロセスプランニング、見積、原価計算
原価評価
プロセス設計は、製品製造に必要なコストを把握するまで完了しません。一般的に最低コストの設計が自由市場で成功するため、コストを構成する要素を理解することが不可欠です。
コスト要素
製品の構成要素やコスト要素は大きく分けて(1) 経常費(製造費・運営費)と(2) 非経常費に分類されます。これらはさらに直接費、間接費に分類され、資本的費用は非経常費に含まれます。経常費にはすべての直接費と間接費が含まれ、資本的費用は非経常費に分類されます。
直接費
直接費は、特定製品の製造に直接帰属できる要因のコストです。これには材料費と労務費が含まれます。材料費は完成品に組み込まれる材料のコストで、原材料から切り取られたすべての廃棄物を含みます。労務費は機械ごとに異なり、通常は作業に要する時間に労務単価を乗じて計算されます。したがって、作業の準備と実行に要する時間を見積もって労務費を算出する必要があります。
間接費
間接費は、特定製品の製造に間接的にしか帰属できない要因のコストです。間接経費や諸掛かりとも呼ばれます。間接経費は一般的に作業時間に間接費率を乗じて計算されます。この率は、ある期間(月や週)における製造部門に適用可能な総間接費を、同期間の総直接労働時間で割ることで求められます。
資本的費用
資本的費用は一次的または非経常的なコストで、工場・建物・製造設備・工具などの減価償却資産と、土地などの非減価償却資本的費用を含みます。資本的費用は、主要な機械・工具コストを時間単位または生産個数単位で配賦することで決定されます。
製品総コストは、製品製造の直接費に製造に帰属する間接費を加えたものです。
プロセスエンジニアがコストデータを製造問題分析のツールとして活用するため、コストを固定費と変動費に分類するのが便利です。
固定費には、工具準備・セットアップなどの準備費用、および生産数量に依存しない利子・減価償却費が含まれます。
変動費は、生産数量の変動に応じて変動するコストです。直接労務費・材料費、および生産変動に応じて変動する間接費の一部が含まれます。製品総コストは固定費+変動費と見なせます。
コスト構造
コスト構造: コスト要素を組み合わせると以下のコストタイプが得られます:
- 主要費(プライムコスト): 直接費とも呼ばれ、以下で算出:
主要費 = 直接材料費 + 直接労務費 + 直接経費 - 工場原価: 工作原価とも呼ばれ、以下で算出:
工場原価 = 主要費 + 工場経費 - 製造原価: 以下で算出:
製造原価 = 工場原価 + 管理経費 - 総原価: 以下で算出:
総原価 = 製造原価 + 販売配賦経費 - 販売価格: 以下で算出:
販売価格 = 総原価 + 利益
標準原価
原価計算では実際原価(記録原価)または標準原価(事前決定原価)が使用されます。「実際原価」という用語は誤解を招きます。通常、実際の賃率ではなく平均賃率が用いられ、設備資本の使用や一般管理費については恣意的な配賦が行われます。また実際原価は作業完了からかなり後になってからまとめられます。このアプローチはコスト管理というより財務説明責任を主眼としています。
標準原価は、部品に一定量の材料があり、その製造に一定量の労務が投入されるという命題に基づきます。一定期間ではコストは単位当たりまたは時間当たりの平均コストを中心に変動しがちです。標準原価を用いることで推測要素が減り、パフォーマンスを測定する基準が確立されます。各部品・アセンブリには標準原価カードがあり、標準材料費、労務費、間接費、総コストが記録されます。
標準原価システムは(1) 基準標準と(2) 当期標準の2部で構成されます。基準標準は頻繁には決定されません(例:年1回)、当期標準は最新のコストを表します。両者の差がコスト差異となります。
労務費の見積もり
労務費を除くすべての直接・間接費は工場の経理部門で決定されます。プロセスプランナーは主に製造プロセスに直接関連する労務費を担当します。しかし、作業者が作業を実行するために必要な総時間は以下のクラスに分類できます:
- 段取り時間: 作業準備のために要素をセットアップするのに必要な時間。図面研究・書類作業時間、工具室から工具を取り出す時間、機械への工具取り付け時間などが含まれます。段取り時間は通常1ロットあたり1回実施されます。20分段取りにかかる場合、その時間を各部品に配賦します。各要素の時間は見積もり担当者が持つ標準表から取得されます。
- 人為・ハンドリング時間: オペレーターがワークの取り外し・取り付け、機械・工具の操作、各作業中の測定に費やす時間。
- 機械時間: 作業サイクルごとに機械が働く、または工具が切削している時間。
- 取り外し時間: 最後の部品が加工された後、機械から工具を取り外し、工具と機械を清掃するのに必要な時間。これは1ロットにつき1回発生します。
- ダウン・ロス時間: 故障、工具・材料待ちなどでオペレーターが避けられなく失う時間。
作業実行時間には、個人的必要時間、工具交換・再研磨時間なども含まれ、これらは他のすべての時間の合計の約20%と見なされます。さらに検査・チェック時間があり、これは測定器によって異なります。
特定タイプの工作機械での各作業は多数の小要素に分割されます。これらの要素は標準化・測定・記録可能です。これは主に時間動作研究で行われます。各種時間の標準データも利用可能です。加工時間は、送り・速度・切込み深さ・工具移動距離・工具アプローチを考慮した各加工作業の公式を用いて計算されます。
機械時間: すべての加工時間は以下の基本公式で計算できます。
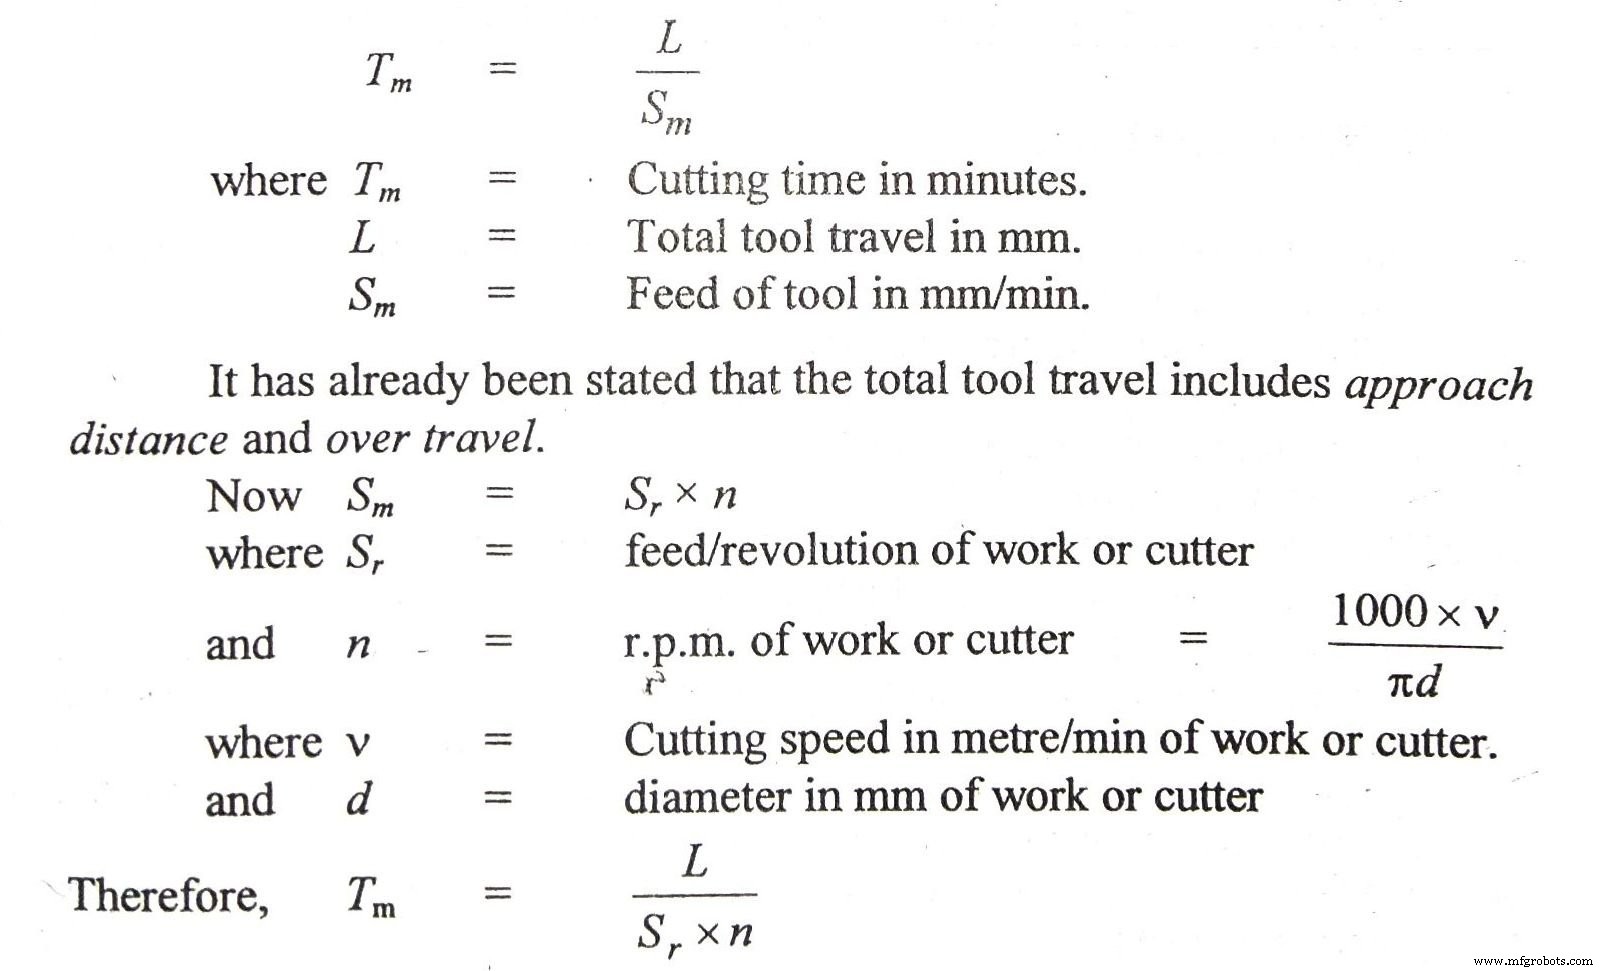
各作業の加工時間計算とその送り・速度・切込み深さは各章で示されるか、ハンドブックで入手可能です。
原価計算の方法
コスト評価の開発に用いられる方法は3つのカテゴリに分類されます:方法工学、類推によるコスト、過去データの統計分析。
通常採用される方法工学アプローチでは、作業の個別要素を詳細に特定し、それらを部品当たりの総コストに集計します。典型的だが簡略化した例は、鋼鍛造品からシンプルな継手を製造するケースです。
産業技術
- フライス加工(ミリング)完全解説:定義、プロセス、主要操作
- 穴あけ加工(ドリリング)完全ガイド:定義、プロセス、金属加工の12のコツ
- 粉末冶金完全解説:定義、プロセス、メリット、用途、FAQ
- ブローチ加工とは:プロセス、仕組み、主要タイプを徹底解説
- ケミカルマシニング:応力なしで精密に金属を除去する技術
- 超音波加工:原理、種類、用途を徹底解説
- ガス溶接:プロセス、装備、用途、メリット・デメリット
- ホーニング加工:定義、プロセス、工具、メリット・限界、用途
- 鍛造:プロセス、種類、材料、メリット・デメリット、用途
- ロボット溶接とは?仕組み、メリット、用途、手動溶接との違いを徹底解説
- 銀ロウ付け(銀ろう接)とは?プロセス、材料、用途を徹底解説