



2026年 米国主要半導体企業 13 社:AI 時代を牽引する業界リーダーたち
米国は、単なるチップ出荷量だけでなく、サプライチェーンの最も重要なコンポーネントを支配することで、グローバル半導体エコシステムを主導しています。画期的なチップアーキテクチャから最先端ソフトウェアツール、ハイパフォーマンスコンピューティングまで、米国企業は年間 5,000 億ドル以上の売上を生み出し、世界の半導体収益の半分以上を占めています。
このガイドでは、最も影響力のある 13 社の米国半導体企業を解説し、ビジネスモデル、旗艦技術、市場ポジション、主要業績指標を詳述します。AI、家電、次世代コンピューティングを支えるこれらの企業が、業界の未来を形作っています。
ご存知ですか? 2022 年の CHIPS and Science Act は、米国半導体製造と研究を強化するため 527 億ドルを配分——うち 390 億ドルはファブ向け、110 億ドルは R&D と人材開発向け。 [1]
13. NXP Semiconductors:自動車チップのリーダー
設立 2006 年
主力製品:ADAS、RF、ワイヤレス通信ソリューション
年間売上:126.1 億ドル
競争優位性:NFC と組み込みセキュリティチップ
Philips からのスピンオフとして誕生した NXP は、自動車、産業、セキュア接続ソリューションで優れています。そのチップは ADAS、インフォテインメント、パワートレイン制御、車両ネットワークに不可欠であり、NFC 技術は非接触決済と IoT デバイスを支えています。
重要ポイント:2026 年、NXP は車両デジタル化を加速する S32N7 スーパー統合プロセッサーを発表しました。
12. Marvell Technology:データインフラのイノベーター
設立 1995 年
主力製品:ASIC、ネットワーキングチップ、ストレージコントローラー
年間売上:81.9 億ドル以上
競争優位性:カスタム AI シリコンでのリーダーシップ
Marvell はデータインフラと接続性を推進し、クラウド、5G、AI ワークロードにおける効率的なデータ移動、ストレージ、処理を可能にします。そのチップは主要クラウドプロバイダーとハイパースケールデータセンターを支えています。
800G と 1.6T 光ネットワーキング、AI クラスターインターコネクトへの投資により、Marvell の AI 需要は主要成長エンジンとなっています。
重要ポイント:2026 年度売上は 81.9 億ドルに達し、AI 中心の需要で牽引されました。 [2]
11. Analog Devices:信号処理のスペシャリスト
設立 1965 年
主力製品:アナログ IC、ミックスドシグナル半導体
年間売上:110 億ドル以上
競争優位性:産業と自動車への注力
Analog Devices は実世界の信号をデジタルデータに変換し、そのチップを産業、自動車、通信、ヘルスケア市場における精密・低電力アプリケーションに不可欠なものにしています。
長い製品ライフサイクルと継続的な需要というレジリエントなビジネスモデルが、循環的な市場でも収益を安定させています。
電動化、AI 対応インフラ、再生可能エネルギーが成長を牽引しています。
重要ポイント:売上の 45% が産業、30% が自動車、それぞれ 13% がコンシューマーと通信から。 [4]
10. KLA Corporation:チップ品質管理の権威
設立 1975 年
主力製品:ウェーハ検査、計測ツール
年間売上:130 億ドル以上
競争優位性:プロセス制御と検査での支配的地位
KLA は欠陥のないチップを保証する精密検査と計測システムを提供します。先進光学、AI アルゴリズム、高精度計測により、複雑ノードで重要な準原子レベルの欠陥を検出します。
プロセス複雑性の増大に伴い、KLA システムはさらに不可欠となり、歩留まり最適化と高い製造投資を推進しています。
重要ポイント:サービス契約、ソフトウェアアップグレード、データ分析などの収益源が、ダウンサイクルでも強靭なキャッシュフローを確保。
9. Lam Research:精密製造のスペシャリスト
設立 1980 年
主力製品:エッチングシステム、堆積装置
年間売上:216 億ドル以上
競争優位性:プラズマエッチングでの支配的地位
Lam Research は、超微細トランジスタ構築に不可欠なエッチング、堆積、ウェーハ洗浄技術を供給します。ノードが 5nm を下回るにつれ精度要求が高まり、Lam の先進システムへの需要を押し上げています。
重要ポイント:そのシステムは 3D NAND メモリにも不可欠で、200 層以上のスタックをサポートしています。
8. Applied Materials:チップ製造のエンジン
設立 1967 年
主力製品:半導体製造ツール、堆積システム
年間売上:283 億ドル以上
競争優位性:高いスイッチングコスト
Applied Materials は、世界中のファブを動かす先進装置——チップ生産チェーン全体を可能にするツール——を製造しています。
財務面では 283.6 億ドルの売上と 78.3 億ドルの純利益を報告、49% の粗利益率がその専門ツールの高い価値を反映しています。
重要ポイント:ゲートオールアラウンドトランジスタと先進 DRAM スケーリングに多額投資。57,700 件の特許を保有、うち 45% が現役。 [6]
7. Micron Technology:メモリのエンジン
設立 1978 年
主力製品:DRAM、NAND フラッシュ、高帯域幅メモリ
年間売上:373 億ドル以上
競争優位性:長期供給契約
Micron は DRAM と NAND メモリの主要米国メーカーとして唯一の存在です。AI ワークロードによりメモリがコモディティから戦略的ドライバーへと変貌し、高帯域幅メモリと大容量 DRAM の需要を押し上げています。
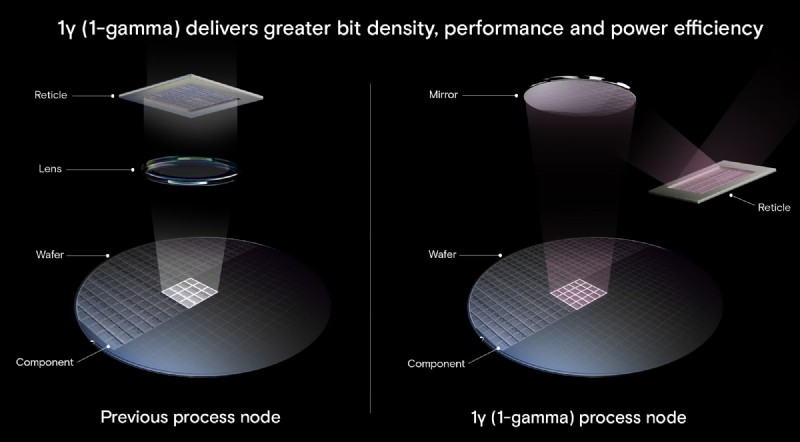
Micron の 1-gamma DRAM と 200 層 3D NAND がこの急増の最前線にあります。
重要ポイント:売上の 77% が DRAM、23% が NAND フラッシュ由来。 [7]
6. Texas Instruments:日常エレクトロニクスの静かなリーダー
設立 1930 年 (Geophysical Service として)
主力製品:アナログ IC、組み込みプロセッサー
年間売上:176 億ドル以上
競争優位性:アナログ半導体での支配的地位
TI のアナログセグメントは 1,100 億ドル以上と評価され、2034 年まで約 6% の CAGR で成長が見込まれています。スマートフォン、電力システム、自動車、産業ロボットなど数百億デバイスを供給し、現代エレクトロニクスの骨格となっています。
長い製品ライフサイクル (10–20 年以上) が予測可能で安定した収益ストリームを生み出します。
重要ポイント:粗利益率は 58% に迫り、アナログ売上が総売上の 80% 以上を占めます。
5. Advanced Micro Devices:ハイパフォーマンスコンピューティングの再定義
設立 1969 年
主力製品:Ryzen、EPYC、Radeon、Instinct AI アクセラレーター
年間売上:374.7 億ドル以上
競争優位性:EPYC CPU でデータセンター成長
AMD はアンダードッグから CPU、GPU、AI アクセラレーターの主要プレーヤーへと上り詰めました。EPYC サーバー CPU と Instinct GPU は AI とデータセンターワークロードの鍵です。
重要ポイント:2026 年度データセンターセグメントは前年比 57% 成長、EPYC と Instinct 需要が牽引。 [9]
4. Qualcomm:ワイヤレス接続の王者
設立 1985 年
主力製品:Snapdragon SoC、5G モデム、RF システム
年間売上:444 億ドル以上
競争優位性:比類なきワイヤレス特許ポートフォリオ
Qualcomm は Snapdragon プロセッサーでグローバル スマートフォン エコシステムを支え、SoC 出荷の約 25%、ハイエンド Android 市場の 70% 以上を占めます。チップ製造と特許ライセンスのハイブリッドモデルが高収益構造を生み出しています。
スマホ以外でも自動車と IoT で急拡大中。自動車から四半期 10 億ドル以上、年間 20% 以上の成長を目指しています。
3. Broadcom:グローバルデータインフラのバックボーン
設立 1961 年
主力製品:カスタム AI アクセラレーター、ネットワーキングチップ
年間売上:682 億ドル以上
競争優位性:カスタム AI チップリーダーシップ
Broadcom はネットワーキング、カスタムシリコン、インフラソフトウェアで優れています。Google、Meta 向けなどのカスタム AI チップが、スケールでの最適化パフォーマンスを実現します。
2025 年度売上は前年比 24% 増、フリーキャッシュフロー 269 億ドルを生成。売上の 57% が半導体、43% がインフラソフトウェア由来です。
AI 売上は 2025 年に 200 億ドル、前年比約 65% 成長。2027 年までに AI チップ売上 1,000 億ドル超、6 大顧客へ 10 GW のカスタムアクセラレーター展開を予定。 [10]
2. Intel:自らを再発明するレガシーチップジャイアント
設立 1968 年
主力製品:CPU、AI アクセラレーター、FPGA
年間売上:528 億ドル以上
競争優位性:垂直統合製造 (IDM)
Intel は初の商用 CPU を開発し、数十年にわたりムーアの法則を牽引しました。PC とサーバー CPU で依然としてリーダーであり、Dell、HP、Lenovo などの OEM に供給しています。
自社で設計・製造する IDM モデルが差別化要因。最近はファウンドリサービス (Intel Foundry) と Intel 18A などの先進ノードに注力し、AI とエッジコンピューティングへも拡大しています。
重要ポイント:年間 R&D 支出 138 億ドル、設備投資 146 億ドル超で製造リーダーシップ再構築へ。 [11]
1. NVIDIA:AI 革命の中心
設立 1993 年
主力製品:GPU、データセンターシステム、AI ソフトウェアプラットフォーム
年間売上:2,150 億ドル以上
競争優位性:CUDA エコシステム
NVIDIA はゲームグラフィックスのパイオニアから、ChatGPT、自動運転、ロボティクス、クラウドサービスを支える支配的な AI コンピューティングプロバイダーへと変貌しました。累積 AI 収益機会は最大 1 兆ドルに達する可能性があります。
その GPU は世界の TOP 500 スーパーコンピューターの 75% を占め、科学・エンタープライズコンピューティングでのリーダーシップを示しています。
CUDA という独自ソフトウェアスタックが開発者に大きなスイッチングコストを生み、NVIDIA の市場支配力を強固にしています。
重要ポイント:NVIDIA はディスクリート GPU 市場の約 92%、AI アクセラレーター市場の約 80% を支配。 [13]
関連記事
- 日本主要半導体企業 14 社
- 中国主要半導体企業 16 社
- 新しいコンピューティングパラダイムを特徴とする量子プロセッサー 15 選
引用元および追加参考資料
- What the Chips and Science Act means for AI, Stanford University
- Marvell projects strong fiscal 2028 revenue on AI‑driven data center boom, Reuters
- Analog Devices has the strongest growth outlook among DAO peers, Seeking Alpha
- Fourth quarter and fiscal 2025 financial results, Analog Devices
- Unlocking innovation while tackling availability & obsolescence, Converge
- Applied Materials' patents and statistics, GreyB
- AI memory is sold out, causing an unprecedented surge in prices, CNBC
- Analog semiconductor market innovations shaping next‑gen technologies, Precedence Research
- AMD valuation premium looks different after the latest earnings beat, Investing.com
- Broadcom Inc. Q4 2025 earnings call highlights, Yahoo Finance
- The latest advancement in Intel Foundry process technology, Intel
- 23 Fastest supercomputers in the world, RankRed
- NVIDIA controls 92% of the GPU market, Carbon Credits
産業技術
- インドの新興EVスタートアップが直面する製造課題とその解決策
- 中小企業が警戒すべきトップ5のサイバーセキュリティ脅威
- 収益アップ:セールスチームにAIを統合する10の実証済み方法
- 製造向け設計(DFM):アウトソーシングでコスト削減と生産加速
- DTCスタートアップの新潮流が小売業に革命をもたらす
- 信頼性の高いマイクロリアクター:明日の化学イノベーションを形作る
- 予防保全 vs 是正保全:主な違いとメリット
- 標準電線ゲージ(SWG)計算機 - サイズ早見表とケーブル特性
- 製造作業員のための必須安全プロトコル:包括的ガイド
- 適切なアクセスプラットフォームの選び方:タイプ、用途、安全メリット
- グローバル混乱下でサプライチェーンを強靭化する3つの実証済み戦略