



2026年 Marvell Technology の 11 社の主要競合:AI、クラウド、半導体市場を形作る企業群
過去 10 年間、Marvell Technology はグローバルな AI とデータセンター革命を牽引する重要なプレーヤーとなってきました。ストレージとネットワーキングチップのルーツから、同社はカスタム AI シリコン、高速ネットワーキングソリューション、光インターコネクト、クラウドインフラ半導体の主要プロバイダーへと進化しました。
この変貌は目覚ましいものです。数年前まで Marvell の収益はストレージとネットワーキング製品が主導していましたが、現在ではデータセンターセグメントが総売上の 75% 以上を占め、同社の主要成長エンジンとなっています。同社はカスタム AI シリコンビジネスだけで、2029 年までに年間売上 100 億ドルを超えると予測しています【1】。
2026 年はブレークスルーの年となりました。Marvell の株価は 3 倍以上に上昇、憧れの S&P 500 指数入りを果たしました。しかし半導体エコシステムが拡大するにつれ、チップメーカー間の競争は激化しています。
以下の表は、最も影響力のある 11 社の競合を概説し、それぞれの核心的強みと、AI、クラウドコンピューティング、半導体技術の未来をどう牽引しているかを強調しています。
ご存知ですか? Marvell は、データセンターインフラにおける対象市場が 2028 年までに 3 倍以上になると見込んでいます【2】。
11. Credo Technology
設立: 2008 年
主力製品: イーサネット DSP、PCIe 接続ソリューション
年間売上: 13.4 億ドル以上
競争優位性: 高度な SerDes、DSP、アクティブ電気ケーブル (AEC)
Credo は AI インフラブームに牽引され、急成長する半導体企業となりました。AI アクセラレーター、ネットワーク機器、ストレージシステム間の効率的なデータ移動に焦点を当て、帯域幅需要が 400G から 800G、1.6T ネットワーキングへと高まる中で重要なボトルネックを解決します。
Credo の AEC は光インターコネクトに対する低コスト・省エネの代替手段を提供し、AI データセンターを構築するハイパースケーラーの間で採用が進んでいます【3】。2026 年度には前年比 126% の増収を報告しました。
10. Astera Labs
設立: 2017 年
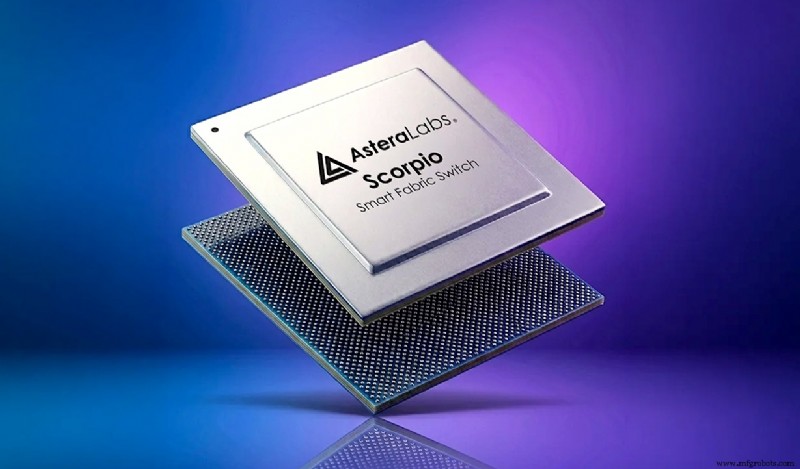
主力製品: Scorpio ファブリックスイッチ、Aries PCIe リタイマー
年間売上: 10 億ドル以上
競争優位性: AI 接続インフラ (PCIe、CXL)
NVIDIA と AMD が AI 計算を支配する中、Astera Labs はそれらのシステムをスケールさせる接続レイヤーを専門とします。その半導体ソリューションは、プロセッサー、アクセラレーター、メモリ、ストレージ間のボトルネックを軽減し、パフォーマンス、効率、拡張性を向上させます。
Astera の PCIe と Compute Express Link (CXL) への注力は、共有メモリとリソース活用が重要となる次世代 AI システムの最前線に位置づけられます。Marvell も高度な接続技術に多額投資しており、直接競合関係にあります。
同社は、さらに大規模な AI クラスタをサポートするため Scorpio ファブリックスイッチポートフォリオを拡張し、ラック規模の展開における帯域幅と拡張性を改善しています。
9. Arista Networks
設立: 2004 年
主力製品: AI イーサネットファブリック
年間売上: 97.1 億ドル以上
競争優位性: 拡張性のあるオペレーティングシステム (EOS)
Arista は当初からクラウドコンピューティング向けに構築されました。その EOS は信頼性、自動化、拡張性を高めるソフトウェア中心のアーキテクチャを提供し【4】、Microsoft や Meta などのハイパースケーラーに採用されています。
Arista の高速イーサネットプラットフォームは、プロプライエタリなネットワーキングソリューションに代わる選択肢として好まれ、クラウドプロバイダーが AI インフラをより効率的に拡張できるようにしています。
Marvell がマーチャントシリコンとネットワーキングコンポーネントを供給するのに対し、Arista はエンドツーエンドのネットワーキングシステムとソフトウェアプラットフォームを提供しますが、両社とも AI ネットワーキング予算とデータセンター接続をターゲットにしています。
財務面では、Arista は業界でも屈指の収益性を誇るネットワーキングベンダーで、粗利益率 60% 以上、営業利益率 46% 近くという、業界では稀な水準を達成しています。
8. Lumentum Holdings
設立: 2015 年
主力製品: 光エンジン、データセンター光学
年間売上: 24.8 億ドル以上
競争優位性: 高度なレーザー技術の専門性
Lumentum は光ネットワーキングインフラで Marvell と競合し、現代の AI データセンターで GPU、CPU、ストレージ、ネットワーク機器を接続するレーザー、光エンジン、トランシーバー、コヒーレント通信技術を供給しています。
2022 年、Lumentum は NeoPhotonics を買収し、高速光機能を拡張、AI ネットワークを開発するハイパースケール顧客との地位を強化しました。
現在、Lumentum のコヒーレント光技術は、特に高速インターコネクト展開において Marvell の光ネットワーキングポートフォリオの一部と直接競合しています。
800G、1.6T、将来の光ネットワーキングアーキテクチャの開発を積極的に進め、データセンター帯域幅要件の成長に対応し続けています【5】。
7. Alchip Technologies
設立: 2003 年
主力製品: AI アクセラレーター、データセンター ASIC
年間売上: 9.9 億ドル以上
競争優位性: 純粋な ASIC 専業、2.5D/3DIC チップレットパッケージング
Alchip は AI ブームの恩恵を受けています。ハイパースケーラーがマーチャントプロセッサーのみに頼らず、カスタム AI ハードウェアを自社設計する傾向が強まっているためです。主流チップメーカーとは異なり、Alchip の中核サービスはクライアントの完全カスタムチップ設計、製造、出荷を支援することです。
TSMC との緊密なパートナーシップにより、3nm 以降を含む先進ノードへの迅速な移行が可能です。Alchip の売上は Marvell より小規模ですが、カスタム ASIC 設計への特化がそのニッチで直接的な競合となっています。
6. Coherent Corp
設立: 1971 年
主力製品: コヒーレント光エンジン、データセンター光学
年間売上: 66 億ドル以上
競争優位性: フォトニクスでのリーダーシップ、垂直統合
Coherent はフォトニクス、レーザー、光通信、先進材料を専門とし、現代ネットワークでの大量データ伝送を可能にします。AI が前例のない帯域幅を要求する中、Coherent はハイパースケールデータセンターの主要サプライヤーとなり、2026 年度には 66 億ドルの売上を報告、前年比 18% 成長しました【6】。
Marvell と異なり、Coherent はカスタム AI ASIC やマーチャントイーサネットスイッチングシリコンでは激しく競合せず、光インフラに注力しています。レーザー製造から完成モジュールまでの垂直統合により、品質管理、サプライチェーンリスク低減、製品開発加速を実現しています。
5. MediaTek
設立: 1997 年
主力製品: AI アクセラレーターおよびデータセンター ASIC
年間売上: 192.3 億ドル以上
競争優位性: 巨大なスマートフォン規模、TSMC との緊密な関係
MediaTek は特にカスタム AI ASIC で Marvell の重要な競合となっています。Marvell が主要成長機会と見なすハイパースケーラー設計 AI チップ市場に積極的に参入しています。MediaTek は AI ASIC 市場が 2027 年までに 800 億ドルに達すると推定し、10-15% のシェアを目指しています。
MediaTek は高速 SerDes、先進パッケージング、チップレットアーキテクチャにも投資し、Marvell と同じ AI インフラボトルネックに対処しています。次世代 224G SerDes 技術を開発中で、これは AI システムでの効率的なデータ移動に不可欠なコンポーネントです。
4. Qualcomm
設立: 1985 年
主力製品: カスタム AI シリコン、サーバー CPU
年間売上: 444.9 億ドル以上
競争優位性: ワイヤレス技術リーダーシップ、巨大特許ポートフォリオ
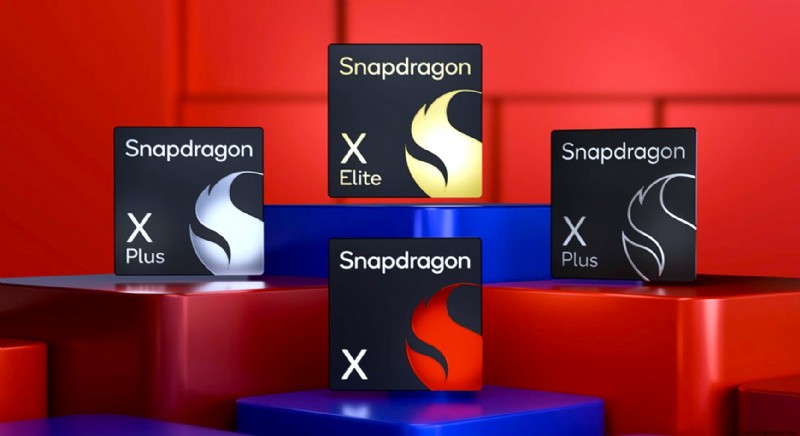
Qualcomm は自動車、AI、産業 IoT、PC、データセンターインフラへ多角化し、AI を最優先事項としています。Snapdragon X Elite プラットフォームで新世代 AI PC を立ち上げ、オンデバイス AI エンジンで大規模言語モデルをクラウドに依存せず実行可能にしました。
2025 年、Qualcomm は Alphawave Semi を 24 億ドルで買収し、高速接続、SerDes、チップレットインターコネクト、ネットワーキング IP を獲得しました。これらは Marvell が伝統的に強みとしてきた分野です。
Qualcomm の特許ポートフォリオ(334,800 件以上の特許と出願)は 56 億ドル以上のライセンス収入を生み、安定した高マージン収益源となっています。
3. Cisco Systems
設立: 1984 年
主力製品: Silicon One ネットワーキングプラットフォーム
年間売上: 607.5 億ドル以上
競争優位性: 企業 IT 部門との深い関係
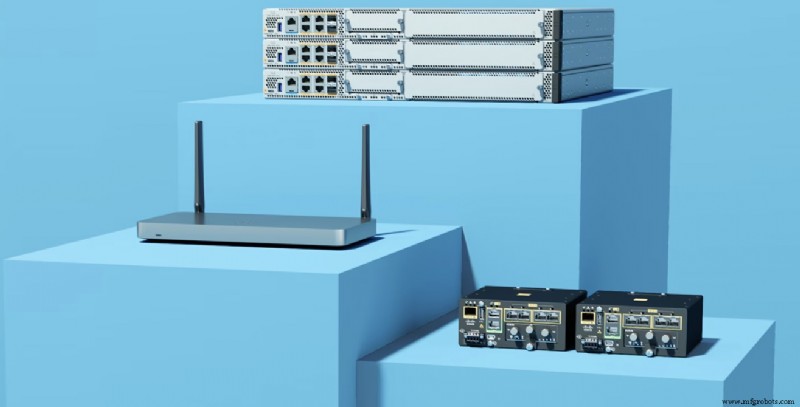
Cisco は広範な AI エコシステムの恩恵を受けています。すべての AI データセンターにはネットワーキング、セキュリティ、光学、ルーティング、データ管理インフラが必要です。Cisco の Silicon One チップ、Nexus スイッチ、光ネットワーキング、セキュリティプラットフォームは AI インフラ全体で強力なプレゼンスを持ちます。
Marvell がイーサネットスイッチシリコンとネットワーキングチップを供給するのに対し、Cisco は自社 Silicon One アーキテクチャで駆動される完全なネットワーキングシステムを構築しています。両社は高速ネットワーキングとデータ移動への支出を巡って競合します。
光ネットワーキングは主要な戦場です。Cisco の Acacia Communications 買収により、2026 年度単四半期で 10 億ドル以上の受注を獲得、前年比 200% 以上の成長が予測されています【7】。
2. AMD
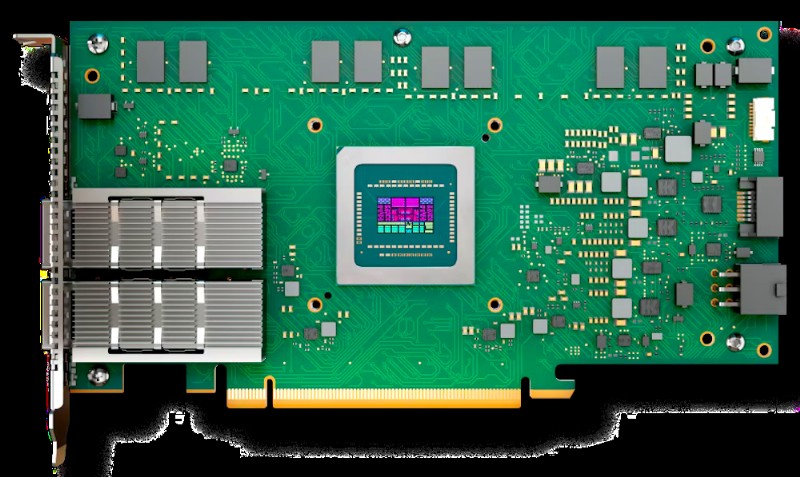
設立: 1969 年
主力製品: Instinct AI アクセラレーター、EPYC サーバープラットフォーム
年間売上: 374.5 億ドル
競争優位性: Xilinx 買収、アダプティブコンピューティング
AMD のデータセンタービジネスは大きな成功を収めています。EPYC プロセッサーがエンタープライズサーバーとハイパースケールクラウド展開で Intel から着実にシェアを奪い、データセンター売上が 2026 年度に 190 億ドルを超え、AMD 最大のセグメントとなりました。
Marvell がカスタム AI シリコンとネットワーキングソリューションに注力する一方、AMD は AI アクセラレーター、サーバー CPU、データセンタープラットフォームを供給します。両社は同じハイパースケーラー AI 支出予算をターゲットにしていますが、製品ラインは異なります。
AMD の Xilinx 買収により FPGA でリーダーとなり、産業市場での地位を強化。続く Pensando 買収で DPU とクラウドネットワーキング技術を追加し、モダンデータセンターでの役割を拡大しました。
時価総額の観点では、AMD は 2015 年の 20 億ドル未満から 2026 年には 8,000 億ドル超へ成長——驚異的なカムバックストーリーです【8】。
1. Broadcom
設立: 1961 年 (HP アソシエイト部門として)
競合製品: カスタム AI ASIC、イーサネットスイッチチップ
年間売上: 754.7 億ドル以上
競争優位性: 規模と財務力
Broadcom の独自の強みは、目に見えない市場を支配している点です。NVIDIA が GPU で注目を集める一方、Broadcom は AI クラスタのスケーリングを可能にするネットワーキングと接続のバックボーンを供給しています。Marvell の最も直接的な競合であり、カスタム AI シリコン——最も急成長する半導体セグメントの一つ——で正面からぶつかっています。
ネットワーキングでは、Broadcom の Tomahawk と Jericho 製品ファミリーが Marvell の Teralynx スイッチングプラットフォームに直接対抗します。ネットワーキングは 2026 年度の Broadcom AI 半導体売上のほぼ 40% を占め、この市場の戦略的重要性を物語っています。
Broadcom の最大の利点はその巨大さです。年間売上 750 億ドル超対 Marvell の 81 億ドルで、年間約 120 億ドルを R&D に投資でき、主要クラウドプロバイダーとの深い関係を維持しています。同社は 2027 年度までに年間 AI チップ売上 1,000 億ドル超を目指しています【9】【10】。
関連記事
- 中国主要半導体企業 16 社
- NVIDIA の競合と代替案 14 社
引用元および追加参考資料
- Marvell sees custom chip revenue topping $10 billion by 2029, Reuters
- Marvell data center revenues surge, but the rest fall, MarketBeat
- Can Credo Technology maintain revenue growth amid the AI boom? Yahoo Finance
- EOS is the modern cloud network operating system, Arista
- Lumentum gains from traction in transceivers, Yahoo Finance
- Coherent's revenue throughout the years, Macrotrends
- Earnings transcript of Cisco, The Motley Fool
- Lisa Su saved AMD. Now she wants Nvidia's AI crown, Forbes
- Broadcom's R&D expenses throughout the years, Macrotrends
- Broadcom shares slide despite jump in revenue on AI chip demand, WSJ
産業技術
- AI駆動の量子技術で磁力計感度を6倍に向上、標準量子限界を突破
- 水管ボイラーと火管ボイラーの主な違い
- ローパスフィルタの原理、設計、実用的応用
- 資材所要量計画(MRP)を理解する:効率的な生産のための実証済み戦略
- 2021年を制する:製造業成功のための実証済みマーケティング戦略
- 中小企業とのサプライチェーンパートナーシップ強化:実践ガイド
- 精密鋳造のためのパターン允許最適化:収縮・斜度・仕上げ・歪み・ラッピング
- IC 4017 (CD4017) デカードカウンタ:仕様・機能・応用ガイド
- ホワイトペーパー:クリープフィード研削のマスター――コスト削減、安定性向上、表面品質改善
- プロセス冷却の解説:メリット、方法、産業用途
- サイバー・フィジカル・システム:インダストリー4.0の原動力