



カーボンニュートラル製鉄の実現:革新と戦略
カーボンニュートラル製鉄
鉄鋼生産業は、総グローバル化石・産業排出量の観点から単一最大セクターであり、温室効果ガス(GHG)排出量の約7〜9%を占めています。同時に、鉄鋼は現代工業社会の主要材料構成要素です。インフラ拡張・改善の必要性と、満足できる水準に達するペースで世界生活水準を向上させる必要性により、鉄鋼消費はさらに増加します。したがって、鉄鋼を材料として社会的に利用しながら、その生産による負の環境影響を回避する経路を見つけるという課題があります。
現状と課題
従来の鉄鋼生産プロセスは極めて高い環境GHG排出と関連しています。現在の鉄鋼プラットからの排出は、粗鋼1トンあたり約1.8トンCO2(tCO2/tCS)レベルです。過去数十年にわたり製鉄のGHG排出削減に向けた重要な継続的努力がなされてきましたが、パリ協定の下で必要とされる全分野での排出削減(今世紀末までに地球平均気温上昇を産業革命前比2℃未満、さらに1.5℃を目指す)に鉄鋼セクターが追いつくには、依然として大きな技術的ブレークスルーが必要です。
鉄鋼業界のCO2排出削減は最も困難な部類に入ります。ほとんどの製鉄所で、炭素が鉄鋼生産における化学量論的還元剤として使用され、これがCO/CO2混合ガスとして製鉄所ガスに残り、熱・電力生成のために燃焼され、さらなるCO2を生成するためです。鉄鋼生産におけるCCS(炭素回収・貯留)、CCU(炭素回収・利用)、CO2回避戦略は存在しますが、水素(H2)製造のための再生可能電力の可用性に大きく依存します。
将来需要と脱炭素化の必要性
将来鉄鋼需要の現在の推計は幅広く、予測年間成長率は1.4〜3.3%の間で変動します。この成長率で、2025年の予測鉄鋼需要は最大24億トンに達します。成長する鉄鋼業界の部分的脱炭素化は、効率改善と従来製鉄ルートへの再生可能電力統合のみで達成可能ですが、完全脱炭素化には新たなゼロカーボンおよび/またはネガティブエミッション技術が必要です。一方、現在進行中の大規模な研究開発(R&D)努力にもかかわらず、鉄鋼生産プロセスの脱炭素化試みは大規模産業採用レベルに達していません。製鉄におけるCCSの実現可能性と適用性は、現状では極めて疑わしいままです。
従来ルートの限界と深層脱炭素化の2ルート
従来の高炉/転炉(BF/BOF)ルートでは、炭素(コークス・石炭形態)が吸熱還元反応の駆動と必要高温の供給に使用されます。典型的なBF-BOFプロセスは1.6〜2.2 tCO2/tCSを生成します。鉄鋼関連排出には相当な地域差があり、一部製鉄国はOECD諸国より遥かに高いCO2フットプリントを持ちます。BF-BOF、DRI-EAF(直接還元鉄・電気炉)、スクラップ-EAFなど製鉄ルート間にも大きな差異があります。技術改善により、製鉄所は過去5十年間で燃料消費率を着実に削減し、BF-BOFルートはCO2排出の観点からはほぼ最適化されたと見なせます。世界最高効率の高炉は、理論最小値から約5%以内で運転されています。
重工業一般、特に鉄鋼業界の脱炭素化への移行は、ごく最近までエネルギー・気候研究の観点からあまり注目されてきませんでした。しかし、産業排出が発電部門にほぼ匹敵するレベルにある今、深層脱炭素化のための緩和策を鉄鋼業界で積極的に追求する必要があります。鉄鋼業界の深層脱炭素化戦略は、大きく分けて以下の2つの異なるルートを辿ります。
- 化石燃料への固有依存を取り除くため、既存プロセスを変更する。このルートは電力利用(直接的、または電解によるH2生産を通じた間接的)に大きく依存する傾向がある。
- 既存プロセスを維持し、CCSとCCUの適用とプロセスエネルギーの再生可能源へのシフトの組み合わせで排出に対処する。
鉄鋼業界に適用したこれら2ルートの分類には、実装に関する複数の特徴、課題、機会があります(以下で説明)。図1は様々な代替案の期待CO2削減量を示します。
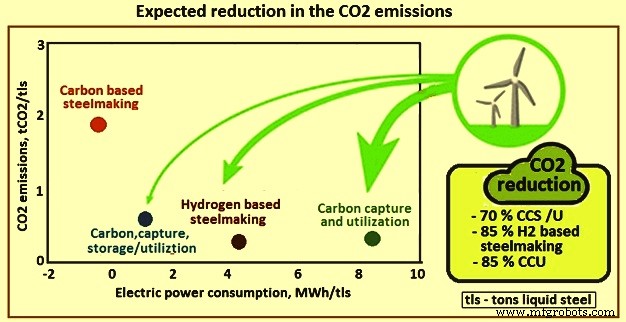
図1 様々な代替案による期待CO2排出削減量
既存プロセスの変更:電化と水素還元
低コスト再生可能電力の利用可能性増大に伴い、様々な形の電化が鉄鋼業界脱炭素化の魅力的オプションとしてますます見なされています。複数の技術的ソリューションが提案されています。より有望な技術の中に、鉄鉱石の電解または「電析」があります。これは、アルミニウム(Al)を酸化アルミニウム(Al2O3)から生産するのと同様に、電力を還元剤として使用します。このプロセスはまだ開発初期段階で、実験室規模でのみ試みられていますが、長期的に大幅な排出削減を約束する高効率製鋼オプションを示します。
電析(Electro-winning)
電析は、電気を用いて鉱石から金属を抽出する最古の電解技術の一つです。通常、鉛、銅、希土類元素などの電析に使用されます。鉄に特化した市販の電析技術として、(1) Boucherプロセス:FeSO4-FeCl2溶液での電解精錬、(2) Eustisプロセス:硫化鉄鉱石を用いたFeCl2溶液での電析、(3) Pyrorプロセス:硫化鉄鉱石を用いたFeSO4溶液での電析、があります。しかし、鉄鉱石からのより一般的なFe電析は実験室規模でのみ確立されています。電解に使用される電力ミックスのカーボンフットプリント次第では、このルートは潜在的にカーボンフリーになり得ます。グローバル一次エネルギー供給が再生可能源主導となる将来シナリオでは、この技術は大きな炭素削減ポテンシャルを提供します。欧州のSIDERWINイニシアチブ(Horizon 2020フレームワーク下のプロジェクト、BF-BOFルート比でCO2排出とエネルギー消費をそれぞれ87%、31%削減目標)は、この技術をパイロットスケールで検証し、2022年までに技術成熟度レベル(TRL)を実証することを目指しています。
溶融酸化物電解
最近製鋼への応用で注目されているもう一つの電解ルートは、鉄鉱石の溶融酸化物電解(ピロ電解とも呼ばれる)です。このプロセスは、Hall-Héroultプロセスとして知られるAl2O3還元の標準法と類似しています。Al2O3を800℃の溶融クライオライト(アルミナフッ化ナトリウム)浴に溶解し、上部のグラファイト陽極と下部の溶融アルミニウム陰極の間で電解します。鉄鉱石還元に類似プロセスを超高温で運転すれば、低温電解ルート比でエネルギー消費削減の可能性があります。概念実証は示されていますが、許容効率での技術的実現可能性は依然として不明です。課題には、溶融電解質の腐食性、適切な陽極材料の欠如、超高温電解プロセスの機構的理解不足があります。溶融酸化物電解による製鋼は、古典的抽出冶金学に比べ潜在的な経済的・環境的優位性を提供しますが、即座のゼロカーボン代替としての実現可能性は説得力を持って実証されていません。
4ルート比較研究
ある研究では、BF-BOF基準ケース、CCS付きBF-BOF(BF-CCS)、H2-DRI、電析プロセスの4つの異なる製鋼ルートのエネルギー必要量とCO2排出を比較しました。電析経路は基準BF-BOFケース比で50%低いエネルギー必要量で、H2-DRIとBF-CCSがそれぞれ28%、13%低いエネルギー必要量で続きました。重要なのは、BF-CCSルートでは50%以上のCO2排出削減は不可能との結論が出ているのに対し、H2還元と電析ルートは最終的に鉄鋼セクターの完全脱炭素化につながり得ることです。H2-DRIと電析の市場参入はそれぞれ2035年と2040年まで予想されていません。
水素直接還元(H2-DR/EAF)ルート
ヘマタイト還元の化学量論的H2消費量は鉄1トンあたり54kgです。1 Mtpa(百万トン/年)製鉄プラントには、STPで70,000 m³/時ものH2プラント能力が必要です。大規模H2製造は現在、メタン水蒸気改質で達成されています。このオプションは維持・最適化可能で、H2ベース製鉄向けに、通常の99.9%以上純度ではなく97〜98%純度を目標とできます。しかし、化石資源ベースであるため、CO2回収ユニットを追加しない限り(現在追求されている戦略とは異なる)、CO2削減の観点からは全体的に平均的性能に留まります。より好ましいオプションは水電解によるH2製造で、必要電力が化石フリーであることが条件です。プラント規模は電解セルの乗算で達成可能です。プロトン交換膜や高圧・高温電解など、新たな改良技術も特定されています。
H2ベース還元では、鉄鉱石はDRIルートと同様にガス固体反応で還元されます。唯一の差異は、還元剤がCOガス、合成ガス、コークスではなく純粋なH2であることです。HYBRIT(HYdrogen BReakthrough Ironmaking Technologyの略)は、スウェーデンの3社(SSAB、LKAB、Vattenfall)による合弁事業で、H2還元を用いて製鋼から炭素を完全排除することを目指します。HYBRITプロセスは、商業展開に相当近い技術概念のカテゴリーに属します。
HYBRITプロセスは、再生可能電力ベースの電解で生産されたH2を還元剤として使用します。環境面から見た最も重要な利点は、このプロセスの排ガスがCO2ではなく水(H2O)であること、それによるGHG排出削減です。従来DRI製鋼と同様、H2ベースDRIルートで生産された鉄は、商業的に利用可能なEAF技術でさらに鋼に加工可能です。H2生産とEAF製鋼ステップは、PV(太陽光発電)/風力/水力電解、光化学的H2生産、太陽熱水分解などの再生可能源で電力とH2が生産されれば、カーボンフリーにできます。
HYBRITプロセスは、鉄の直接還元(DR)で石炭をH2に置き換え、EAFと組み合わせます。プロセスはほぼ完全に化石フリーで、温室効果ガス排出を大幅に削減します。H2-DR/EAFセットアップを用いる複数のイニシアチブの一つで、H2による鉄鉱石直接還元と、さらなる鋼生産のためのEAFを組み合わせます。H2-DRプロセスの製品はDRIまたはスポンジ鉄で、適切な割合のスクラップとブレンドしてEAFに投入し、さらに鋼に加工されます。H2-DR/EAFプロセスの典型的フローシートは図2に示されています。
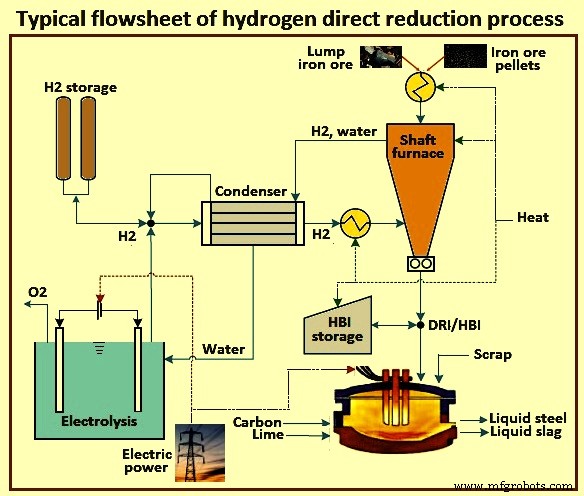
図2 水素直接還元プロセスの典型的フローシート
この特定プロセス組み合わせは商業スケールで実装されていませんが、個々の構成要素の多くは既にグローバル鉄鋼業界で広く使用されています。EAFベース鋼は年間グローバル生産の約30%を占めます。DRプロセスも広く採用されており、グローバル総鉄生産の約7%の基盤となっており、通常EAFと統合されています。純H2が商業的に直接還元の還元剤として使用されてきましたが、既存DRI生産能力は天然ガスに依存しており、水蒸気改質で還元剤(COとH2の混合物)を得ています。最近、ゼロリフォーム(ZR)プロセスが開発され、天然ガス消費を大幅に削減しました。
天然ガスコストがこのセットアップの経済的採算性の鍵であるため、ほとんどのDRI生産は低コスト天然ガス(CH4)豊富な地域に立地しています。H2-DR/EAFセットアップのいくつかの構成要素が産業現場でテスト・導入されているにもかかわらず、プロセスには依然として主要課題が残っています。これらはプロセス統合、製品品質、H2インフラ(製造・貯蔵)のスケールアップ、再生可能電力ベースのエネルギーシステムへのH2-DR/EAF製鉄プラント統合に関連します。主要課題の一つは、鉄に炭素を導入して鋼にする方法です。
既存プロセス維持:CCS/CCUとバイオマスの役割
CCS(炭素回収・貯留)
CCSはGHG排出制御研究の重要トピックでした。1990年代に技術のより深い分析とともに関心が高まり、2000年代初頭には、大気中GHGレベルに寄与せずに化石燃料のグローバル利用を継続できる潜在的技術として気候政策議論に広く取り入れられました。炭素回収技術自体は、20世紀半ばの食品・化学産業での商業化以降、かなり成熟しています。貯留も天然ガス貯留層で成功裏に試みられています。気候変動緩和目的のCCS研究初期段階では、焦点は主に電力生成セクター、特に石炭火力発電への応用にありました。しかし、長いパイロットプラント・試験プロジェクトのリストにもかかわらず、商業CCSは実現していません。これはコスト超過、地下CO2貯留への世論の反対、再生可能エネルギーや天然ガスなど他の低汚染発電手段のコスト低下が要因です。
電力セクターでのCCS役割への期待は低下していますが、いわゆるアラムサイクルを用いた天然ガス発電からの炭素回収における最近の進展は有望視されます。既存プロセスに大きな変更を加えずに、鉄鋼業界を含む重工業のGHG排出削減の重要オプションと見なされています。産業におけるCCSには、実装条件において特定の特徴があります。利点は、産業ではCO2ストリームが発電比でかなり純度が高く、分離・回収段階を比較的単純化できること。さらに、セメント業界など再生可能ベースの代替が少ない産業では、世論の反対は 덜深刻と予想されます。
しかし、鉄鋼業界にはCCS適用を困難にする特徴もあります。第一に、発電業界と異なり、鉄鋼業界はグローバルに競争しており、コスト増加にさらに脆弱で、コスト増を顧客に転嫁するのがより困難です。CCSオプションのもう一つの不利点は、産業サイトが様々な濃度・量の複数CO2排出源を抱えること。ほとんどのCCS評価は主要CO2源のみに焦点を当てますが、プラント全体から全CO2を回収するのは遥かに困難で、大規模な改修が必要です。産業サイトでCO2排出の50〜60%を回収・貯留するコストは、複数評価によるとトンCO2あたり約70〜80米ドルです。しかし、より高いシェアの排出回収ではコスト構造がより不確実です。特に、90%以上の排出回収に関する信頼できるコスト試算は存在しません。
「超低CO2製鉄」(ULCOS)プロジェクトは、鉄鋼業界でのCCS実装を支援する複数技術を特定しました。その一つ、TGR-BF(トップガスリサイクル・高炉)プロセスはパイロットプラントで成功裏にテストされ、24%のCO2削減ポテンシャルを示しました。しかし、実際のCO2回収・貯留はこのパイロット設定の一部ではありませんでした。
要するに、現在CCSは発電より産業でより有望なソリューションに見えますが、固有の問題が残っています。第一に、CCSからの潜在的GHG削減は、小規模・分散排出源、設置スペース不足、その他問題により約50%に限定されます。第二に、貯留関連課題(監視、貯留層の長期完全性など)が未解決のままです。第三に、CCSには共益がほとんどなく、共益の存在が移行プロセス加速の重要促進要因と特定されています。これは広範な採用を妨げる要因となり得ます。炭素回収を何らかのCO2利用(CCU)と組み合わせればより大きな機会がありますが、依然として多くのプロセス開発が必要です。また、CO2を特殊化学品や燃料など何らかの形で原料として利用しても、最終的には大気中に放出されます。
バイオマスの役割
鉄鋼加工史の大半で、バイオマスは重要資源でした。木炭は、鉄鉱石から酸素を除去するために必要な還元剤として、また必要な高温に達するためのエネルギー源として、両方の役割を果たしました。1875年頃まで石炭から生産されるコークスが主役になることはなく、1900年代半ばまで木炭が使用され続けたことは重要です。速生ユーカリから生産される木炭は、ブラジルの小規模製鉄所で主要還元剤として今も使用されていますが、木炭の圧縮強度がコークスより低いことによる制限により、大規模鉄鋼プラントでは実現困難です。また、必要な大量量と品質維持の大きな課題により、コークスからバイオコークスへの完全シフトは極めて unlikely です。
しかし、バイオマスは鉄鋼セクターの脱炭素化において依然として重要な役割を果たし得ます。いくつかの異なるオプションが提案されています。段階的側面では、冶金コークス製造時にコークス用石炭に5〜10%木炭をブレンドし、既存高炉で使用する可能性があります。もう一つの選択肢は、生鉄鉱石処理でバイオマスをプロセス自体の燃料として、または複合バイオ炭・鉄鉱石ペレットの製造に使用し、それをDRプロセスで利用することです。ガス化バイオマスをDRプロセスで使用する試みもあります。このアプローチは実現可能ですが、さらなる試験・研究が必要です。スウェーデン企業Höganäs ABは、石炭ベースDRプロセスで鉄粉を生産していますが、木材ガス化を用いてバイオコークス(還元剤として使用)と合成ガス(プロセスエネルギー用、おそらく還元用にも)を生産するプロセスの実証試験を開始しました。
バイオメタンも、コークス炉ガスが利用できなくなった場合、二次冶金プロセスでの加熱に重要な低炭素オプションになります。統合製鉄所では、コークス炉・副製品プラントからのコークス炉ガスが二次冶金プロセスの加熱に使用されます。H2-DRコンセプトでは、このエネルギーを置き換える必要があります。長期的には電気加熱の様々なオプションがありますが、バイオメタンは現在使用されている天然ガスとコークス炉ガスを最小限のプロセス変更で直接置き換え可能です。
しかし、バイオマスのシステミック課題は実質的です。石炭とは異なり、バイオマス資源は特定場所(鉱山など)に集中しておらず、地理的に分散した地域からバイオマスを収集・加工・輸送する必要があり、調達コストが高くなります。第二に、木材需要増大は既存ユーザー(林業など)や、緩和目標達成のためバイオマス利用を目指す他セクターとの競争を招き、森林残渣など需要の少ない資源に焦点を移さない限り価格高騰を招きます。最後に、GHG排出削減を確実にするには、バイオマスが持続可能に管理された森林から調達されることが不可欠です。
要約すると、バイオマスは再生可能ルートとCCSルートの両方で重要な役割を果たし得ます。両ルートとも、鉄鉱石処理、二次冶金、熱間圧延プロセスで大量の熱を必要とし、これはバイオメタン燃焼で十分供給可能です。CCSルートでは、高炉装入の機械的安定性が維持される限り、木炭がコークスを部分的に代替できます。HYBRITコンセプトでは、バイオマスは鉄鋼プロセスの炭素源として、また潜在的に下流金属加工プロセスでも役割を果たすと予見されています。
製造プロセス