



2026年6月レジン市場アップデート:ホルムズ海峡混乱でポリオレフィンが価格高騰を牽引
出典:Nova Chemicals
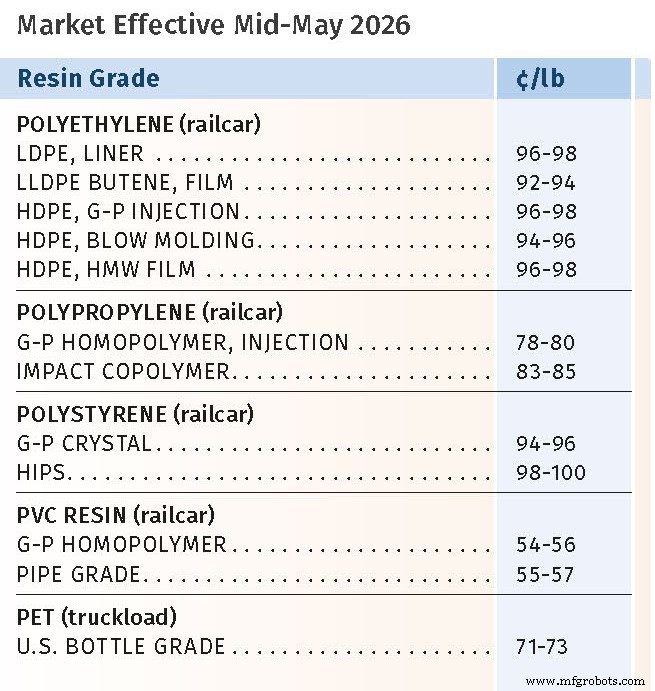
イランとの紛争激化とそれによるホルムズ海峡の封鎖が5月まで続き、世界のエネルギーと石油化学原料フローを混乱させ、コモディティレジン全般で前例のない価格上昇を引き起こしました——最も劇的なのはポリオレフィンで、ポリスチレンの上昇は厳密に原料コスト上昇に連動しています。
主要ポリエチレン(PE)サプライヤーは、世界のエチレンとPE供給のほぼ半分が年末まで混乱し続けると予想し、価格を高止まりさせています。ポリプロピレン(PP)生産者は、ポリマーグレードプロピレン(PGP)契約決着の上昇に「非モノマー」マージン増を上乗せ。一方、主要プラスチック添加剤サプライヤー——特にポリオレフィン配合用酸化防止剤とUV安定剤——は4月1日付で最大25%の値上げを実施。
出典:Plastics Technology
ポリエチレン(PE):価格上昇だがモメンタム減衰
4月PE価格はサプライヤー要求の全額30¢/lb上昇、年初来で45¢/lbの上昇、とResin Technology Inc.(RTi)、OPIS PetroChemWire、Resintel、Spartan Polymers、Plastic Resin Market Advisorsが報告。RTiのKevin Mekaru氏は、サプライヤー在庫が横ばいで輸出が軟調な中、これは「マージン拡大」であり、ファンダメンタルズをより良く反映するなら10¢/lb上昇だったと指摘。
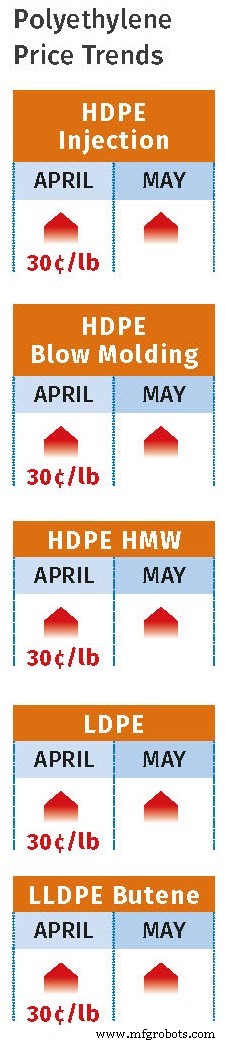
サプライヤーは5月にさらに20¢/lbを要求したが、大半の情報源は半分以下しか定着しないと予想。6月も同様の不確実性で、原油がさらに上昇する見込み。ResintelのMichael Greenberg氏は、「イラン紛争が再燃するか、中国サプライヤーが積極的販売から撤退しない限り、実施は『困難』」と述べる。
スポットプライムレジンは4月に$1/lbに迫る;LDPEは90¢/lbで輸出、LLDPEは80¢台半ば〜後半。輸出は北米生産の約50%を占める。適正価格の中国PE(現在は純輸出国)がグローバル市場をクリアし、北米輸出価格とスポットレベルを圧迫。
Plastic Resin Market AdvisorsのMike Burns氏は、LLDPE/HDPEスポット価格の下落を5月値上げ弱含みの先行指標と見る。「4月増が短期的高値になる期待は妥当」と同氏。契約対スポットのデルタが拡大するにつれ、非市場活動(ディスカウント)が5月下旬または6月/7月に出現する可能性。LDPEはイラン供給が東南アジア/中国へ減少したためグローバル供給が不足気味で、より堅調。
Greenberg氏総括:「PEは調整モードにあり。供給はルーズではないが、生産者には守るイニシアチブがあり、買い手参加は薄れ、輸出競争が全体構造を弱めている。需要が確信を持って戻るまで短期的には軟調バイアス。」
ポリプロピレン(PP):統合フェーズの出現
Q1に14¢/lb上昇後、4月PP価格はPGP決着を追随し約12.5¢/lb上昇、さらにサプライヤーが4〜10¢/lbの非モノマー増を狙う。RTiのGreg Eberhardt氏とSpartanのScott Newell氏は、4〜7¢/lbのマージン増が定着し、4月総増は16.5〜19.5¢/lbと推定。
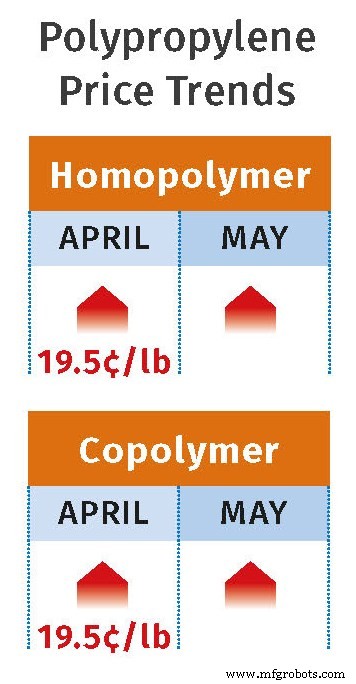
4月PGP決着は4ヶ月連続上昇で、2022年5月以来の高水準。モノマー市場は国内ファンダメンタルズより中東ヘッドラインに反応。米国PP輸出需要は高値で軟調;中南米は低コスト中国レジンで挑戦。国内プロセッサーは3〜4月に大量在庫確保;大口買い手は割安スポットが乏しいため5月にニアマックス契約量を吸収見込み。値上げ継続なら5〜7月需要冷え込みの可能性。
Greenberg氏:「構造的には高騰原料コストと制約されたグローバルシステムで支えられるが、短期トーンはシフト中。需要冷え込み、買い手緊急性消失——PPは再び国内主導市場の振る舞い。統合フェーズへ移行;極端なボラティリティは過去だが弱気ではない——リキャリブレート中。次の動きはモノマー安定性、契約決着、このレベルでの需要回帰次第。」
ポリスチレン(PS):ブタジエン駆動のHIPSプレミアム
3月5¢/lb上昇後、4月目標は17¢/lb(GPPS)と19¢/lb(HIPS)、とRTiのBrian Balboa氏。HIPSプレミアムは急激なブタジエン高騰を反映、ただしGPPS/HIPSスポットスプレッドは4月を通じて横ばい。
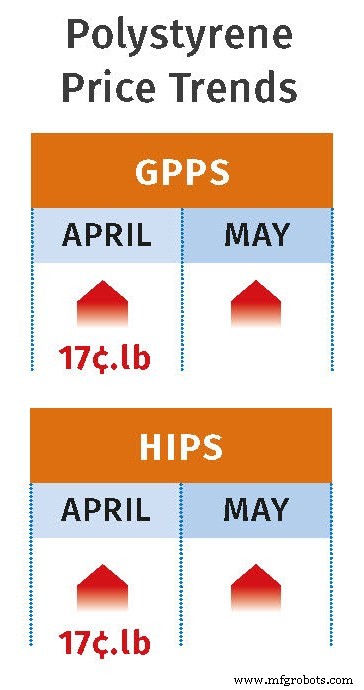
5月10〜12¢/lb(GPPS/HIPS)値上げは実施困難の可能性。Balboa氏は季節的需要回復(生産率〜61%対従来50%半ば)を指摘するが、昨年同期は67%。主因:ベンゼン(5月契約$4.71/gal、4月から+62¢/gal)。エチレン4月スポット平均7〜8¢/lb、約4¢/lb契約上昇を示唆。推定スチレン価格(エチレン30%/ベンゼン70%)は5月入りで54.3¢/lb——4月初めから3〜4¢/lb上昇、3月初めから〜16¢/lb上昇。
PVC:在庫消化が緩やかな上昇を支える
3月PVCは5¢/lb上昇(一部大口買い手3¢/lb)。4月は全面的に+5¢/lb見込み。Balboa氏は、5月まで続く計画・非計画停止による大幅在庫消化が主因——エチレンではないと指摘。年初は記録的高在庫でスタート;市場は「タイト寄り」だがタイトではない。5〜6月最低3¢/lb上昇の可能性。
PET:原料コスト上昇が緩やかな増加を押す
3月に8〜10¢/lb上昇後、PETは4月にさらに3¢/lb上昇、5〜6月に2¢/lb追加の可能性。要因:パラキシレンとPTAコストの急増、サプライチェーン混乱、エチレン上昇。Mekaru氏は、以前有利な価格でロックインされた輸入PETで国内市場が依然過剰供給気味のため、安定化を予想。
樹脂
- プラスチックファスナー購入の決定版チェックリスト
- 多機能胴体デモンストレーター前進:持続可能な航空機イノベーションを先導
- MCAM、金属置換向け新高強度カーボンファイバーサーモプラスチックを発表
- ウィチタ州立大学が200万ドル助成金を獲得、先進航空宇宙複合材製造を先導
- Airborne Oil & GasとSÍMEROS、ブラジルで初の深海TCPライザー認定達成へ
- 大型レジンテーブルの計画と製作:重要課題、ガイドライン、実践的ヒント
- CFRTP複合材市場、2031年まで8%以上のCAGRで急成長予測
- PolyOne、サトウキビ由来の持続可能なreSound OM熱可塑性エラストマーを発売
- ADMとLGケム、米国で乳酸プラント建設へ提携——バイオプラスチックと持続可能製品を後押し
- CompositesWorld SourceBook 2022:機械・材料・技術の包括的サプライヤーガイド
- 自動車分野、エンジニアリング熱可塑性樹脂の性能向上を推進