



世界の積層造形:北米・欧州における3Dプリント導入の現状
「AM Around the World」シリーズの第2部では、APAC地域における3Dプリント導入を探ります。
北米と欧州は依然として積層造形(AM)市場をリードし、産業用3Dプリント企業の最大シェアと最多特許を保有しています。しかし、アジアの急成長によりその優位性が脅かされています。
これらの地域で3Dプリント産業はどう進化しているのか、競争力を維持するための戦略とは何か。
北米における3Dプリント導入
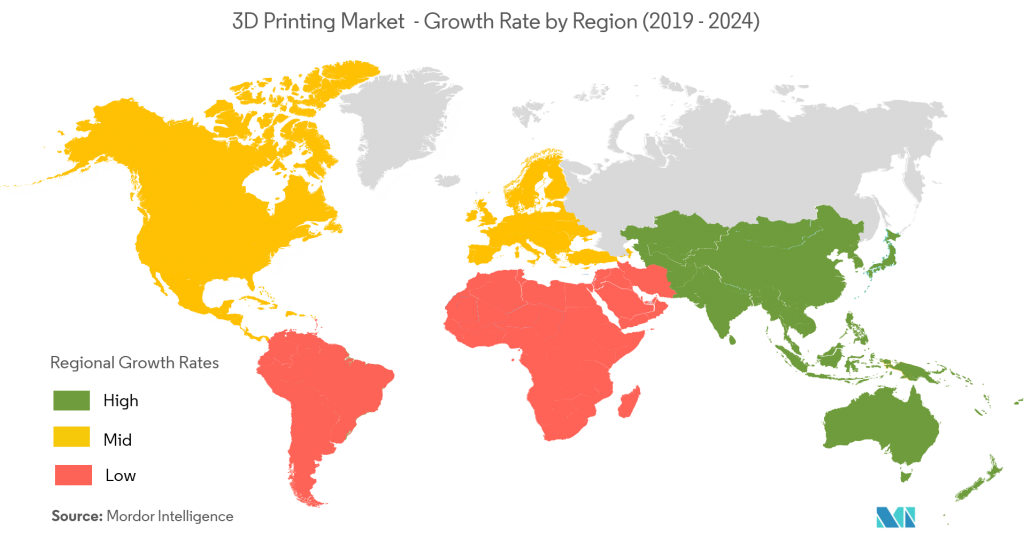
2019年のWohlers Reportによると、北米は産業用システム導入台数の35%を占め、AM市場をリードしています。
主な牽引役は米国で、業界大手、スタートアップ、大量の特許という強固なエコシステムに支えられています。EYの報告では、世界のAM企業の29%が米国に本社を置き、3D Systems、Stratasysといった老舗から、Carbon、Desktop Metal、Formlabsといったユニコーン、さらにはGEやHPといったAMを取り入れた伝統的製造大手まで含まれます。
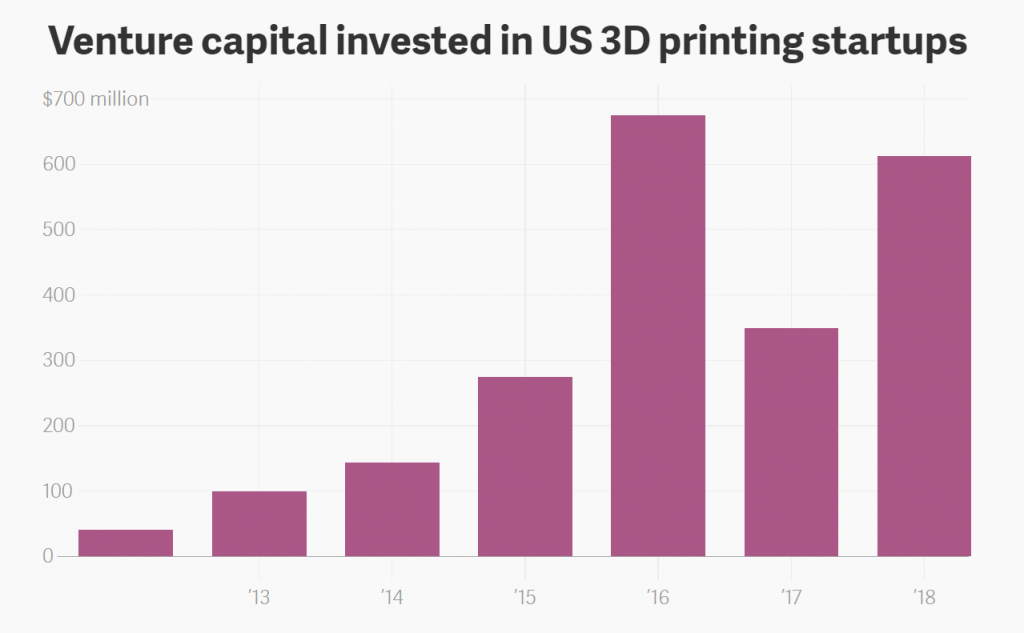
米国のスタートアップは2018年上半期だけで6億ドル以上のベンチャーキャピタルを調達。これは2012〜2015年の合計額を上回り、同地域の起業家精神の勢いを示しています。
米国政府のAM産業化における役割
イノベーションの大半は民間投資によって推進されていますが、連邦政府も2012年に「全米積層造形イノベーション研究所(NAMII)」を設立、後に「America Makes」へ改称するなど重要なイニシアチブを打ち出してきました。現在、America Makesは88の研究開発プロジェクトを調整し、先進製造イノベーションのハブとして機能しています。
ANSIとのパートナーシップで、初のAM標準化ロードマップを策定。既存規格、ギャップ、優先開発分野を特定するフレームワークを提供し、規格の調和、障壁の削減、業界横断的な導入加速を図っています。
米国は優位性を失いつつあるか?
リーダーシップを維持しつつも、韓国、英国、ドイツからの競争に直面しています。A.T. Kearneyは、米国に統合的な国家AM戦略が欠如し、2017年の政府支援が世界平均を下回ると指摘。2018年のホワイトハウス先進製造戦略でもAMへの具体的言及はありませんでしたが、近年は国防関連予算で、空軍の3Dプリントロケットエンジン向け600万ドル、2018年の技術革新向け132億ドルなど、ターゲットを絞った支援が見られます。
民間企業がAM成長を牽引
2019年までに米国企業の過半数が3Dプリントを導入済み、さらに22%が将来導入を計画。航空宇宙、産業財、医療、自動車セクターが主要な採用層で、Ford(先進製造センターに4,500万ドル投資)やGMが牽引しています。2019年のSculpteo調査では、北米企業がAM投資を最低50%増やす計画であることが判明しています。
リーダーシップを維持するには、米国の政策立案者が人材育成、教育、より広範な商業導入を促すインセンティブプログラムを拡充する必要があります。
欧州における3Dプリント導入
EYによると、欧州は世界のAM企業の55%が本社を置く第2位の市場シェアを持ちます。EOS、Renishaw、SLM Solutions、Ultimaker、Photocentricといった主要メーカーを擁します。
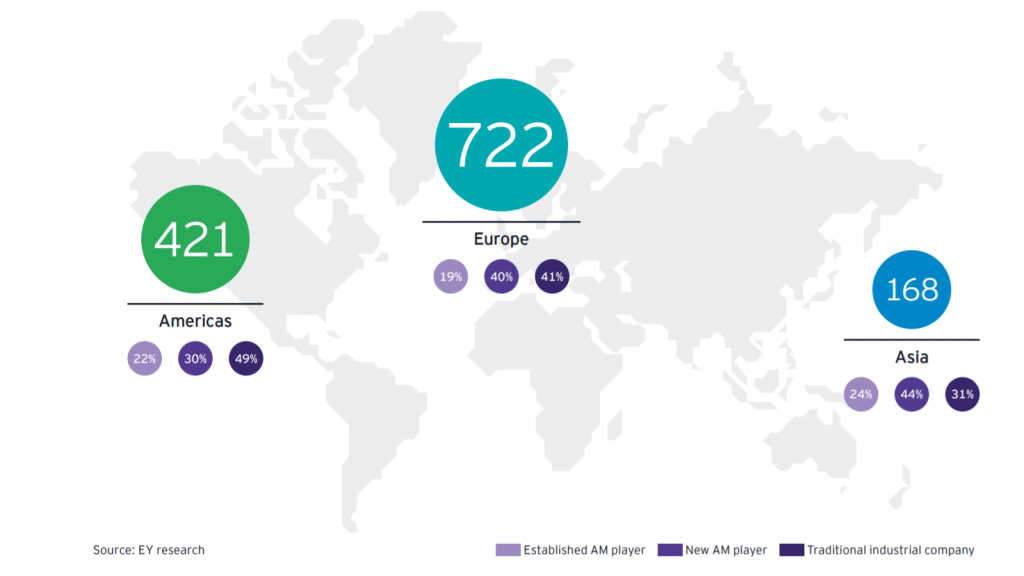
西欧諸国(ドイツ、英国、イタリア、フランス)がAM開発を主導。IDC調査ではこれらの国が最終用途パーツへのAM導入でリードし、特に航空宇宙と医療で顕著です。いくつかの国では、インダストリー4.0計画に国家AM戦略を統合しています。
東欧、特にロシアは大きな潜在力を秘めつつも、研究開発と産業導入で遅れをとっています。ロシアもAM技術開発を目指す取り組みがありますが、実用的な製造導入は限定的です。
CECIMOの2018年報告では、スキル不足が最大の障壁で、回答者の52%が有能なAM人材の採用に苦労しています。主要な専門知識のギャップは品質保証、試験、規制コンプライアンスなど、量産に不可欠な分野に集中しています。
国別スポットライト:ドイツ
EUの製造ハブであるドイツは2011年に「インダストリー4.0」イニシアチブを開始し、AMを中核技術として位置づけました。Fraunhofer研究所を筆頭に148の研究機関がイノベーションを推進。FraunhoferのFutureAMプロジェクト(2017年)は先進技術で金属AMのスケールアップを目指し、最近では従来比最大10倍高速で大型金属部品を造形できるL-PBF用新光学システムを開発しました。
VDMA内の積層造形協会が産業化を支援し、サプライヤー、ソフトウェア、材料、エンドユーザーなど150社が会員です。ロードマップでは材料ロジスティクス、環境・安全基準、データ処理、プロセス標準化をターゲットにしています。
ドイツ教育研究省助成のSiemensによる3年間のIDEAプロジェクトは、デジタルツインとAMの統合に焦点を当て、産業導入を強化しています。
現状では、VDI調査対象の560社中わずか13%がAMで完全な最終製品を製造していますが、3分の1がAMコンポーネントを生産に取り入れており、前向きな傾向が見られます。自動車セクターが主要な成長ドライバーで、BMWのIDAMプロジェクトはAMによる年間5万個の量産を目指しています。
国別スポットライト:英国
英国はAM研究と応用で世界的リーダーであり、欧州ではドイツに次ぐ第2位です。2017年の産業戦略で、英国をトップAMプレーヤーに押し上げる明確な道筋を示しました。
ノッティンガム、シェフィールド、ケンブリッジの大学が研究の強力な拠点。2015年開業の製造技術センターには国立AM施設があります。
しかし商業導入はまだらです。Bowman InternationalやRenishawのように特定パーツでAMを活用する企業がある一方、大半の英国製造業者は技術を十分に受け入れていません。障壁にはスキル不足、政府の理解不足、慎重な投資姿勢、断片的な支援構造があります。
強力な知識基盤と先進製造能力を持つ英国は、研究成果を商業導入につなげる調整された政府行動があれば、AMサプライチェーンを拡大できます。
競争優位性の維持:北米と欧州
2019年、北米と西欧は依然としてリーダーであり、ドイツと米国がAMの進展を牽引しています。しかし、Brexit、米中貿易摩擦などグローバルな不確実性が勢いを脅かしています。
EUが最近、対米通商交渉でAMを優先課題とし、非関税障壁の撤廃と統一認証基準の創設を目指すことは、両地域でのAMソリューションの市場参入を容易にします。
リーダーシップを守るには、政策立案者と産業界がAM教育を強化し、導入をインセンティブ化し、急拡大するアジア市場に対抗できる強固なエコシステムを育成する必要があります。
3Dプリント
- アディティブ製造におけるIoT:顧客、データ、運用へのインパクト
- ジェネレーティブデザインと3Dプリンティング:明日の製造を構築する
- 2018年を形作った3Dプリント7大トレンド
- 医療・歯科分野における積層造形の革新: 3Dプリンティングの力
- SDKが積層造形のイノベーションを加速する理由
- 3Dプリンティングが今後10年で製造業をどう変えるか
- 製造業の未来:ロボティクスと3Dプリンティングが変革を主導
- 都市製造業の全貌:小規模イノベーションと経済インパクトへの洞察
- 積層造形(アディティブマニュファクチャリング)完全ガイド:種類・プロセス・応用
- なぜ3Dプリンティングが現代製造業に革命をもたらすのか
- 3Dプリント vs 積層製造:主な違いを理解する