



アディティブマニュファクチャリング ランドスケープ 2019:産業用3Dプリンティング成長を牽引する171社(更新版)
更新 2020/05/26:デジタル製造を牽引する231組織を網羅したAdditive Manufacturing Landscape 2020レポートとインフォグラフィックを公開しました。詳細はこちら。
過去10年間で、アディティブマニュファクチャリング(AM)はニッチなプロトタイピングツールから産業生産の基盤へと進化しました。2019年までにAM市場は90億ドル超と評価され、12兆ドルの製造経済の中で着実な歩みを見せ、その急速な拡大が製品の設計、試作、生産の在り方を再構築しています。
新規参入と技術ブレークスルーがこのシフトを加速し、メーカー、投資家、技術プロバイダーに前例のない機会を創出しています。
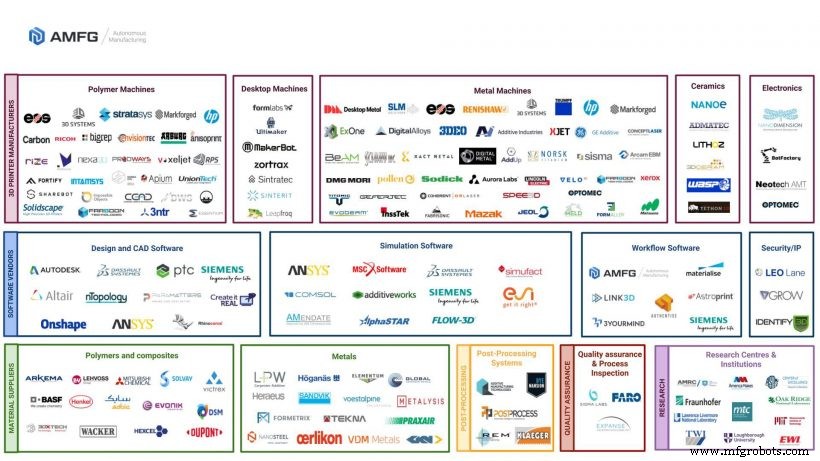
この動的なランドスケープを追跡するのは容易ではありません。2019年2月、AMFGは初のAdditive Manufacturing Landscapeを発表——セクターの主要プレイヤーを視覚化したマップです。目的はステークホルダーに市場の明確なスナップショットと将来成長のベンチマークを提供することでした。
インフォグラフィックの反響は期待を上回り、データセットを拡充し、主要インサイトをまとめた詳細なホワイトペーパーを公開することになりました。以下に更新版ランドスケープとセクターの最重要トレンドの簡潔なサマリーを示します。
Additive Manufacturing Landscapeとは?
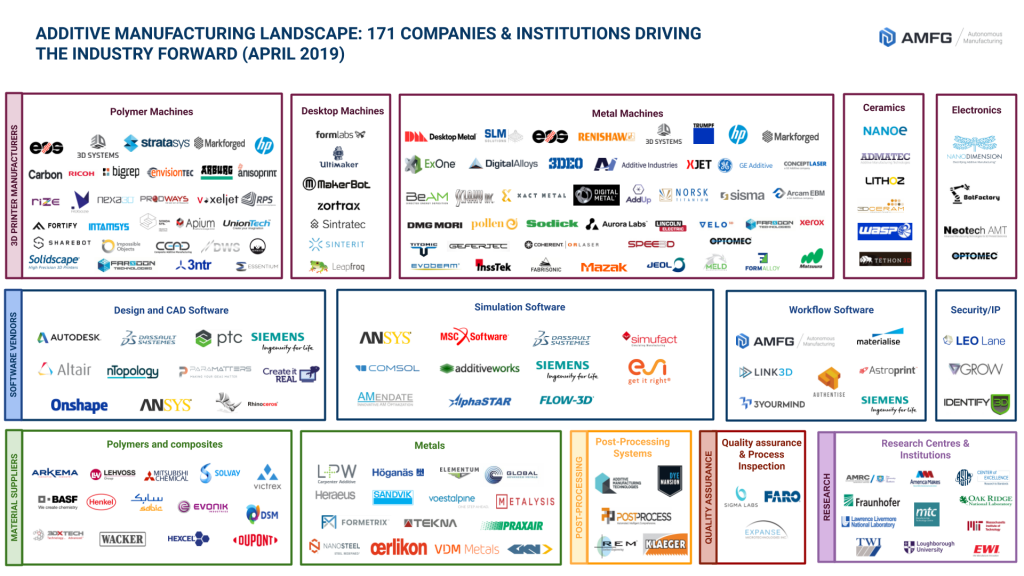
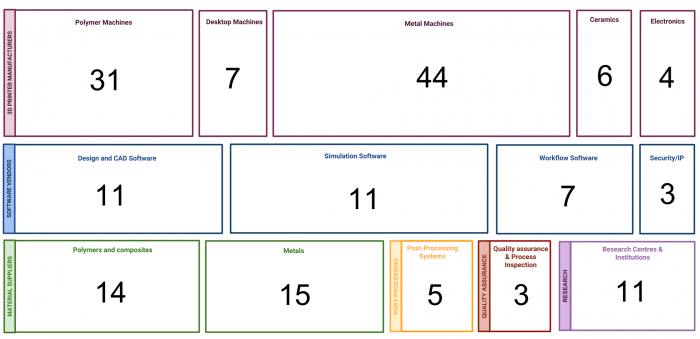
AMエコシステムは巨大かつ高速で動いています。当ランドスケープは、産業用3Dプリンティングを積極的に推進する171社を可視化しています。企業は以下の6カテゴリーに分類されます:
- ハードウェアメーカー — ポリマー、デスクトップ、金属、エレクトロニクスソリューション
- ソフトウェアベンダー — 設計・CAD、ワークフロー、セキュリティツール
- 材料サプライヤー — ポリマー、複合材、金属
- 後処理システムメーカー
- 品質保証・プロセス検査
- 研究機関・センター
選定基準
産業用3Dプリンティングに焦点を絞るため、コアAM製品・サービスを提供するB2B企業のみを選定。コンシューマー向けプリンターと純粋なサービスビューローは除外し、これらセグメントは今後の版でカバー予定です。
主要なポイント
ランドスケープからのハイライト:
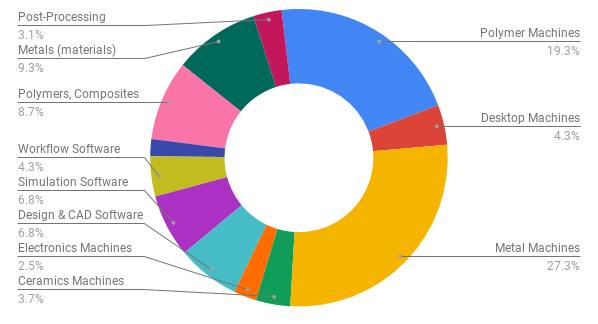
- 金属プリンターが市場を支配 — 44社が粉末床溶融から独自技術まで幅広くカバー。
- ユニコーン3社 — Desktop Metal、Carbon、Formlabsがそれぞれ10億ドル超の評価額を達成、ハードウェアソリューションの商業的実現可能性を証明。
- M&A活動が活発 — ANSYSによる3DSIM(2017年)とGranta Design(2019年)買収、GEによるConcept LaserとArcam買収(2017年)、XeroxによるVader Systems買収など注目ディール多数。
- 非AM企業が参入 — Xeroxなどが3Dプリンティングへ展開し、業界全体の関心の高さを示唆。
セグメント深掘り
ハードウェア
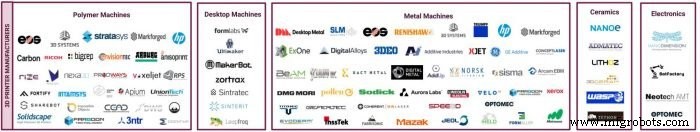
ハードウェアがランドスケープをリードし、より高速、高精度、生産対応のシステムを提供する企業が並びます。多くのメーカーが材料とソフトウェアをクロスセルし、統合エコシステムを形成しています。
ポリマーシステム
Stratasys、EOSからCarbon、Nexa3Dといった新興勢力まで、ポリマーAMはプロトタイピングからエンドユースパーツへ移行中。CarbonのCLIPとDLS技術、adidas、Ford、Lamborghiniとの提携はこのセグメントの成熟度を象徴しています。
デスクトップマシン
デスクトップ3Dプリンターはコンシューマー向けホビーツールからエンタープライズグレードデバイスへ転換。FormlabsとUltimakerが市場を支配し、手頃かつ産業グレードのソリューションを提供——FormlabsのForm 2 SLAは3,350ドルから、新型Fusion 1 SLSは約10,000ドル。
金属AMの成長
金属プリントが急増し、2018年に販売台数80%増を報告。EOS、3D Systems、SLM Solutionsといった既存勢力に、Desktop Metal、HP Metal Jet、Digital AlloysのJoule技術(金属ワイヤー使用でコストと速度課題に対処)といった新参者が共存。
ソフトウェア
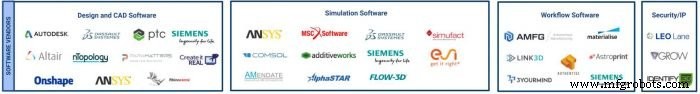
設計・CAD、シミュレーション、ワークフロー、セキュリティソフトウェアは生産対応AMワークフローに不可欠。主要ベンダー——Autodesk、Dassault Systèmes、ANSYS、PTC——は専門企業の買収を続け、AM能力を深化させています。
設計・CAD、シミュレーション
これらカテゴリーは、ジェネレーティブデザインとトポロジー最適化をプラットフォームに統合する業界大手が支配。ANSYSによる3DSIMとGranta Design買収など最近の買収がこのトレンドを強化。
ワークフローソフトウェア
エンドツーエンドAM生産を管理するワークフローSaaSソリューション。3Dプリンティングが主流化するにつれ、こうしたツールへの需要は急増すると予想。
セキュリティ
IPとデータ保護が不可欠。主要ベンダー——LEO Lane、GROW、Identify 3D——が暗号化、セキュア分散製造、ファイルレベル保護を提供。拡大が見込まれるニッチ分野。
材料
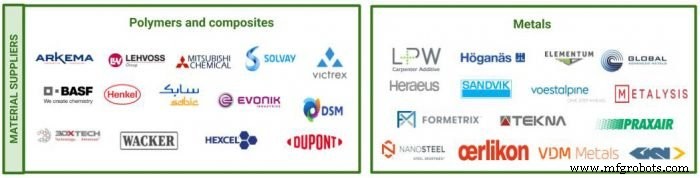
ほとんどのサプライヤーは既存材料企業だが、3Dプリント対応製品へのシフトが競争と価格低下を促進。ポリマーが最大セグメントで、PEEKやULTEMなど高性能材料が産業採用を牽引。金属粉末、特にチタン合金も急拡大中——チタン出荷量は2018年に32%増、2019年は合金売上24%成長予測。
後処理
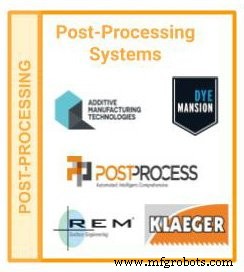
従来労働集約的だった後処理を自動化するソリューションが登場。Additive Manufacturing TechnologiesのPostPro3D、PostProcess Technologies、DyeMansionがそれぞれ表面仕上げ、サポート除去、大量仕上げシステムを提供。
将来展望
AMランドスケープは産業成熟への明確な軌道を示しています。継続的なイノベーション、新規参入、戦略的提携により、セクターは12兆ドルの製造市場を破壊する態勢にあります。早期に参画する投資家と企業は、ハードウェア、ソフトウェア、材料、サービスの急速な進化の恩恵を受けられるでしょう。
完全版Additive Manufacturing Landscapeホワイトペーパーのダウンロードはこちら。
3Dプリント
- 航空宇宙・防衛の付加製造をMESで高度化:規格・コスト・サプライチェーン課題を克服
- 企業が分散型付加製造を採用すべき理由:アジリティ、サステナビリティ、収益性への道
- 3Dプリントが医療分野に革命をもたらす:4つの主要応用と未来のトレンド
- 3Dプリンティングが防衛産業に革命をもたらす仕組み:メリット、課題、将来応用
- ハイブリッド製造:積層と除去技術の融合が拓く生産の未来
- 2019年に積層造形が直面する4つの重要課題
- 主要な積層造形手法7種類を徹底解説
- 3Dプリンティングが自動車業界にもたらすイノベーション、効率化、カスタマイゼーション
- 2019年米国製造業のトップ3優先事項:成長、規制、貿易
- 製造業向けCOVID-19再開ガイド:安全、コンプライアンス、生産のヒント
- 製造業におけるインダストリー4.0実装の進捗を評価する