



世界のAM:アジア太平洋地域の3Dプリンティング成熟度と急成長
AM Around the Worldシリーズのパート1(北米とヨーロッパにおける3Dプリンティング採用を探る)をチェックしてください。
アジア太平洋(APAC)地域は、最も急成長する3Dプリンティング市場へと変貌しています。同地域は今後5年間で18%という最高成長率で、36億ドルを3Dプリンティングに支出すると予測されています。
最近まで、北米と欧州に比べ地域は3Dプリンティング採用で遅れをとっていました。しかし、APAC製造企業の関心の高まりと、多くの政府主導戦略・政策の導入により、地域内のいくつかの国が持続可能なAMエコシステムの構築に成功しています。
以下では、中国、韓国、シンガポール、オーストラリアにおける3Dプリンティングの採用と支援状況を見ていきます。
世界の「製造大国」における3Dプリンティング
スポットライト:中国
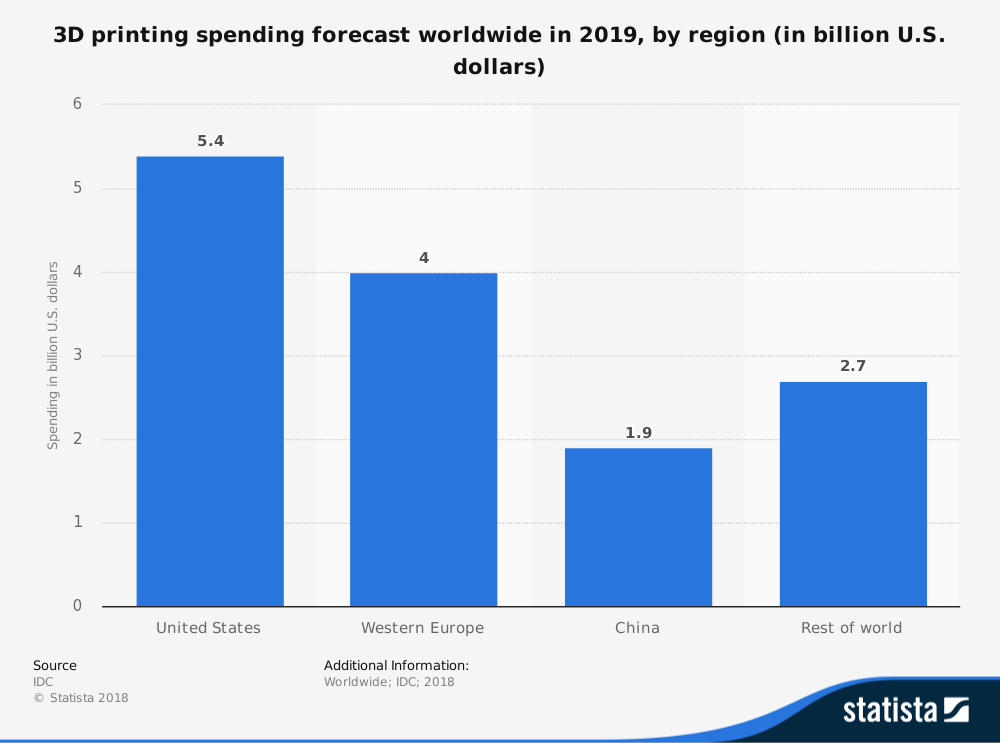
中国は、業界促進への莫大な政府支援を背景に、アジアにおける3Dプリンティング成長の最大の原動力かもしれません。中国の3Dプリンティング市場は2018年に18億ドルと推定され、現在、米国と西欧に次ぐ第3位の市場規模です。
2017年、中国政府は「積層造形産業発展行動計画」を公表し、2020年までに国家AM産業を30億ドル規模にすることを目標としました。
この行動計画は、「中国製造2025」戦略ロードマップの一部を形成し、中国を主要3Dプリンティング国家の一つにするための長期的野心と開発目標を概説。ハイライトの一つは、医療、文化、教育、インターネットセクターを含む10主要産業で100以上のAMパイロットプロジェクト導入目標です。
これらの目標達成のため、中国は有望AM企業を育成し、中国AM業界の標準化を支援し、3Dプリンティング人材開発に投資しています。例えば、中国は世界初の3Dプリンティングカレッジ「白雲・Winbo 3Dプリンティング技術カレッジ」を広州に設立しました。
また、40万小学校への3Dプリンター設置計画もあります。こうした取り組みは、若い頃から3D技術で教育・熟練された人々により、中国社会に長期的利益をもたらします。
中国のAM技術
現在の中国3Dプリンティング収益の48%が3Dプリンターから来ると推定されます(欧州37%、米国33%と比較)。この数字は、国内で3Dプリンティングハードウェアへの強い需要があることを示しています。
特に急成長している分野の一つが金属3Dプリンティングで、Bright Laser TechnologiesやShining 3Dがレーザー式金属3Dプリンターを開発。Shining 3Dは最近、EP-M150 3DプリンターをリリースしAM製品ラインを拡大。新SLM 3Dプリンターは小型金属3Dプリント用途に適し、一例として歯科クラウンがあります。1kgの金属粉末で500個のクラウンを製造可能とされています。
中国製AM機械の台頭は、中国最大級のAM関連見本市TCT Asia 2018で特に顕著でした。TCT Magazineによれば、中国企業が開発・製造した金属3Dプリンターが38台も展示されていたと報告されています。
TCT Asiaスピーカーで業界専門家のGraham Tromans氏によれば、「中国では金属AMがプラスチックプロセスよりも製造プロセスとして見なされています。自動車と航空宇宙セクターが中国製造経済で最重要であり、それゆえ多くの企業が金属マシンを開発しています。」
UnionTech(中国最大級のSLA 3Dプリンターメーカーの一つ)、INTAMSYS、Farsoon Technologiesなどから幅広いポリマー3Dプリンターも選択可能です。
3Dプリンティングを採用する産業
最近のEYレポートによれば、調査対象中国企業の78%が2019年にすでに3Dプリンティングを採用しています。
この高い採用率は、中国におけるよりスマートで効率的な生産への需要増加で説明できます。3Dプリンティングは、このニーズを満たすために企業が導入している技術の一つです。
一例が中国自動車セクターです。貴州省の自動車スタートアップPix Movingは、3Dプリンティングとジェネレーティブ設計技術を組み合わせ、自動運転車を開発中。特にWire Arc Additive Manufacturing(WAAM)技術で車体シャーシを3Dプリントし、部品点数を減らし、大幅な軽量化を図っています。安全で実用的な車両化に成功すれば、Pixは世界のパイオニアとなります。
建設セクターも3Dプリンティングで革命を起こしています。WinSun社が中国の建設3Dプリンティングをリード。幅10m、高さ6.6mの3Dプリンターで、セメント、砂、繊維を独自添加剤で混合した特殊材料を使用。プレハブ段階で工場で壁をプリントし、現場で組み立てます。
WinSunは2014年、リサイクル建設材料で10軒の家をプリントし蘇州で組み立て話題に。現在、世界最大ビル複合施設の3Dプリントに取り組み、年内に上海で公開予定です。
中国医療業界では、大規模病院が複雑手術の準備に3Dプリント臓器モデルをすでに活用。さらに、複数の病院が数年前から臨床実践で3Dプリントインプラントを使用。例えば、山東大学第2病院の外科医が2018年、若年患者への下顎インプラントを3Dプリント。北京大学第3病院、空軍軍医大学唐都病院、広東省整形外科病院、その他下位病院でも3Dプリント整形外科インプラントを複雑疾患治療に適用しています。
高い採用率と政府エンゲージメントの増大により、中国の3Dプリンティングは黄金期に入っています。将来の3Dプリンティングリーダーとして称賛される中国は、近い将来この地位を確立する好位置にあります。
スポットライト:韓国
韓国も3Dプリンティング成長に強い焦点を当てています。他の先進国に比べ技術採用は比較的遅れましたが、韓国企業は今、この急速に発展する分野でキャッチアップを目指しています。
3Dプリンティングイノベーションに追いつくため、韓国政府は国家支援を提供。2014年、R&D向け3Dプリンティングロードマップを策定。既存産業を、プレーヤーが3Dプリンティング技術を容易に使用・接続できる統合エコシステムで支援することを目的としています。中央・地方政府が全国に8つの3Dプリンティング地域センターを設置し、インフラとコンサルティングサービスを提供。
医療がAM採用をリード
強力な政府支援により、医療セクターが韓国での3Dプリンティング採用・実装で主導的役割を果たしています。
3Dプリンティングロードマップで示された政府の10優先セクターの中で、医療が最高比率を占めます。さらに、政府の「新規需要創出」パイロットプロジェクトは主に医療業界向け。これは政府の立場から、医療3Dプリンティングアプリケーションが初期段階で最も早い成果をもたらすと見なされていることを意味します。
政府支援により、2016年末までに食品医薬品安全省により19の3Dプリント医療機器(主に整形外科インプラント)が公式登録されました。
韓国が次期グローバル3Dプリンティングリーダーになれるか?
他国と比較し、韓国は消費者向け3Dプリンティングブームに巻き込まれたことはありません。国内導入以来、韓国人はそれを産業プロセスとして捉え、消費者向けおもちゃとしては見ていません。
EYレポートによれば、韓国の3Dプリンティング熟知度は2016年24%から2019年81%へ成長し、世界で最も3Dプリンティング経験豊富な国となりました。
さらに、韓国は2018年、世界の設置AMシステムの約4.1%を占め、アジア太平洋地域で3番目に多くのマシンを保有。
国内の3Dプリンティングハードウェアの大半は輸入です。2017年、海外メーカーが韓国の総3Dプリンター販売の80%以上を占めたとIpsos Business Consultingレポートで示されています。
A.T. Kearneyによれば、3Dプリンティングに焦点を当てた国家政府主導R&Dロードマップにより、韓国がグローバルリーダーになる可能性があります。
国家AM戦略策定に加え、韓国政府はAM技術開発に多額投資。2017年、韓国3Dプリンティング業界は412億ウォン(約3,700万ドル)の政府資金を受け取り。2019年には593億ウォン(約5,270万ドル)に増額されました。
着実に、韓国はAMを経済に統合し、製造業者と国家生産全体の利益のために活用しています。2019年そして今後も、韓国がAM技術とアプリケーションの重要な成長市場になることを期待しています。
ASEAN地域における3Dプリンティング
東南アジア諸国連合(ASEAN)は、ミャンマー、ラオス、ベトナム、カンボジア、タイ、マレーシア、シンガポール、ブルネイ、インドネシア、フィリピンの10カ国を含む東南アジア地域を指します。
ASEANの10加盟国はAM採用度合いが様々で、多くはこの破壊的技術から利益を得るためのインフラとスキル開発に注力しています。
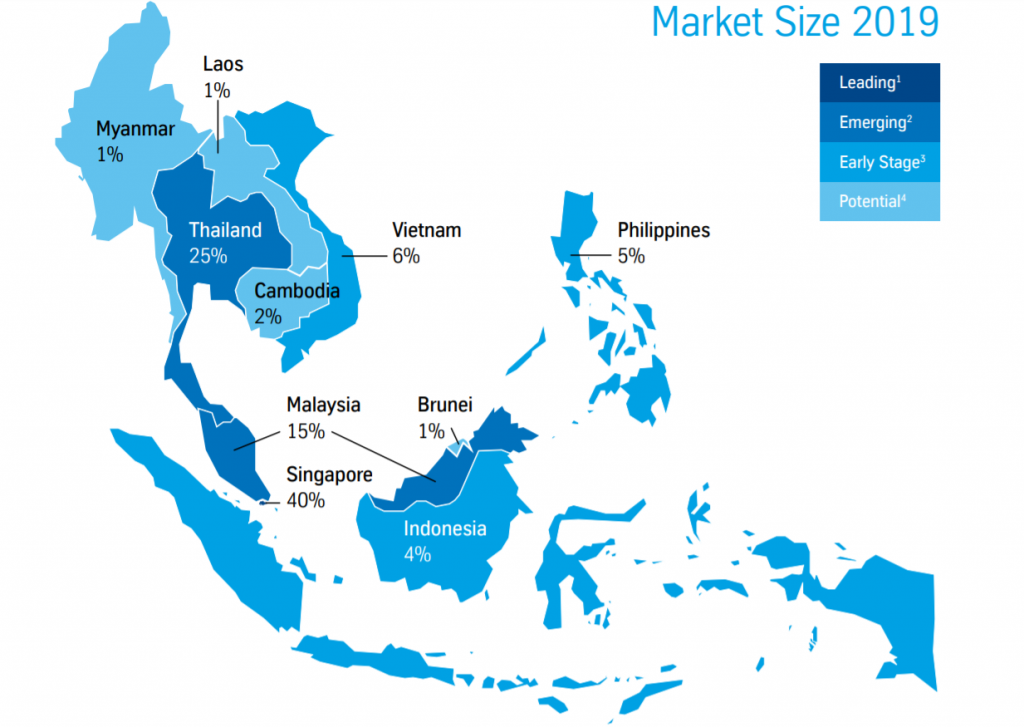
ThyssenKruppのホワイトペーパー(ドイツ最大級産業グループの一つ)によれば、今日のASEANにおけるAM浸透は小さく、2019年推定38億ドルのアジア総AM支出の5〜7%に過ぎません。
ASEAN地域内では、シンガポール、タイ、マレーシアが最大の3Dプリンティング採用国で、金額ベースでAM市場の約80%を占めます。
ほとんどの地域で、今日のAM採用への最大の障壁は技術ではなくノウハウ不足です。しかし、AMはASEANで1,000億ドル以上の価値と300〜400万の雇用を創出するポテンシャルがあるとThyssenKruppは指摘。
この機会を掴むため、政策立案者とビジネスリーダーは、AMプロジェクト実装と、ASEAN諸国におけるAMインフラ、スキル、能力構築への必要な支援提供で協力する必要があります。
シンガポール:ASEANにおけるAM先駆者
シンガポールは国家3Dプリンティング産業開発に大きな重点を置いています。国家製造セクターの成長と競争力支援のため、シンガポール政府はResearch, Innovation and Enterprise(RIE)2020計画を策定し、AMを必須イネーブラーとして特定しました。
しかし、おそらくAM推進最大の政府イニシアチブは、2015年のNational Additive Manufacturing Innovation Cluster(NAMIC)設立です。NAMICはAMスタートアップと技術を特定・開発し、官民連携をジャンプスタートさせます。
2013年以来、シンガポール政府はNAMICを通じて3.8億ドルを投資し、3Dプリンティング研究の商業化への転換を支援してきました。
さらに、シンガポールには多くのAM研究ハブとエクセレンスセンターがあり、外資企業によって設立されています。GE、ThyssenKrupp、HP、UPS、Evonik、Voestalpine、DNV GLなどグローバル企業がすべてシンガポールに地域AMセンターを設置しています。
3D MetalForge、Anatomics、SpareParts 3Dなどのローカルスタートアップが、AMアプリケーション開発と産業セクター全体への浸透支援でかなり成功しています。
産業横断でのAM採用
航空宇宙、海洋・オフショア、医療技術など、AM採用ポテンシャルの高い産業は、シンガポールの製造基盤とよくマッチしています。
したがって、シンガポールはこれらの産業でAM技術を採用し、パフォーマンス向上とコスト優位性を得る好位置にあります。NAMICは例えば、陸上交通庁を3Dプリンティング活用(列車・バスの保守・エンジニアリング運用向けスペアパーツ製造)にエンゲージするなど、採用推進に努めています。
明らかに、シンガポールは現在ASEAN最大のAMナレッジセンターかつユーザーであり、地域での技術台頭をさらに支援し続けるでしょう。
オーストラリア:金属3Dプリンティングの新たなハブ
2019年、オーストラリアのAM市場はAPAC総AM市場のわずか3〜5%を占めます。AM技術採用では世界の他地域に遅れをとってきました。しかし近年、AMハードウェア開発新企業の流入が見られ、主要例としてAurora Labs、SPEE3D、Titomicがあります。
興味深いことに、AM開発の大半は金属ベース技術を中心に展開されています。理由の一つは、アルミニウム、チタン、ニッケル、鉄、タンタルなど金属鉱石の世界最大級埋蔵量を含む、豊富な天然資源にあります。
これは、これらの資源を大量に海外へ送る代わりに、国内で活用する道を模索していることを意味します。金属3Dプリンティングは、チタン、ニッケル、アルミニウムなどの金属加工に最も有望な技術の一つとして浮上しています。
オーストラリア政府も国内でのAM採用促進に積極的な役割を果たしています。CSIRO(オーストラリア国立科学機関)は、Lab 22 AM施設に600万豪ドル以上を投資し、3Dプリンティング研究に実質的コミットメントをしています。
Australian Advanced Manufacturing Growth Centre(AMGC)やInnovative Manufacturing Cooperative Research Centre(IMCRC)など政府資金イニシアチブも、オーストラリア製造業の高付加価値AM技術への広範な移行を支援しています。
一方、一部のオーストラリア企業と機関がAM活用で大きな進歩を遂げています。Royal Melbourne Institute of Technology(RMIT)がAMセンターを設立。選択的レーザー溶融、直接レーザー金属堆積、溶解堆積モデリング、Polyjetを含む多様なAM技術で、航空宇宙、医療、防衛、発電産業へソリューションを提供しています。
さらに、Conflux Technologyは企業がAMで製品イノベーションをどう実現できるかの好例です。金属3Dプリンティングにより、自動車、モータースポーツ、航空宇宙向けにより効率的で最適化された熱交換器の設計・製造を実現しています。
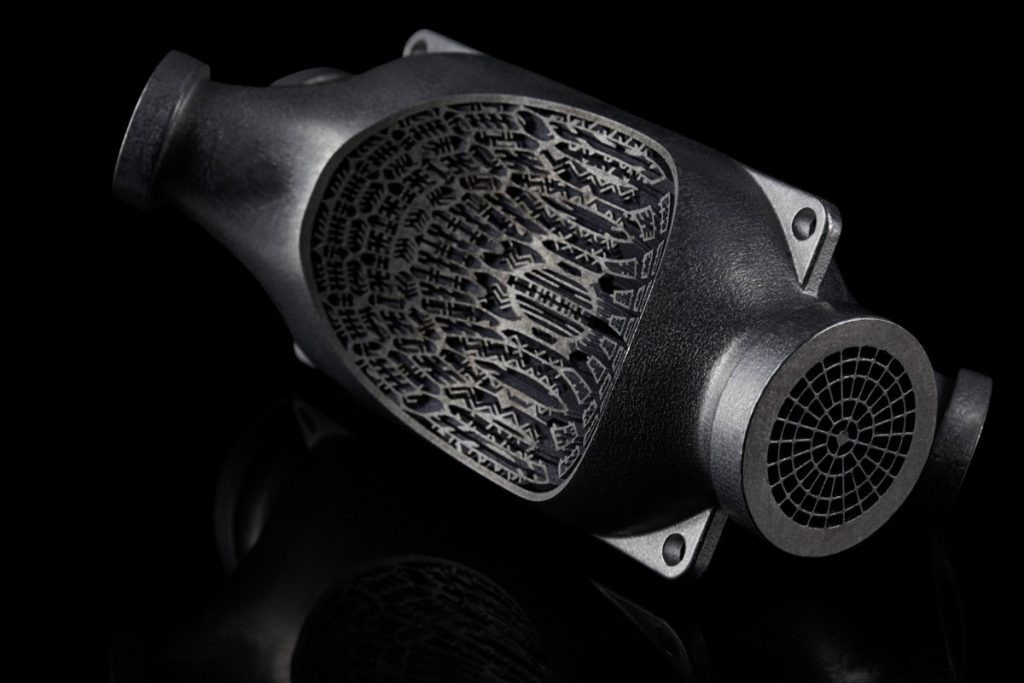
オーストラリアのAMは、医療、航空宇宙、防衛関連セクターでのアプリケーションでも強い成長軌道にあります。
例えば、RUAG Australiaは航空機コンポーネント修復・製造向けDirect Energy Deposition(DED)技術活用の2年プロジェクトで協力中。
オーストラリア航空業界はこの研究プロジェクトから大きな恩恵を受けられる可能性があります。オーストラリア空軍の損傷航空機部品交換推定総コストは2.3億豪ドル超。金属AMで損傷部品を修復すれば、このコストを大幅に削減できる可能性があります。
別の例では、GE AdditiveがオーストラリアNew South Wales(NSW)州政府とMoUを締結し、Western Sydney Aerotropolisに3Dプリンティング航空宇宙センターを開発。
医療業界では、カスタム装具デバイスを専門とするiOrthoticsが、ポリプロピレン切削から3Dプリンティングへ移行。3Dプリンティングソリューション投資により、生産拡大と年間30トン以上のプラスチック埋立廃棄物削減を同時に実現しました。
AMはオーストラリア企業が差別化し、競争力を持つための驚異的な機会を提供します。この技術の地域での成長は続き、より競争力があり持続可能なオーストラリア製造業の構築を助けるでしょう。
APAC地域:3Dプリンティングリーダーシップの新たな挑戦者
APAC地域は、3Dプリンティング採用において依然として大きく未開拓の機会です。しかし、現状は急速に変化しており、地域はグローバルリーダーに追いつきつつあります。
特に中国は、米国と欧州の確立されたAM市場への真剣な競争相手として成長しています。中国の3Dプリンティング産業は、China Industry Information Instituteの予測によれば、2020年までに76.8億ドル、世界市場の3分の1のアウトプットバリューを持つと予測されています。この成長率が続けば、中国は近い将来最大の3Dプリンティング市場になる可能性があります。
中国と並び、韓国と一部ASEAN諸国についても、AM採用と産業化の面からはポジティブな見通しがあります。
明らかに、この成長の大半は政府支援に依存します。国家政府と企業は共に、3Dプリンティングエコシステム構築に向けた方向性を取るべきです。最終的に、政策、研究、教育、商業化の主要要素を組み合わせることで、国家経済と産業が3Dプリンティングのような先進製造技術の恩恵を受けられるようになります。
3Dプリント
- デジタル化が医療3Dプリントの未来を切り拓く
- 医療を革新する3Dプリント:患者ケアと手術精度を変える技術
- 3Dプリンティングが防衛産業に革命をもたらす仕組み:メリット、課題、将来応用
- 3Dプリンティングが自動車生産に革命をもたらす仕組み — 2021年インサイト
- 3Dプリンティングがスペアパーツ管理に革命をもたらす — 2021年更新版
- 業界別3Dプリンティング導入成熟度マップ
- 金属3Dプリンティング技術の成熟度評価:TRLフレームワークによる分析
- 世界の積層造形:北米・欧州における3Dプリント導入の現状
- 2020年3Dプリントハードウェア市場:トレンド、主要プレーヤー、進化
- 3DプリントがCOVID-19サプライ不足とどう闘っているか
- 食品・飲料業界を革新する3Dプリンティング:イノベーションと効率化の推進