



2020年3Dプリントハードウェア市場:トレンド、主要プレーヤー、進化
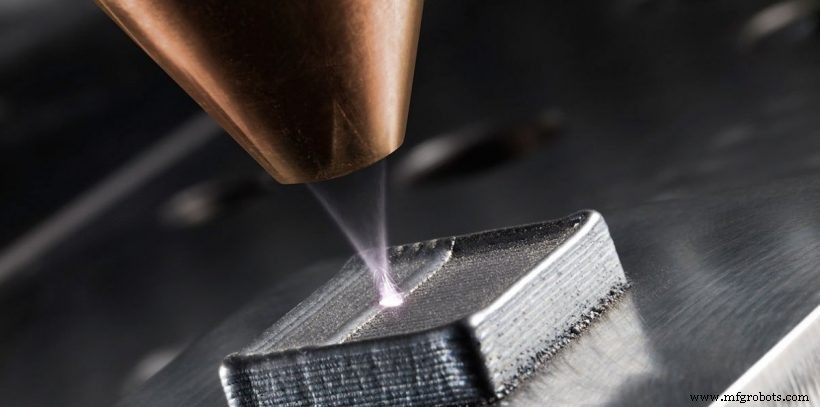
本年初め、AMFGは第2回「Additive Manufacturing Landscape 2020」レポートを公開し、主要市場プレーヤーと業界を形作る最大のトレンドを分析しました。今回、AMエコシステムの各セグメントを深掘りする連載を開始し、まずはハードウェアから取り上げます。
2020年、ハードウェアメーカーはAMランドスケープの半数以上を占め、過去10年間で多数の新規参入がありました。
新規企業の流入により、近年は3Dプリンターがより高速、より信頼性が高く、生産対応へと急速に進化しています。
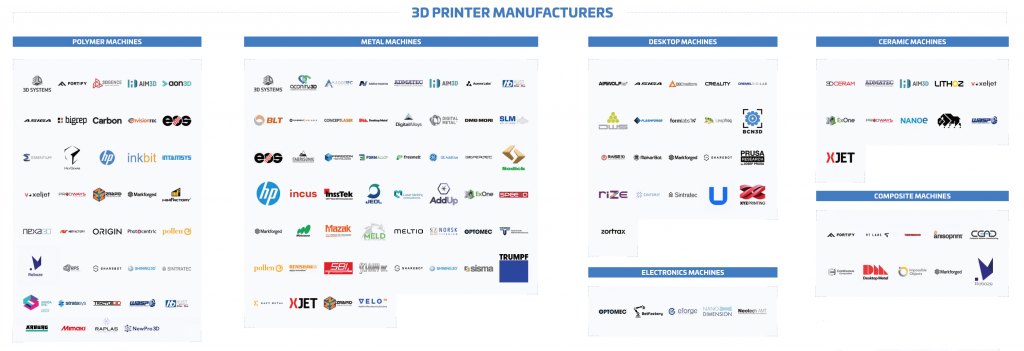
以下、3Dプリントハードウェア市場を形作る最も顕著な動向とトレンドを追います。
このシリーズの他の記事:
3Dプリント材料市場の進化:トレンドと機会
3Dプリントソフトウェア:真のデジタル生産の実現
産業用3Dプリントの後処理:知っておくべき主要トレンド
金属3Dプリントハードウェア
金属ハードウェア市場は、3Dプリントの中で最も急成長しているセグメントの一つと言えます。調査会社CONTEXTは、金属3Dプリンター出荷台数が前年比49%以上の成長率を見込むと推定。
業界アナリストSmarTech Analysisの最近のレポートによると、金属AMハードウェアセグメントは約40億ドルの収益機会を創出すると予測されています。
2020年、金属3Dプリント市場は極めて多様で、AMPOWERの報告によれば最大18の異なる技術が存在します。
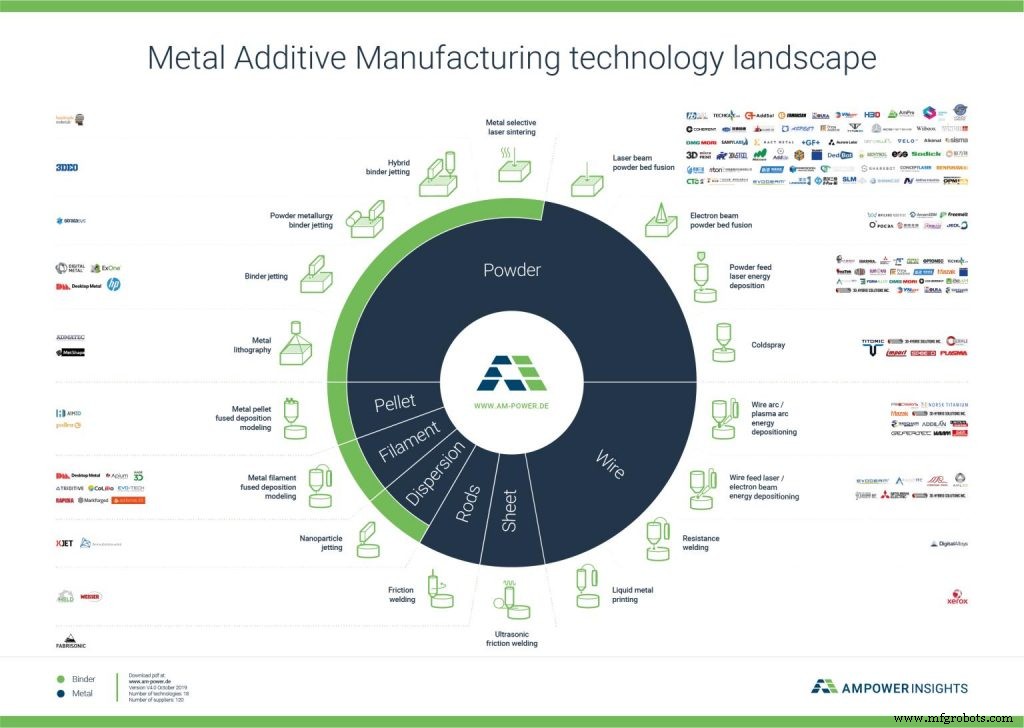
これらのうち、粉末床溶融(PBF)ファミリーが金属AMで最大の役割を果たし、世界中の金属AMシステム導入の80%を占めます。PBFファミリーにはレーザー式と電子ビーム式が含まれます。
PBFハードウェア市場は、EOS、Renishaw、3D Systems、SLM Solutions、Trumpf、GEといった少数の確立された企業で分け合われています。
特にGEは、金属AM市場での独自の多様な提供で際立っています。レーザー式Concept Laser 3Dプリンターの提供に加え、Arcam製の電子ビーム溶解(EBM)装置を提供する数少ない企業の一つです。さらに、金属バインダージェッティング3Dプリントも開発中で、既に少数のアーリーアダプターに採用されています。
金属3Dプリントの焦点が生産用途へシフトする中、多くのプレーヤーがより高速で信頼性の高いシステムへ進化させています。
この競争における共通テーマの一つが、マルチレーザーシステムの導入です。
複数のレーザー(通常2基または4基)を使用することで、造形プロセスを最大4倍高速化できます。さらにマルチレーザーシステムは生産性が高く、パーツコストの低減や短期間での大量生産に貢献。複数パーツの同時造形も可能とされています。
こうしたシステムを提供するメーカーには、EOS、Concept Laser(GE)、SLM Solutions、Renishaw、Additive Industriesなどがあります。
既存プレーヤー以外でも、PBF市場には独自の技術アプローチを持つ新規参入が増えています。
一例がVELO3Dで、高度なリコート機構とハードウェア・ソフトウェアの緊密な統合により、ほぼサポートなしでプリント可能なシステムを開発。
Aurora Labsも潜在的なゲームチェンジャーで、複数の粉末層を単一パスで同時造形できる金属システムを提供。これは造形速度の大幅な向上を意味します。同社は最近、PMP1 3Dプリンターが1日350kgの造形速度を達成したと報告しています。
金属バインダージェッティング技術の台頭
もう一つの顕著なトレンドは、金属バインダージェッティングへの新たな注目です。この技術は以前から存在していましたが、最近になって大量生産用途で実行可能な手法として認識されるようになりました。金属バインダージェッティングシステムは一般的にPBFシステムより安価で高速です。
最初の金属バインダージェッティングシステムメーカーExOneは、Digital Metal、Desktop Metal、HPといった多数の新規参入と競合することになりました。
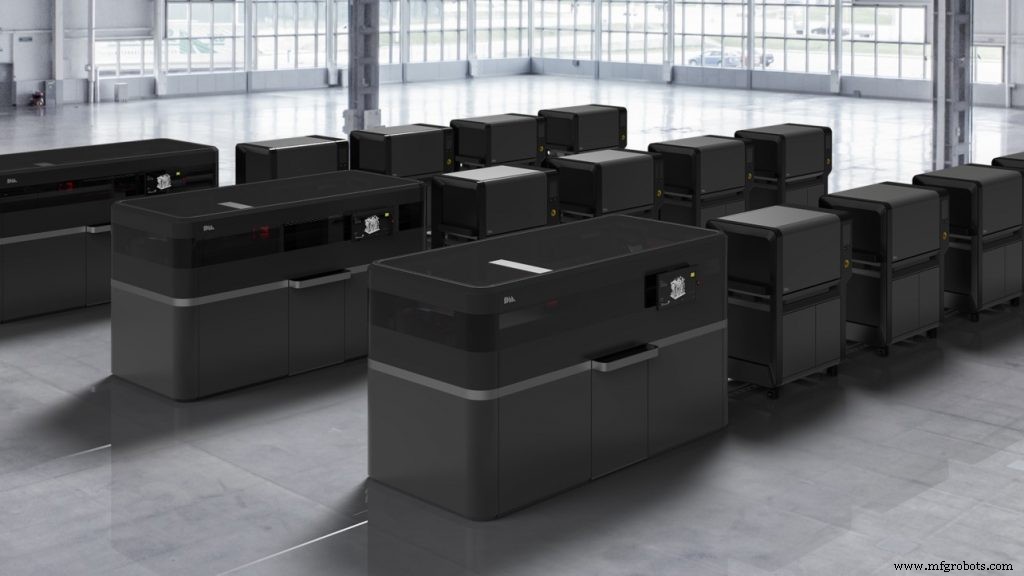
特にDesktop MetalとHPは、バインダージェッティングを特定用途で従来製造と競合できる手法にするための積極的な戦略を展開。例えばDesktop Metalは、双方向システム(2方向へプリント)を開発し、最大12,000 cm³/時の高解像度プリントを実現。これは毎時60kg以上の金属パーツに相当します。
一方HPは、プリント時に行われる焼結プロセスをより高速かつ低コストにする革新的なバインダー剤を開発。
「金属射出成形では通常、重量比10%以上のバインダーを焼却する必要があります。我々の場合は1%未満で、桁違いに少なく、焼結がより高速、低コスト、はるかにシンプルになります」と、HPのグローバルメタルヘッドTim Weber氏はAMFGのインタビューで語っています。
金属バインダージェッティングは、他の金属3Dプリント技術では現在実現困難な用途、特に自動車のような大量生産業界での応用を解き放つ可能性があります。このセクターの進化は続き、最も注目すべき分野となるでしょう。
コンパクト金属3Dプリンター:成長著しい新セグメント
PBFと金属バインダージェッティングシステムが生産ニーズに応える一方で、コンパクト金属3Dプリンターという別セグメントが台頭し、金属パーツのプロトタイピングをより安価かつ容易にしています。SmarTech Analysisの最近のレポートでは、コンパクト産業用金属プリンターの売上が2027年までに10億ドルを超えると予測。
現在、MarkforgedとDesktop Metalがコンパクト金属3Dプリンター開発の二大企業です。
MarkforgedのMetal XとDesktop MetalのStudio Systemはともに押出式で、プラスチック封入金属粉末を使用してグリーンパーツを造形し、炉で焼結します。このアプローチは、従来の高価な金属3Dプリンターと比べてはるかに安価で、安価な金属射出成形材料による運用コストの低減が主な要因です。
コンパクト金属AMシステムの手頃な価格と容易なセットアップは、市場に明確に響いています。2019年第1四半期には、MarkforgedとDesktop Metalが3Dプリンター出荷で中心的存在となり、Desktop Metalが期間中最多の金属3Dプリンターを出荷。
この金属3Dプリントセグメントの成長は続くと予想され、コンパクト3Dプリンターが手頃な金属プロトタイピングと製品開発という全く新しい市場を開拓するためです。これにより産業顧客は、金属AM探求のためこれまで以上に多くの選択肢を持つことになります。
金属3Dプリントの信頼性向上
金属3Dプリンターをさらに進化させるには、プロセスにより高いレベルの繰り返し精度を導入する必要があります。その鍵は、センサーとマシンビジョンで3Dプリンターを強化し、インプロセス監視を可能にすることです。
プリンター内部に配置されたセンサーとカメラで、ビルドの複数の側面をリアルタイムで測定し、ビルドプロセスを文書化、要件充足を確認できます。センサーから得られたデータは専用ソフトウェアにフィードバックされ、分析の上でプロセス改善へのフィードバックを提供。
このソリューションはクローズドループ制御システムと呼ばれ、金属3Dプリンターにとって必須要件になりつつあります。
クローズドループ制御システムによるビルドプロセスの制御は、一貫した形状、表面仕上げ、材料特性を実現し、品質を支えます。
しかし、クローズドループシステムによるインプロセス品質管理はAM技術ではまだ比較的新しく、メーカーの実装ハードルとなっています。2019年時点で、市場に出ている3Dプリンターのうちクローズドループ制御ユニットを搭載しているのはごく少数です。
将来的には、すべての金属3Dプリンターにクローズドループ制御システムが搭載され、ビルド失敗リスクを低減することでプロセス繰り返し精度が大幅に向上すると予想されます。
ポリマー3Dプリンター
金属3Dプリントハードウェアが急成長する一方、ポリマーハードウェアはシステム稼働台数で最大のセグメントです。EYの「Global 3D Printing Report 2019」調査では、72%の企業がポリマーAMシステムを使用し、金属は49%でした。
ワークフローの低複雑さと高いコストパフォーマンスが、ポリマー3Dプリンターを金属より選ぶ2大要因です。
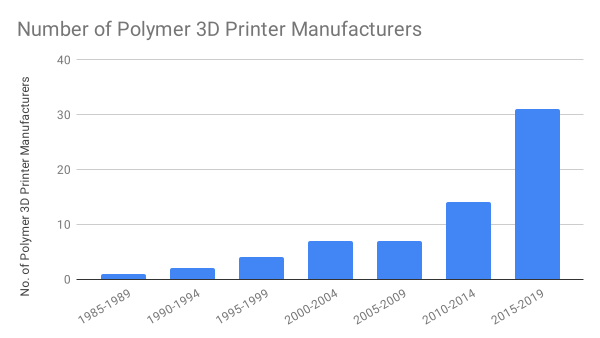
金属市場と同様、ポリマー市場もFFF(溶融フィラメント造形)、SLA/DLP(ステレオリソグラフィー/デジタル光造形)、SLS(選択的レーザー焼結)、MJF(マルチジェットフュージョン)など複数の技術に分かれ、今後数年で商業化予定の新技術も多数あります。
これら各技術が進化し、企業は生産とプロトタイピングの両方で信頼性の高いプロフェッショナルソリューションを開発しようとしています。
特に顕著な進展はSLA/DLPハードウェアセグメントで見られます。これらの技術は、歯科や消費財などの業界で真の生産ソリューションになりつつあります。例えば、SLA 3Dプリンターは歯科用クリアアライナーの金型大半を製造し、年間数十万台を生産しています。
しかし、金型にとどまらず、こうしたデバイスの直接生産を可能にするには技術のさらなる成熟が必要です。
導入台数ベースで最大のハードウェアは、依然としてFFF 3Dプリンターです。UltimakerやMakerbotのアクセスしやすいデスクトップFDM 3Dプリンターの人気で説明できます。
SLS 3Dプリンターのエキサイティングな進展
SLS 3Dプリンター分野でも注目すべき進展があります。一例はベルギー企業Aerosintで、2種類の異なる粉末でプリント可能なSLSシステムを開発中。これにより、一方の粉末を安価なサポート材として使用できます。
通常、SLSマシンの未焼結サポート粉末はパーツ造形用材料と同じで、高価になりがちです。安価なサポート材とパーツ用材料を使い分けられるマシンがあれば、SLSプロセスユーザーに大幅なコスト削減をもたらせます。
SLS 3Dプリントを再定義するもう一つの進展はEOSから。Formnext 2018で、EOSはポリマー3D生産を10倍高速化する次期LaserProFusionシステムを発表。8年以上かけてプロセスで使用されるレーザー技術を再考した結果です。
現在のSLSマシンは1基または数基のCO₂レーザーを使用しますが、LaserProFusionシステムでは最大100万基のダイオードレーザーを使用可能。これにより高解像度だけでなく、はるかに高速な造形が可能になり、射出成形に匹敵する潜在力があります。
この技術は今後数年で商業リリース予定です。
HP Multi Jet Fusionの急成長
MJFは2016年にHPが3Dプリント参入を公表し、初のポリマー3Dプリンターを発売して市場に登場。以来、MJFは最も急成長するポリマー3Dプリントプロセスの一つとなり、2018年にはHPのMJF 3Dプリンターで1,000万個以上のパーツが製造されたとされています。
SLSと同様に粉末床溶融ファミリーに属するMJFは、寸法精度と材料特性で優位性を持ち、高い公差と強度・柔軟性に優れたパーツ造形が可能です。
HPはMJF技術の前進にコミット。昨年、Jet Fusion 5200シリーズを発売。これは既存のMJFポートフォリオ(機能プロトタイピング向けJet Fusion 300/500シリーズ、短期生産・量産向けJet Fusion 4200シリーズ)を拡張し、大量生産向けソリューションを追加するものです。
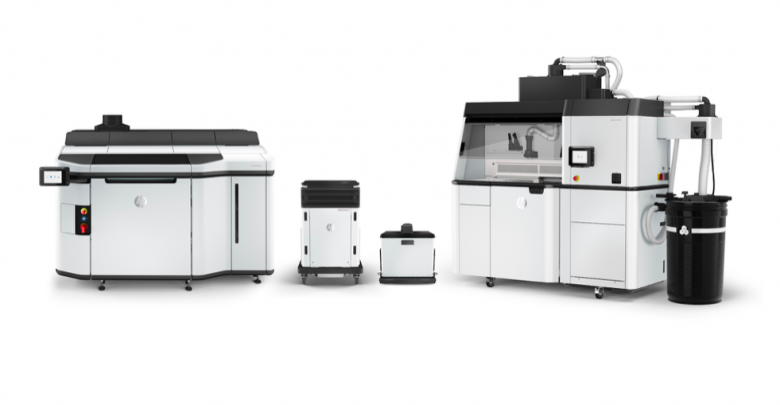
5200シリーズの特筆すべき機能の一つは、5200 3Dプリンター内部ランプの出力向上。これにより新システムは粉末を単一パスで融着可能(従来は2パスモード)となり、生産性が40%向上し、高温材料の3Dプリント可能性が開かれました。
プロフェッショナルデスクトップ3Dプリンター
デスクトップ3Dプリント市場は、ハードウェアセクターの中で最も若い市場の一つです。その出現は2000年代末の「メイカームーブメント」に遡ります。このムーブメントがコンシューマー3Dプリント革命をもたらしましたが、コンシューマー市場の需要不足により急速に崩壊。
コンシューマー3Dプリントのブーム崩壊で多くのデスクトップ3Dプリンター企業が倒産しましたが、一部はコンシューマーからプロフェッショナル・エンタープライズ市場へ転換して生き残りました。
このシフトにより、Ultimaker、MakerBot、Formlabsといったベンダーが参入・成長・繁栄しました。
この転換は、大型機の一部のコストでより小型な産業システムへの需要の高まりも明らかにしました。
プロフェッショナルユーザー向けに焦点を移すことは、デスクトップ3Dプリンターベンダーにソリューションの刷新を迫りました。その結果、以前はハイエンド3Dプリンターにのみ搭載されていた産業機能が導入されました。例えば、ヒートベッド、エンクロージャー、デュアルエクストルーダーは、プロフェッショナル用途を狙ったFFFデスクトップ3Dプリンターの必須要素となっています。一般に、コンパクトなフォーマットを維持しながら、システムをより生産的で信頼性の高いものにする努力がなされています。
デスクトップSLAでは、Formlabsがこのセクターの主要企業の一つ。世界最大のデスクトップSLA 3Dプリンター販売社と称し、4万台以上を販売しています。
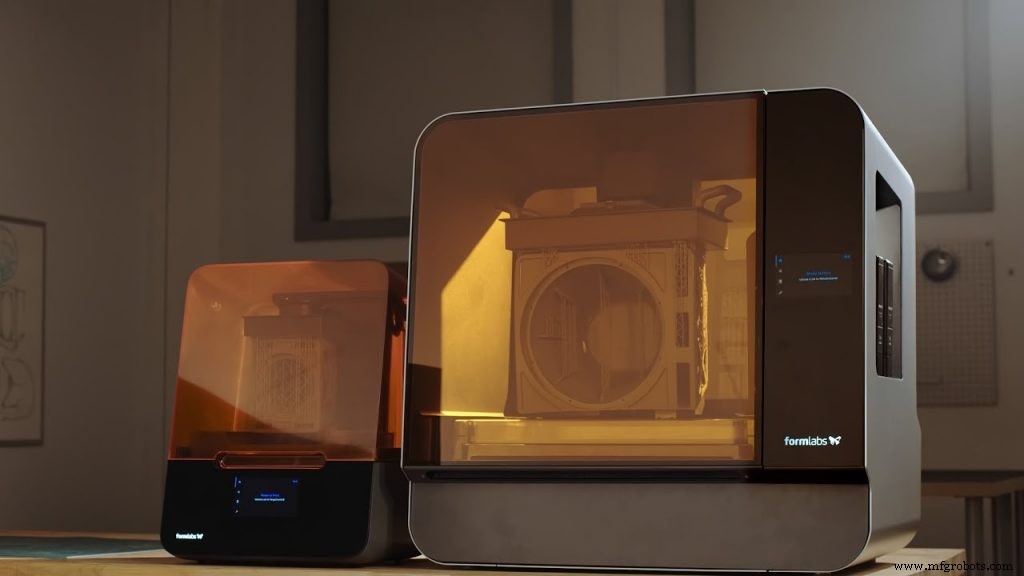
2019年、FormlabsはLow Force Stereolithography(LFS)という新技術を発表。柔軟なタンクによりプリント中のパーツへの力を低減し、ディテールと表面仕上げを改善するとされています。
この先進的なLFS技術を基に、Formlabsの新型Form 3とForm 3L 3Dプリンターは、デスクトップと産業グレード3Dプリントのギャップを埋める役割を果たしています。
セラミック3Dプリンター
2020年、セラミック3Dプリントはポリマーや金属ほど確立されていません。技術はまだ開発初期段階ですが、今後5〜6年で成熟すると予測されています。
技術の新しさから、セラミック3Dプリントシステムを提供するベンダーはわずかで、3D Systems、ExOne、Prodways、Lithoz、3DCeram、XJetなどがいます。
セラミック3Dプリントに特に変革をもたらす可能性があるのが、XJetのナノ粒子ジェッティング技術(NPJ)の導入です。
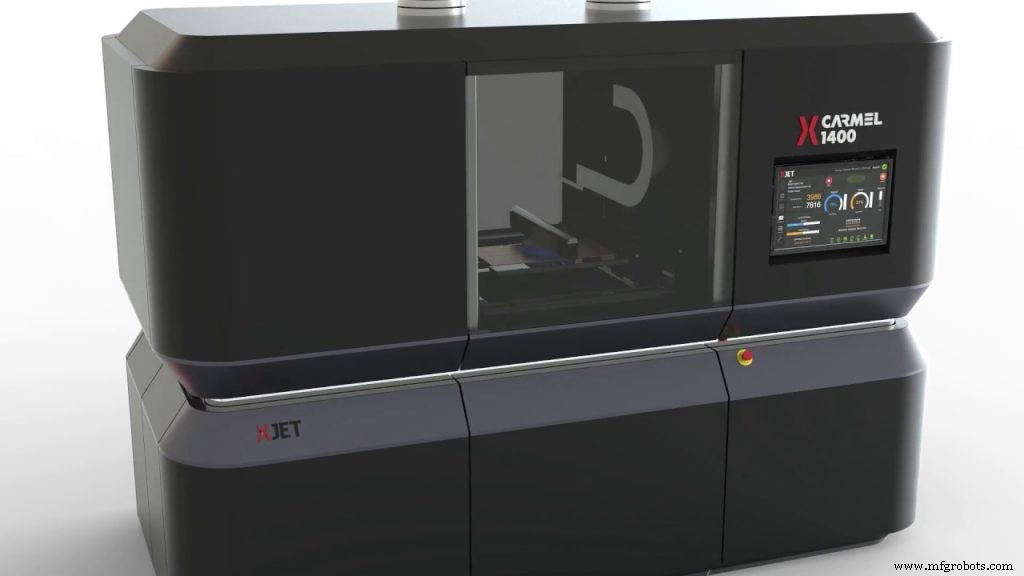
2016年にデビューしたNPJは、材料ナノ粒子(セラミックまたは金属)を液体処方に懸濁させるインクジェット方式の一種。XJetシステムの数千のノズルが、造形材料とサポート材料の両方として、これらの液体懸濁液の超微細滴を数百万滴ジェットします。
XJetプリンターはプリント中、内部を高温(最大300℃)に保ちます。これにより液体が堆積と同時に焼失し、固体パーツが得られます。ただしプリンターから出た時点ではグリーン状態で、完全な固化には後焼結が必要です。
インクジェット3Dプリントは精度と高ディテール実現で知られ、XJetシステムは微細な穴、薄壁、複雑なアーチ、鋭利なエッジを含むほぼあらゆる形状の仕上げパーツ製造が潜在的に可能です。
新しい乳がん治療用コンポーネントや3Dプリントアンテナなどの用途で、XJet 3Dプリンターの産業適用適性が実証されています。
最近の進展にもかかわらず、セラミック3Dプリントにはまだ長い道のりがあります。しかし、3Dプリントセラミックパーツの需要増大に伴い、セラミック3Dプリントは最終的に製造業の重要かつ収益性の高いセクションになるでしょう。
電子3Dプリンター
セラミック市場と同様、電子向け3Dプリント市場も比較的若いですが、大きな可能性を秘めています。現在、電子3Dプリントハードウェアを提供する企業はわずかで、Nano DimensionとOptomecが牽引しています。
Nano DimensionとOptomecのシステムの背後にある技術は大きく異なりますが、アンテナ、プリント基板(PCB)、コンデンサ、センサーなどの電子部品のプロトタイピングと直接生産という、同等にエキサイティングな機会を提供します。
最近注目を集めた進展の一つが、DragonFly Lights-Out Digital Manufacturing(LDM)の導入です。
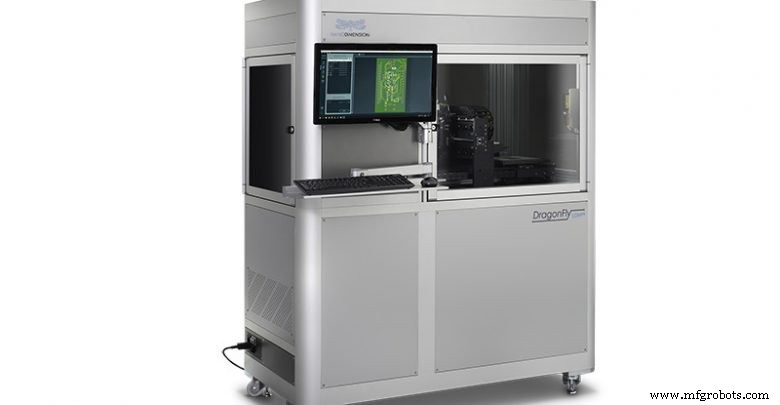
このシステムは、2017年に発売されエンジニアとデザイナーが電子部品を迅速にプロトタイピングできるようにしたNano DimensionのDragonFly Proシステムを基盤とし、プロトタイピングを超えて、少量の小ロットパーツの社内・24時間無人製造を実現するものとされています。
従来のNano Dimension 3Dプリントシステムと同様、このシステムもPCB基板上に導電性材料と絶縁材料を共堆積させることで動作します。異なるのは、DragonFly Pro比で生産性が40%以上向上したマシンの生産性です。
このような進展は、ハードウェアだけでなく材料とソフトウェアでもまだ多くの課題があるものの、電子3Dプリントをプロトタイピングの枠を超えて成熟させる基盤を確実に築いています。
3Dプリントハードウェア:究極の信頼性へ
3Dプリントハードウェアセクターは、企業が既存システムを常に改良し、全く新しいハードウェアソリューションを開発する中で急速に進化しています。
とはいえ、設備コストはAM投資の最大の阻害要因の一つです。EY「Global 3D Printing Report 2019」によると、87%の企業がシステムの高価格を3Dプリント導入の重要な障壁と見なしています。つまり、AM機器コストの低減が技術普及の鍵となります。
3Dプリント業界は、よりアクセスしやすいデスクトップ3Dプリンターとコンパクト金属AMマシンの導入でこの問題を解決しようとしています。
一方、パンデミックの発生により3Dプリントハードウェア業界は影響を受け、出荷が予想通り減少しました。市場調査会社CONTEXTによると、全体の3Dプリンター市場のハードウェア収益は前年比-27%減。西側トップ20産業用プリンター企業のほぼすべてが、3Dプリンター出荷台数で大幅な前年比減を記録。
しかし、3DプリントベンダーはQ3を通じて、新規セクターや既知市場からも技術への関心が再燃していると報告。CONTEXTによると、この関心がQ4の受注につながると期待されています。
総じて、より高度な産業グレードシステムへの需要がAMハードウェアの進化を牽引し続けます。今後5年間で、インプロセス監視ソリューションとソフトウェアとのより緊密な統合により、3Dプリントハードウェアは遥かに高い信頼性に達すると期待されます。
3Dプリント
- デジタル化が医療3Dプリントの未来を切り拓く
- 医療を革新する3Dプリント:患者ケアと手術精度を変える技術
- 建設業界における3Dプリンティングは実用段階に達したか? 2020年最新動向
- 3Dプリンティングが防衛産業に革命をもたらす仕組み:メリット、課題、将来応用
- 3Dプリンティングが自動車生産に革命をもたらす仕組み — 2021年インサイト
- Scalmalloy:航空宇宙グレードメタル3Dプリンティング向け高強度アルミニウム・マグネシウム・スカンジウム合金
- 2019年、3Dプリンティング材料市場を牽引する5つのキートレンド
- 金属3Dプリンティング技術の成熟度評価:TRLフレームワークによる分析
- 世界のAM:アジア太平洋地域の3Dプリンティング成熟度と急成長
- 2020年のイノベーションを牽引する10の主要3Dプリンティング・トレンド
- インダストリー4.0:現代の労働力における職務と機会の変革