



2020年積層造形ランドスケープ:デジタル製造を形作る240社
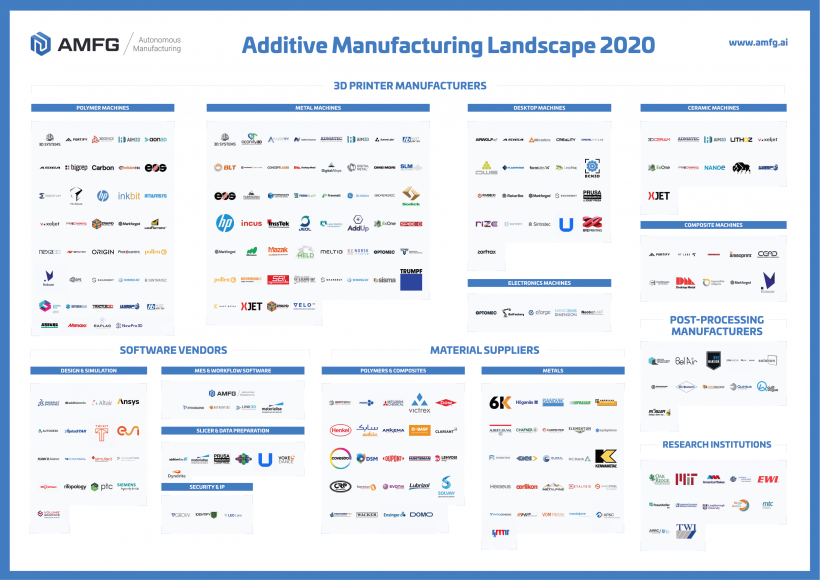
2020/06/16更新:コミュニティからのフィードバックを受け、9社を追加しました。
AMFGが2019年に初版を発表して以来、積層造形業界は急速に進化しました。この進化を捉えるため、年次ランドスケープの第2版を公開します。
2019年末時点で世界AM市場は100億ドルを超えました。3Dプリンティングのハードウェアと材料が産業分野へ拡大し、COVID-19パンデミックがデジタルトランスフォーメーションを加速させています。3Dプリンティングは、サプライチェーンの混乱と需要変動に対応する柔軟性を提供します。
レポートとインフォグラフィックのダウンロードはこちら
2020年の積層造形ランドスケープ
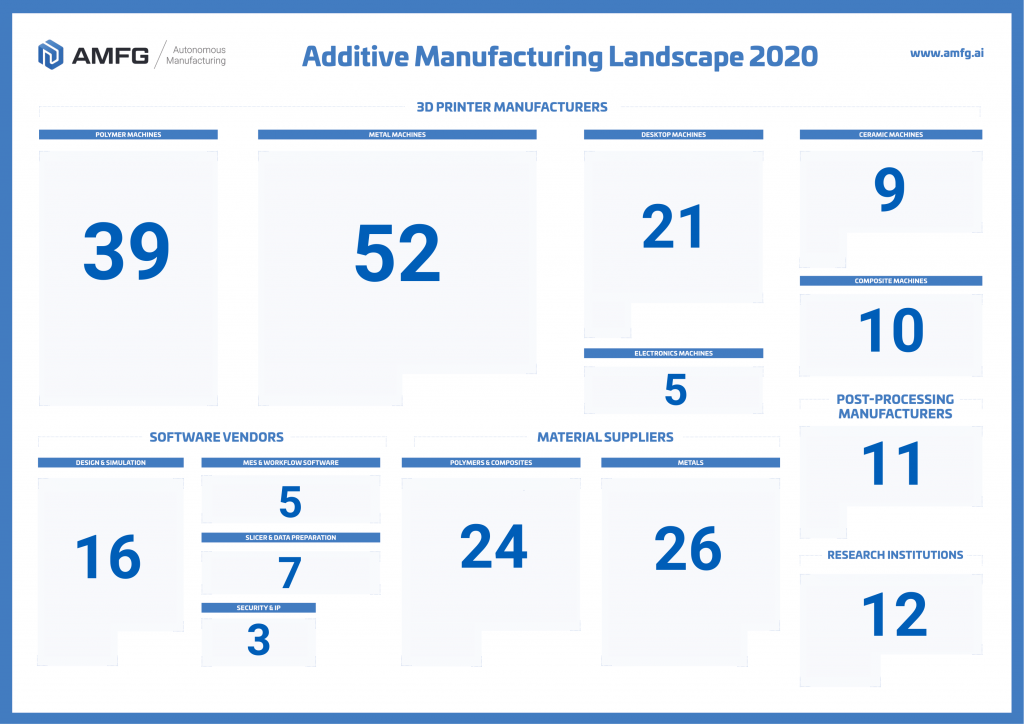
今年のランドスケープには、産業用3Dプリンティングに専念する240社の企業と研究機関が掲載されています。セクターは以下の5セグメントに分類されます:
- ハードウェアメーカー(ポリマー、デスクトップ、金属、複合材、セラミックス、エレクトロニクス)
- ソフトウェアベンダー(設計・シミュレーション、スライサー・データ準備、ワークフロー・MES、セキュリティ)
- 材料サプライヤー(ポリマー・複合材、金属)
- 後処理システムメーカー
- 研究機関
産業向けソリューションのみを対象としており、コンシューマー向けプリンターとサービスプロバイダーは除外しています。サービスプロバイダーのデータはState of the Industry Surveyをご覧ください。
主要なポイント
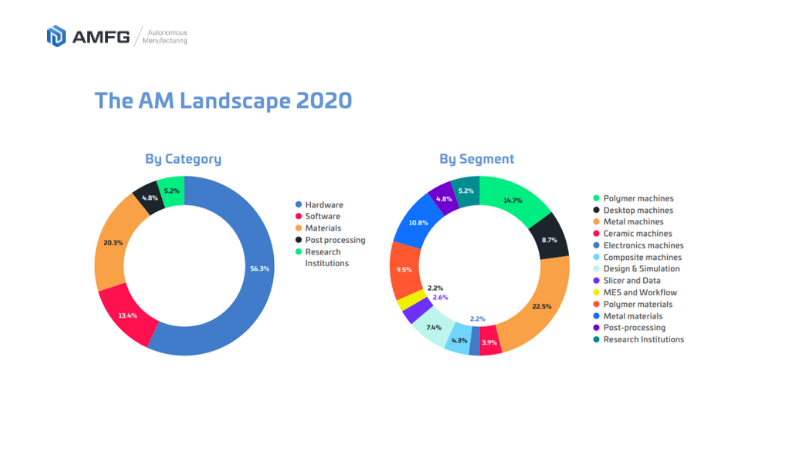
ハードウェアがランドスケープを支配
ハードウェアがAMエコシステムの56%を占め、新規参入の急増が牽引しています。複合材3Dプリンターという新セグメントが出現し、今後の大幅な成長が期待されます。
金属3Dプリンターがハードウェアセグメントをリード
金属機メーカーはハードウェアの40%、全体の22.5%を占めます。レーザー方式が依然として主流ですが、バインダージェッティングと大型パーツ向けプリンターが台頭しています。
スタートアップがイノベーションを加速
掲載企業の多くは過去5年以内に設立されたスタートアップで、多額の投資を集めています。2019年には77社の初期段階AM企業に11億ドルが投資され、その大半がハードウェア向けでした。
接続性が業界の重要テーマに
AMエコシステムは依然として断片化しており、デジタル製造ワークフローを実現する統合・連携ソリューションの必要性が強調されています。
セグメント深掘り
ハードウェア
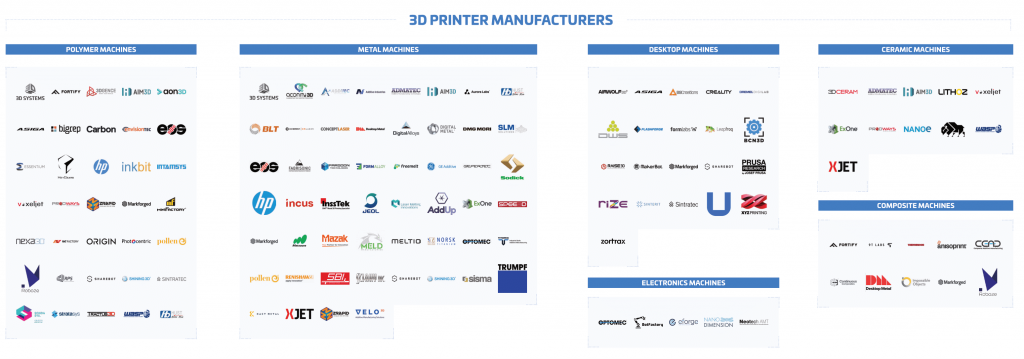
ハードウェア革新は、量産利用に向けた性能・速度・信頼性の向上を継続しています。
ポリマー3Dプリンター
ポリマーシステムは依然として最も普及した技術です:調査企業の72%がポリマーを使用し、金属は49%です。プロトタイピングが主流ですが、PEEKやULTEMなどの高性能熱可塑性樹脂により、工治具、スペアパーツ、最終部品への適用が拡大しています。
デスクトップ3Dプリンター
デスクトップ機、特にFDM(FFF)が最大のサブカテゴリです。プロ向けデスクトップFFF機は、デュアル押出しや加熱ビルドチャンバーなど産業機能を搭載するようになりました。Ultimaker、MakerBot、BCN3D、Robozeなどがセグメントの多様化を示しています。
金属3Dプリンター
金属粉末床溶融結合(PBF)が最も広く採用されていますが、バインダージェッティングシステムがコスト効率と速度で代替として台頭しています。ExOne、Digital Metal、GE、Desktop Metal、HPなどが金属ポートフォリオを拡大。コンパクト金属プリンターの新サブセグメントが2019年に出荷43%増を記録し、機能プロトタイピングと小ロット生産に対応;Desktop MetalとMarkforgedがリードしています。
複合材3Dプリンター
複合材プリントが10社のキープレイヤー(Markforged、Fortify、Anisoprintなど)とともにランドスケープに登場。労働集約的な複合材製造を自動化し、設計サイクルを短縮、新市場を開拓しています。最近の投資額は1.5億ドルを超え、業界の信頼を裏付けています。
ハードウェアの課題
ハードウェアの進歩にもかかわらず、COVID-19危機は設備投資を抑制する可能性があります。SmarTech Analysisのスコット・ダナム氏は、2020年のハードウェア販売は緩やかな成長にとどまるが、既存機械の稼働率向上が材料販売を牽引すると予測しています。
「ハードウェア販売は今年残り期間(少なくとも)は資本支出がタイトなため伸び悩むだろう。だが、既存の設置ベースの稼働率が回復し、最終用途向け新材料の材料販売を牽引することを期待している。」
材料
2020年、Senvolデータベースには2,245のAM材料が登録され、2019年の1,700から増加。ポリマーが最も人気のクラスですが、金属需要も上昇中:EY調査の回答者40%が標準合金、31%が高性能合金を求めています。材料コストは依然として障壁で、AM用ポリマーと金属は従来材料の数倍の価格です。
ソフトウェア
AMがデジタル製造プラットフォームとして台頭し、設計、シミュレーション、ビルド準備、ワークフロー管理の専門ソフトウェアが急増しています。
「3Dプリンティングは約35年の歴史があるが、これまでの焦点はプラットフォームと材料にあった。いま追いつきつつあるのは、造形部品をより良く予測・修正・管理するためのソフトウェアだ。」
設計とシミュレーション
トポロジー最適化、生成設計などの高度なシミュレーションツールが航空宇宙、自動車、医療分野で適用され、試行錯誤サイクルを削減しています。
ビルド準備
スライサーと後処理ツールの断片化が複雑さを増しています。ソフトウェア開発者はこれらを単一プラットフォームに統合し、プリント可能性チェック、パーツ配向、軽量化最適化、サポート生成、シミュレーションを包括的にサポートし始めています。
ワークフローとMES
製造実行システム(MES)がAM運用の管理、トレーサビリティ提供、生産スケーリングのために登場しています。MES選定では統合能力と拡張性の評価が鍵となります。
IPとセキュリティ
3Dプリンティングの普及に伴い、知的財産保護が不可欠になっています。セキュリティソフトウェアは、ハードウェア、部門、サイト、サプライヤー間で設計データを守ります。現在はニッチですが、専用セキュリティソリューションの需要は今後拡大すると見られます。
後処理
生産スケーリングには、コスト/パーツを押し上げる手作業・時間集約的な後処理を自動化で克服することが必須です。
「後処理は、メーカーがスケール生産を目指す際のコスト目標達成に多大な影響を与える。」
「焦点は、3Dプリンターから部品が出てきた後のワークフローを完全自動化する持続可能な後処理技術に置くべきだ。労働集約的な手作業ワークフローの法外なコストを排除し、初めてスケール生産が可能になる。」
Joseph Crabtree氏、Additive Manufacturing Technologies Ltd. CEO
Additive Manufacturing Technologies、DyeMansion、PostProcess Technologies、Rösler、Quintus Technologiesなどが、洗浄、脱粉、表面仕上げ、染色の自動化ソリューションを先導しています。
2020年の積層造形:デジタル製造の未来を形作る
初版からAMFGのランドスケープは、急速に成熟する業界を追跡してきました。新規参入、材料の進化、自動化と接続性への注力がセクターの軌道を定義しています。世界的な不確実性の中でも、AMランドスケープには豊富な機会があり、業界の連携が統合とレジリエンスを促進しています。
ホワイトペーパーとインフォグラフィックのダウンロードはこちら
3Dプリント
- 航空宇宙・防衛の付加製造をMESで高度化:規格・コスト・サプライチェーン課題を克服
- ハイブリッド製造:積層と除去技術の融合が拓く生産の未来
- 2018年を形作った3Dプリント7大トレンド
- 主要な積層造形手法7種類を徹底解説
- センサネット、英国製造業の未来をサイバーセキュリティで守る
- 製造企業がインダストリー4.0を成功裏に導入するための7つの専門戦略
- 3Dプリンティングが自動車業界にもたらすイノベーション、効率化、カスタマイゼーション
- 製造業向けCOVID-19再開ガイド:安全、コンプライアンス、生産のヒント
- デジタルファクトリー:インダストリー4.0を実現するスマート製造
- デジタルマニュファクチャリング:明日の産業を形作る
- 製造業におけるインダストリー4.0実装の進捗を評価する