



州別製造業トレンド:成長ホットスポットと衰退ゾーン
過去数年間、私は全50州の製造業生産性を分析したブログや論文をいくつか執筆してきました。より最近のデータでこれらの分析をアップデートし、それが何を示すかを見極め、COVID-19パンデミック前、リーマンショック後の実質製造業GDP変化の観点から、各州がどう推移していたかを検証したいと考えました。毕竟、どこへ向かうかを知るには、どこから来たかを知る必要がありますから。
COVID-19パンデミックの影響は、セクター、需要変化、2020年春の封鎖で「エッセンシャル」と判定されたかどうかなど、多くの変数があるため長期的には予測・分析が困難です。しかし、これらの変数があるにもかかわらず、パンデミック前に存在していた課題が、パンデミック中・後もメーカーに影響を与え続けることは確実です。
これは、NIST MEPが主催した「製造業者との全国対話」シリーズ全11回のリスニングセッションを通じても明らかになりました。焦点は、パンデミックによる短期的衝撃への対応と、長期的成功への備えです。
各セッションで浮上したテーマの一つは、ウイルス抑制が最大の懸案であるにもかかわらず、どの企業も「他の問題が消えた」とは報告していないことです。実際、根本的な問題はほぼ変わらず、一部ではパンデミックが既存の弱点に圧力をかけたため悪化していました。既存の状況理解は依然として重要です。物事が変われば変わるほど、変わらないものもあるのです。COVID-19以前から存在した課題の管理は、回復とパンデミックがもたらす新たな課題への対応の両方で重要なピースとなります。
全国的視点
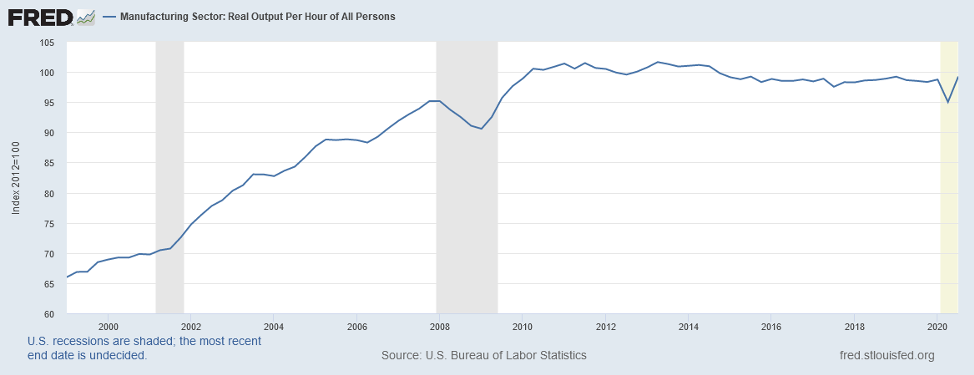
経済学者の注目を集めているのが、リーマンショック脱却後の生産性伸び悩みです。下図が示す通り、製造業セクターの生産性は、リーマンショック脱却時の急上昇後、2010年第2四半期頃からCOVID-19不況まで比較的フラットで、不況時に大きく落ち込みましたが、現在は回復の兆しを見せています。
図1
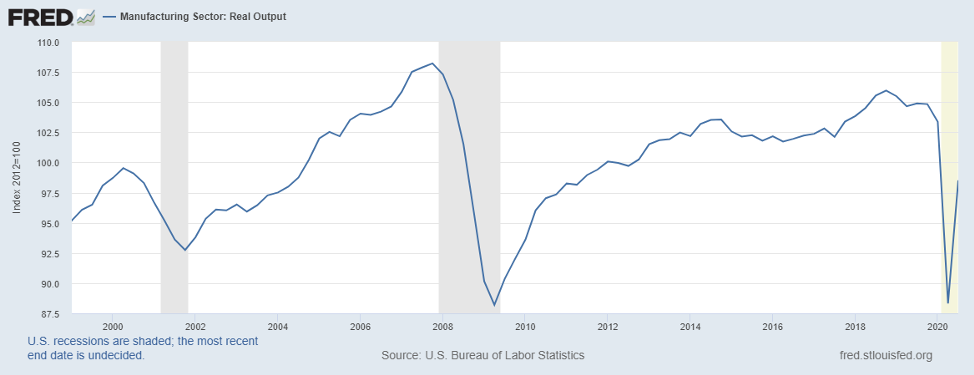
このフラットなパフォーマンスの裏に何があるのか、生産性比率(分母は労働時間)の分子である実質産出額の動向を見てみました。下図は「なるほど」と思わせるもので、実質産出額がリーマンショック脱却後、以前の水準を大きく下回ったまま横ばいだったことを示しています。
図2
これが全50州でどうなっているか気になり、以下に実質産出額の変化を州別に分析します。
州のグループ分け
各州の製造業GDP(実質産出額)成長はどうでしょうか? 米国経済分析局(BEA)から2009〜2019年の州別実質(インフレ調整済み)製造業GDPを取得しました。2020年が各州に何をもたらすかは未知数です。朗報は、変動はあるものの、38州で実質製造業GDPが成長したこと。残念ながら、12州では同期間に減少しました。全米の実質製造業GDPは、この期間、年率約1.6%の緩やかな成長でした。参考までに、1999〜2007年は年率3.1%で、ほぼ2倍の速度でした。
州を5グループに分類しました。成長率順にソートし、分布の自然な切れ目(「目視比較法」=データを目で見て判断)でグループ分けしました。最初の2グループは、全米平均1.6%を上回ります。第3グループの6州(アーカンソー、カリフォルニア、コロラド、ジョージア、インディアナ、マサチューセッツ)は全米平均以上の成長率でした。全米GDP成長率を上回ったのは、合計25州です。
- グループ1: ミシガン、モンタナ、ニューハンプシャー、アリゾナ、サウスダコタ、オレゴン、ネバダ、サウスカロライナ、フロリダの9州。2009〜2019年の実質製造業GDP複合年間成長率(CAGR)が3%以上で、全米平均の約2倍。全米に広く分布し、各州の産業構成の違いが上振れ要因となっています。
- グループ2: 実質製造業GDPのCAGRが年率2〜3%の10州。グループ1同様、全米平均を上回ります。オハイオ、ケンタッキー、テネシー、アラバマの4州は自動車ベルトの一角で、自動車産業の回復が反映されています。北部ティアのミネソタ、ノースダコタ、ウィスコンシンもこのグループ。アイダホ、カンザス、テキサスも含まれます。
- グループ3: 年率1〜2%成長の14州。全米平均並みのパフォーマンスで、全米地図に散らばっていますが、ニューイングランド地域(マサチューセッツ、ロードアイランド、バーモント)にクラスターが見られます。もう一つ、「I-70沿線」とでも呼べる帯状のクラスターがあり、メリーランド(I-70東端)、インディアナ、イリノイ、アイオワ、ミズーリ、ネブラスカ、コロラドが連なります。他に西海岸のカリフォルニア、ワシントン、南東部のジョージアが含まれます。
- グループ4: 実質製造業GDP成長が極めて鈍い5州。ハワイ、ミシシッピ、ペンシルベニア、ユタ、バージニアで、地図上に分散しています。
- グループ5: 実質GDP成長率がゼロまたはマイナスの12州。東部海岸沿いにクラスターがあり、ノースカロライナから中部大西洋(デラウェア、ニュージャージー)、ニューヨーク、コネチカット、メインへと続きます。もう一つは資源依存型製造業の州(ウェストバージニア、オクラホマ、ワイオミング、ルイジアナ、ニューメキシコ)で、石炭関連製品など天然資源価格と需要の変動を反映している可能性があります。
図3
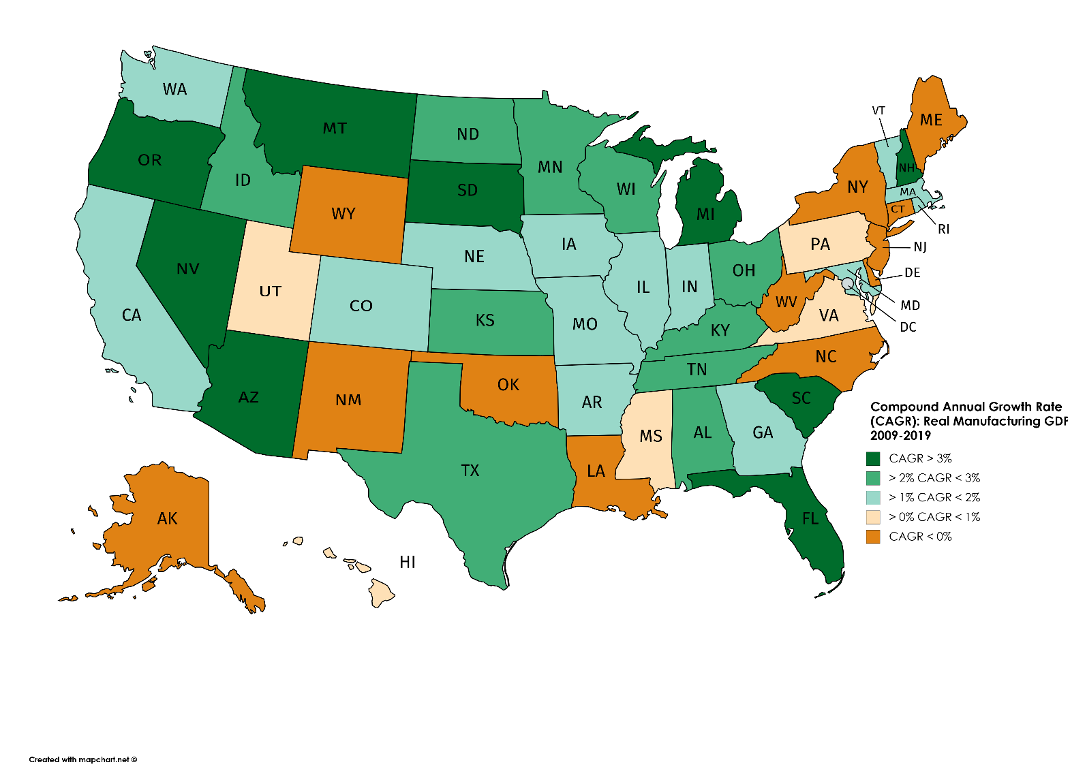
出典:米国経済分析局
州ごとの異なるパターンは、多くの要因を反映しています。これには、各州の製造業ミックスの違い、各州経済で最も重要な製造業セクターの成長・衰退パターンが含まれます。
今後の道筋
結果には驚きました。50州間の差は衝撃的でした。政策立案者にとっては、ビジネス環境が州経済パフォーマンスの差にどう影響するかを考える必要があります。例えば、ボール州立大学ビジネス経済研究センターの研究や、情報技術イノベーション財団の2020年州ニューエコノミー指数が、一歩先を示唆するかもしれません。これらのデータは、生産性と製造業のさまざまな側面に新たな光を当てます。以前のブログでも主張した通り、製造業生産性は重要であり、現在の危機からの回復が進む中で、国家・州・地域レベル、そして企業競争力の観点から、生産性はさらに重要になります。生産性は一般に、産出量の測度と、財・サービス生産に用いられた投入量(単一または複数)の測度の比率と定義されます。生産投入がどれだけ効率的に使われ、一定の産出を生み出したかを測る指標です。米国労働統計局(BLS)の「生産性101」レッスンが示す通り、生産性成長とは、投入を増やさず、追加コストをかけずに産出を増やす手段です。
2017年のマッキンゼー・グローバル・インスティテュート議論文書は、すべての生産性向上源泉が同じではないことを明確にしました。マッキンゼーは、与えられた産出に対する投入を減らす「効率化ゲイン」や、同レベルの投入で産出の価値や量を増やすことで生産性を改善できると指摘します。実際、アセモグルらの2014年論文は、製造業生産性を構成要素に分解する重要性を強調しました。彼らは、製造業全体の低調なパフォーマンスの多くが、実質産出と雇用の双方の低下を反映していることを発見しました。私は、生産性方程式の分母(投入)削減に注力しすぎ、分子(産出される製品)をどう増やすかに十分考えが及んでいないのではないかと推測します。
MEPナショナルネットワーク™にとって、生産性向上の道筋(分子を増やす方向)は、企業のトップライン成長を支援することかもしれません。これには、成長するビジネス・消費者需要セグメントを浮き彫りにする市場インテリジェンス提供、輸出拡大、輸入代替、リショアリング機会の支援などが含まれます。例えば、エンタープライズ・ミネソタの2020年製造業状況調査では、回答メーカーの約60%が「新規顧客開拓」を将来の財務成長の主たるドライバーとし、次いで「生産性最大化」(27%)、「新製品開発」(24%)が続きました。
経済低迷からの回復は常に複雑な課題であり、COVID-19の影響からの回復は特にそうでしょう。しかし、わかっていることを活用し、未知の道を切り拓く指針とすることはできます。
産業技術
- TCSが探るアジャイルでインテリジェントな製造:デジタルトランスフォーメーションのブループリント
- IBMが示す2022年AI駆動製造トレンドの洞察
- プロトラブズとセンサスワイド調査:英国製造業の5社に1社がインダストリー4.0に未対応
- シャーシホイール不足:移動手段の欠如がグローバルサプライチェーンを停滞させる
- 積層造形(アディティブマニュファクチャリング)完全ガイド:種類・プロセス・応用
- 製造プロセスの理解:定義、種類、主要構成要素
- 自動化が製造業を変革:効率向上とコスト削減の実現
- スマートマニュファクチャリング:定義、メリット、実装
- 製造業におけるIoT:主要概念、活用事例、実例
- インドのEV急増:現状、製造環境、将来展望
- VRとARで製造業トレーニングを革新