



2020年サプライチェーン:業界リーダーが明かす未来トレンド
XPO CEOブラッド・ジェイコブス氏がBGSAサプライチェーン2020で200人の業界リーダーと対話
2007年以来毎1月、CEOたちが年次BGSAサプライチェーン会議に集まり、ロジスティクス、輸送、サプライチェーンテクノロジーの現状を議論してきました。このイベントは、CEOたちの思考の内側へのユニークな洞察を提供します。今年は何を学んだでしょうか? データから始めるのが良いでしょう。
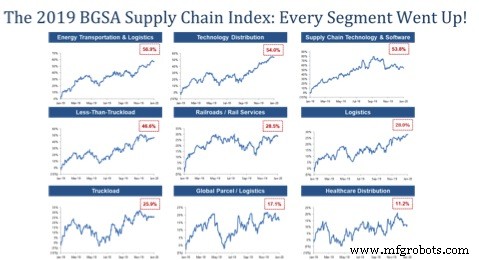
昨年はサプライチェーン公開市場にとって素晴らしい年でした。総合すると、セクターの全領域をカバーする9セグメント63社を追跡するBGSAサプライチェーン指数は、2019年に26%上昇しました。さらに、すべての9セグメントがプラスリターンを記録しました。
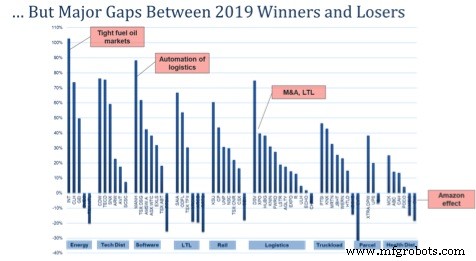
しかし、勝者と敗者の格差は大きかったです。
エネルギー輸送、テクノロジー流通、サプライチェーンソフトウェアなどの特定ニッチカテゴリーは、それぞれ57%、54%、47%急騰しました。World Fuel Services(UVAir燃料買収で103%上昇)、Tech Data(76%上昇)、Manhattan Associates(88%上昇)が牽引しました。
一方、フレイトリセッションはトラックロードセクターを罰し、NEMFやCeladonなど記録的な倒産を招きました。それでもカテゴリー全体は26%リターンを記録し、PAMとKnight-Swift(それぞれ46%、43%上昇)が牽引しました。しかし、総合数字は2月から6月の30%下落と、2020年明るい見通しへの後半の回復を隠蔽しています。
同様に、小包セクターは総合17%パフォーマンスを見せました。FedExは1〜4月に16%成長後、Amazonとの「意識的な非結合」で20%下落しました。
個別の勝者と敗者の格差は顕著です。
2020年への展望
では、2020年を見据えてサプライチェーン市場をどう見るべきでしょうか。
一方で、多くのアナリストは地平線に暗雲を見ています。それには:
- 市場は割高か? 上場企業のBGSA指数は記録的水準で、12.4倍EBITDAで取引されている。この水準は持続可能か、暴落の瀬戸際か?
- 景気後退に直面するか? 記録的な10年間の拡張後、エコノミストは2020年のリセッション確率を33%と予測。
- フレイトリセッションは? トラック輸送の減速は2019年に始まった。広がるか? ACTとCowenは北米トラック生産が35%縮小すると予測。どんな波及効果が?
- 大統領選が混乱を招くか? 2016年選挙サイクルが終わらないようだ。トランプ弾劾はどう進化する? サンダース大統領、ウォーレン大統領、それとも別の変化?
- 増税は? 民主党議会なら2017年減税がロールバックリスク。全民主候補が新税を公約。ウォーレン、サンダース、バイデンが勝利なら6%資産税? キャピタルゲインと所得税増? 「全員メディケア」の10年間で推定32兆ドルをどう賄う?
- 米中貿易戦争はエスカレートするか? 既に米国対中輸出が推定200億ドル減少し、GDPを推定1%押し下げた。フレイトフォワーダーへの打撃は壊滅的。2020年エスカレートするか?
- 政府規制: カリフォルニアで起きることは……カリフォルニアに留まらない。AB5法が他州にも独立請負業者を従業員に再分類させるか? オーナー・オペレータートラック輸送の現行モデルが終わるか?
- 更なるトラック輸送倒産? 2019年は「トラック輸送の血祭り」。800社以上が倒産、NEMFとCeladon含む。2.4万台以上のトラックが停止。2018年の2800台からほぼ10倍増。最悪は過ぎたか、血祭りは続くか?
- アマゾンは業界に何をするか? アマゾンは2019年ニュースサイクルを支配。自社配送35億個へ拡大、FedExとの「意識的非結合」、新物流技術の特許取得など、物流破壊の中心に。アマゾンが物流No.1になるか? 次に誰を駆逐するか? より広く、テクノロジーが伝統的サプライチェーンサービス企業を自動化・駆逐・破壊するか?
これらの暗雲にもかかわらず、私たちは2020年に楽観的です。なぜか?
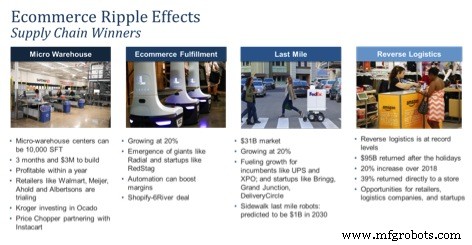
第一に、Eコマースの成長がサプライチェーンのいくつかの主要分野の成長を牽引するリップル効果を生んでいると信じるからです。Eコマースは2020年にほぼ20%成長し、ランレート売上高で6000億ドルを超えました。勝者には、マイクロ倉庫、Eコマースフルフィルメント企業、ラストマイルプロバイダー、リバースロジスティクスが含まれます。
第二に、いくつかのニッチセクターがこの競争的市場の中で繁栄できます。好例はコールドストレージ。低成長の巨人Americoldがなぜ27倍EBITDAで評価されるのか? 2008年創業のスタートアップLineage Logisticsが、20億立方フィートで世界最大の冷蔵倉庫企業に成長したのはなぜか? Americoldの場合、市場は不動産所有と景気循環に強い食品セクターへのエクスポージャーを評価し、リセッションヘッジと見なしています。Lineageの場合、Emergent Cold(9億ドル)とPreferred Freezer(10億ドル超)の買収連鎖がトップ評価をもたらしました。合わせてLineageとAmericoldはコールドチェーン市場の63%を支配しています。
第三に、テクノロジー企業が繁栄し続けています。数百社が、デジタルフレイト管理、IoTと資産追跡、ブロックチェーン、ラストマイル、ドローン、倉庫自動化、自律走行トラック、フリート管理、分析など、サプライチェーンテクノロジーの様々なニッチで成長を追求しています。
第四に、資本市場がサプライチェーンを支え続けています。現在、グローバルロジスティクステクノロジーエコシステムには53社のユニコーンが存在し、Didi Chuxing、Grab、DoorDash、Rivian、Flexport、Convoy、Uberなどが含まれます。2010年代に300億ドルがサプライチェーンテックに投じられたなら、2020年代にはさらに600億ドルが展開されると考えられます。
ただし、より少ない勝者がより大きな資本シェアを獲得する傾向が見られます。例えば、海事テクノロジー分野では2019年が投資額記録年でした。ベンチャー資金は1.9億ドルから11.44億ドルへ増加。しかし、その90%以上がSoftBankのFlexportへの10億ドル投資に集中。この取引を除けば、総資金は実際に24%減少し、1.44億ドルに。同様に、2020年代は初期段階イノベーションベットから後期スケールプレイへ資本がシフトする10年になると予想されます。
要するに、サプライチェーン市場は非常に競争的ですが、これまで以上に機会に満ちています。
サプライチェーン企業の見通しは明るいままです。実際、BGSA会議で調査されたCEOの60%が今年10%以上の成長を予想しています。2020年は不確実性に満ちた年になるかもしれませんが、我々のセクターの多くの企業にとって機会に満ちた年でもあります。
2020年代の躍進的成長を期待します!
ベンジャミン・ゴードン氏は、ロジスティクスとテクノロジー企業の投資家であるCambridge CapitalのCEOです。
産業技術
- 機械学習を活用したMROサプライチェーン管理の最適化
- デジタルサプライチェーンを解き放つ:製造業成功の5つの必須ドライバー
- 中国旧正月(春節)におけるサプライチェーン課題の乗り切り方
- サプライチェーンにおける持続可能な成長の推進:エコ志向ロジスティクスの戦略
- データ駆動型サプライチェーン:明日のロジスティクスを支える
- 自動化倉庫の未来:サプライチェーン業務を変革するロボティクス
- サプライチェーンにおける知的財任責任は誰に? 権利とリスクの明確化
- ヘルスケアサプライチェーン革新:AIの潜在能力を最大限に引き出す
- COVID-19ワクチン展開:グローバル医療サプライチェーンの変革
- サプライチェーンを変革する新興テクノロジー4選
- AIがグローバルサプライチェーンをどう変革するか