工業製造

COVID-19パンデミックは、多くの組織が新技術とプロセスの計画を加速させる原動力となりました。適応が今日のゲームの名前であり、自動化、創造性、テクノロジー投資の組み合わせを通じて、運営効率と独自の顧客体験を促進し、生存確率と成長見通しを高めるイノベーションを見てきました。 ビジネスが自然な反応で「贅肉を削ぎ落とし」、非必須コストを削減しようとするのは簡単です。例えば、小売業者は債務再編、サプライチェーンプロセス再構成、オムニチャネル優先順位の再分類を行いました。しかし、サプライチェーン自動化(電子データ交換:EDI使用)とアプリケーション統合(アプリケーションプログラミングインターフェース
消費財メーカーは、コロナウイルスパンデミックによる閉鎖と商業活動の停止で、甚大な課題に直面しました。消費者需要は変化し、支出が鈍化しオンラインショッピングへシフトしたことで、メーカーのサプライチェーンに負荷がかかりました。ワクチンが労働者の腕に届き始めるにつれ、製造業の復活と活力あるポストCOVID-19世界への期待が高まっています。 パンデミックは、メーカーが通常どのように問題に対処し、利用可能なデータを使用しているかという長年の問題を露呈しました。業界は最新テクノロジー、特に人工知能と機械学習の採用が遅く、プロセス自動化で他業界に後れを取っています。パンデミックの経済的影響により、企業は新
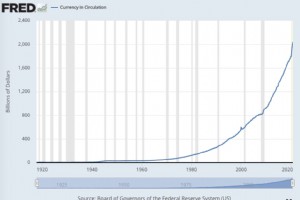
米国連邦準備制度理事会(FRB)は、主に2つの方法で金融政策を実施します:フェデラルファンド金利と公開市場操作。フェデラルファンド金利とは、商業銀行が互いに超過準備を一晩貸し借りする際の目標金利としてFRBが設定するものです。目標金利が低いと、銀行はFRBからの借入コストが下がり、より多くの資金を貸し出せるようになります。これにより資本がより安価になり、企業と投資家の借入を促進します。 メーカーの借入資本に対する投資収益率が上昇すると、メーカーとサプライチェーンベンダーはより高い流動性を達成します。結果として、彼らは銀行からより多く借り入れるようになり、これはマネーサプライに資金を追加するのと
コロナウイルスパンデミック中、家庭用家具のオンライン販売が爆発的に増加しました。それが良いニュースです。悪いニュースは、Eコマースの急増が、由緒ある業界のサプライチェーンに深刻な欠陥を露見させたことです。 全国的なロックダウンによる店舗閉鎖で失ったものを、家具小売業者はオンライン注文で取り戻してきました。自宅に籠もった消費者は、リビング(とリモートワーク)スペースを快適にするために財布を開きました。パンデミック最初の数ヶ月だけで、業界は家庭用品で220%以上、屋外家具で428%、オフィスチェアで104%、オフィスデスクで89%のオンライン売上増を記録しました。これは一時的な現象ではありません。
ますます予測不能な消費者需要の時代において、伝統的なサプライチェーンは追いつくのに苦労しています。対応として、企業は時代遅れの要素と陳腐化した慣行を排除し、よりアジャイルなシステムへ移行する必要があります。 伝統的な手法を採用し続ける組織は、エンドツーエンドのサプライチェーンプロセスを合理化するのに苦労します。陳腐化した慣行は、タスクの複雑さと難しさを増すだけです。 特に、航空宇宙や医療などの業界の電子機器メーカーは、伝統的にコンポーネントの陳腐化管理に苦労してきました。時代遅れのサプライチェーン慣行を特定し置き換えることは、ビジネスの繁栄に役立ちます。 今日のサプライチェーン管理で最も持続的
2020年に経験した変化のいくつかは、今後も定着します。あらゆる報告によれば、Eコマースの台頭はその1つです。 コロナウイルスパンデミック初期にオンラインショッピングを始めた顧客は、これまで知らなかったレベルの利便性を体験しました。今、最大40%がポストCOVIDでも継続する意向です。 これによりEコマース需要が大幅に急増し、すでに着実な成長を遂げていた分野に拍車がかかりました。オンライン売上はパンデミック前、全小売売上の12%弱でしたが、今は16%です。昨年第2四半期には、米国消費者がEコマースで2,115億ドルを費やしました。Eコマースは「普通のこと」になりました。 買い物には常に一定割合
コロナウイルスパンデミックは、ワクチン展開の妨げになるずっと前から存在していた、配送業界の致命的な欠陥を露呈しました:需要急増時に艦隊を迅速かつ安価に拡張できないことです。 COVID-19は、私たちの日常生活だけでなく、日常の買い方にも即座に変化をもたらしました。通常の1月なら、ホリデーシーズンのピーク後、配送需要は30〜40%減少します。今年はわずか5%の減少にとどまりました。 対応できなかった老舗ブランドは永久に店を閉じました。他社は生き残るため、配送ソリューションを必死に探しています。 今、キャリアにワクチンとワクチン関連物資の配送というプレッシャーが加わり、私たちが直面している状況は
2020年の課題は、2021年のサプライチェーンコンプライアンスとリスクに深刻な影響を与えます。昨年はあらゆる米国ビジネスを試し、以前には見られない規模の課題を提示しました。多くの企業は、業務を継続するために重要な決定を下すのに、数週間、あるいは数日しかありませんでした。当時は迅速な行動が間違いなく必要でしたが、それらの決定のコンプライアンスへの影響は、今年、より一層の焦点を浴びることになるでしょう。 ほんの一握りの例を挙げましょう。パンデミック初期、企業と政府は突如として希少になった重要な個人防護具(PPE)確保に躍起になり、互いに競合しました。おそらく多くの組織が、必要な物資を確保するため
新年を迎え、経験を振り返り学ぶことが不可欠です。2020年、COVID-19により小売業者と買い物客の双方が、カーブサイドピックアップやドロップシップなど、新しいショッピング体験への適応を迫られました。2021年には、オムニチャネル購買行動の継続的な変革が見込まれます。 Eコマース収益が2020年に20%以上増加したことを受け、消費者はパンデミック前より頻繁にオンライン購入を続けると予想されます。小売業者はこれらの新しい購買習慣に備え、将来のビジネス成功のために新技術とイニシアチブを受け入れる必要があります。 以下は、2021年のビジネスモデルでオムニチャネル戦略を優先する小売業者にもたらされ
ロックダウン制限によるデジタル変革の影響を受けていない業界はなく、特に食料品市場はオンラインシフトが加速しました。外食が減り自炊が増えたアメリカ人のおかげで、食料品店は購買行動の変化を活かす絶好の位置にあり、昨年は収益が10%増加しました。米国消費者の23%以上が、COVID-19パンデミック前よりオンラインで食料品を注文し自宅配送を利用しています。 しかし、ワクチンが容易に入手可能になり消費者がレストランに殺到すれば、このセクターは急上昇と同じ速さで没落する可能性があります。コンサルティングファームのベイン・アンド・カンパニーは、今年の収益率が2〜5%に縮小するか、最大7%減少する可能性があ
効率的で最新の設備はサプライチェーンセクターに不可欠ですが、これらのツールの取得は中小規模企業にとってしばしば課題となります。企業はキャッシュフロー需要、柔軟性、税務影響などを考慮しなければなりません。グローバルパンデミックの中、経済的不確実性が高まる中でです。ビジネス成長と安定性はジレンマをはらんでいます。 最先端テクノロジー、タイミング、拡張性が組織の資産において重要な役割を果たすことは疑いありません。しかし、新しい設備とテクノロジーの支払い方法は、ビジネス目標によって異なる場合があります。これまで以上に、ファイナンスのメリットが目標と成功に大きなプラスの影響を与える可能性があります。 戦
COVID-19の影響で、多くの企業が業務の再構築を迫られています。注文増加、顧客問い合わせ殺到、出荷遅延、政府規制、リモートワークフォースの間で、サプライチェーンの混乱が「ニューノーマル」で日常化しつつあります。 ビジネスリーダーはどう安定を取り戻せるでしょうか? 強力な方法の1つがサプライチェーン自動化です。 「少ないリソースでより多くを」のアプローチ COVID-19のような危機では、ビジネスリーダーの制御を超えた結果が多々あります。しかし、サプライチェーンに関しては、リーダーが影響を与えられる重要な領域が1つあります:エンドツーエンドの注文体験です。サプライチェーン自動化を導入すること
気候変動は人類にとって重大な脅威であり、次世代に先送りすべき問題ではありません。2050年までに温室効果ガス排出をほぼ完全に排除しなければ、世界は地球温暖化の面から壊滅的な結果に直面します。多くの業界が排出削減に向けた措置を講じていますが、グリーンな解決策にはコストがかかるという誤った前提のため、この方向への動きにはまだ躊躇があります。 製造業、物流、建材は温室効果ガス排出の主要排出源の一部です。天然資源保護協議会(NRDC)によれば、米国のトップ15食品・飲料企業は、オーストラリア全土の年間排出量より多くの温室効果ガスを排出しています。しかし、機械学習(ML)の採用により、この業界はポジティ
COVID-19ワクチンは驚異的な速さで開発されました。1つではなく2つ、さらに第3のワクチンも目前です。残念ながら、配布活動は同じスピードや目的意識で進んでいません。 当初から、ワクチン展開には焦点と方向性が欠けており、無駄、誤伝達、順番飛ばし、官僚的遅延を招きました。数千万単位の迅速な接種は決して些細なことではありませんが、キッチンに料理人が多すぎるあらゆる取り組みと同様、ツールと能力を開発すればするほど、真に複雑なプログラムを実行する能力は低下します。 新政権が100日で1億回分のワクチン配布を計画する今、物流の解決策は、リーダーシップ、コミュニケーション、テクノロジーのベストプラクティ
ヘクター・パディーヤは南カリフォルニアのトラック運転手の家系に生まれましたが、学校に通い航空業界で働いてみて初めて、家業を継ぐ決意を固めました。「父の方が、少ない労力でずっと多く稼いでいることに気づいたんです」と彼は語ります。 今年36歳のパディーヤは自分のトラックを所有し、複数のトラック会社とロードボードから仕事を請け負う独立請負業者だと説明します。トラック一台分(TL)とトラック一台分未満(LTL)の両方を扱い、ドライと冷蔵貨物を、ロサンゼルスとカリフォルニア州オンタリオを中心に約50マイル圏内で運んでいます。 主な仕事源の1つは、リディア・ヤンとエルトン・チョンが2015年に設立したネク
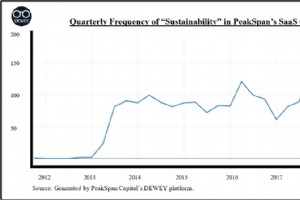
以下は、ピークスパン・キャピタルLLCによるサプライチェーン・調達ソフトウェア分野の調査と観察に基づく、2021年の10の予測です。 1. サプライヤーの把握・管理・コミュニケーションがこれまで以上に重要 COVID-19の世界的パンデミックは、多様な観点から多くのサプライチェーンにとっての「目覚め」となりました。例えるなら、世界が止まり、メーカーが大規模にサプライヤーに「大丈夫か?」と尋ねる必要が生じたとき、彼らは苦戦しました。大企業はこれまでExcel、メール、電話でなんとかなっていましたが、2020年はサプライヤー情報管理とデジタルコミュニケーションに関する実質的な「電球が点いた瞬間」と
効果的なサプライチェーンはすべて「連携」にかかっています。サプライヤーとディストリビューターがより緊密に連携できれば、両者にとってコストのかかる非効率を排除し、変化する市場環境に適応し、成長を確保しやすくなります。 しかし多くの企業が、サプライチェーン管理にサイロ化されたアプローチを取っています。物流管理、進捗追跡などに異なる社内システムを使用しています。これは不一致を生み、意見の相違を招き、サプライヤー・ディストリビューター関係を、あるべき姿よりはるかに非生産的なものにしています。 この問題は、リベート管理において特に深刻です。リベート管理とは、サプライヤーとディストリビューターが取引を現実
製造業と物流業は、COVID-19パンデミック中に複雑で急速に変化する状況に直面しました。2020年初頭に感染拡大が始まったとき、米国の企業は未知の領域に置かれました。企業と医療提供者が個人防護具(PPE)などの重要物資の提供に奔走する中、サプライラインは逼迫しました。 9ヶ月後、製造業と物流企業は依然としてCOVID-19の物流ハードルを克服しつつ、労働者の安全確保に努めています。現在でも、貨物業界はファイザーとモデルナのワクチンを毎日900万回分、冷蔵車で配送する準備を進めています。安全上の課題に対処し、対面接触を可能な限り制限するため、製造業と物流のリーダーはサプライチェーンのデジタル変
ますます複雑で柔軟かつレスポンシブなサプライチェーンを確保する課題は、過去1年間で著しく増大しました。パンデミックの圧力がサプライチェーンを引き伸ばし、緊張させ、企業に新たなルートの迅速な特定・構築、新たなパートナーシップの形成、需要の大幅な変動に直面しながら製品の安定供給を迫りました。一部の市場が実店舗の衰退で縮小する一方で、配送需要の増加で他市場が拡大しました。 課題の核心は変わらないものの、セキュリティ基準の維持はより困難になっています。困難な状況下で生産ラインを稼働させ続ける必要性から、多くの組織が情報セキュリティを優先順位から外してしまいました。来年に向けて、壊滅的なデータ漏洩を避け
ビジネスの世界は、直感的に明らかなことにようやく気づきました:ダイバーシティは重要だ、と。倫理的懸念、そして人口構成を反映した企業ほど効果的という確信から、企業は長年続くジェンダーと人種の不均衡是正に積極的に取り組んでいます。 この動きは、スタートアップが最高ダイバーシティ責任者(CDO)のようなCスイートポジションを掲げるハイテクセクターなどで見られますが、より伝統的な大手企業にも広がっています。2020年9月、大手4大監査・会計ファームの1つであるPwCが初の「ダイバーシティとインクルージョン透明性レポート」を公表し、労働力の均質化を減らす戦略と、これまでの成果を示しました。 サプライチェ
産業技術