工業製造
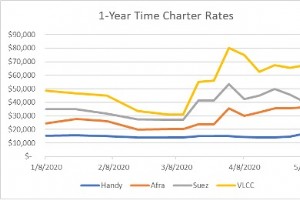
2020年は海運分野にとって予期せぬ変化の年となりました。1月1日、国際海事機関(IMO)は新規制(IMO 2020)の施行を開始し、船舶用燃料油の許容硫黄含有量を、従来の3.5%(質量分率)から0.5%に引き下げました。 この措置により、トレーダーがフローティングストレージ用に船舶をチャーターする動きが殺到し、チャーター料金に高いボラティリティが生じました。2020年3月から5月にかけて、1年物VLCC(超大型原油タンカー)レートは100%上昇。スポットレートはさらに変動が激しく、TD1ルート(ペルシャ湾〜米国ガルフコースト)では500%以上の上昇を見せました。 (出典:Alibra Sh

サプライチェーン・ロジスティクス業界も、コロナ禍では多くのビジネスと同様の課題に直面しています。日常業務は春から一変し、労働者は新たな現実への適応を強いられました。サードパーティロジスティクスプロバイダー、貨物代理店、荷主、トラックドライバーを含め、業界の誰もがパンデミックの結果として仕事の変化を経験しています。 他業界同様、サプライチェーン業務関係者はすでに、複雑な環境で重要物資を流し続けるプレッシャーにさらされていました。パンデミックが襲来すると、必需品のパニック買いの波により、サプライチェーン全体の企業は出荷量増大とキャパシティ制約に対処せざるを得なくなりました。 人々が自宅中心の生活に
サプライチェーンのデジタルトランスフォーメーションは2010年から進行中でしたが、COVID-19がそれをトップギアに入れました。 パンデミックは、原材料と完成品のシングルソーシングへのほぼ完全な依存の欠陥を露見させました。組織のサプライチェーンは準備不足で、施設閉鎖により供給が完全停止に直面しました。同時に、多くの製品の顧客需要が急落する一方、消毒剤、洗剤、トイレットペーパーなど一部製品では需要が急騰しました。こうして、すでに不安定なシステムが巨大な需要変動に襲われました。主要データの欠如が、AIや機械学習ベースの需要管理モデルを含め、需要管理モデルを機能不全に陥れました。 現在(The N
企業がデジタル化に向けて前進し続ける中、競争するための正しい基盤を提供する戦略を導入する必要があります。真のデジタルチャンピオンとして成功する鍵は、最低の到着コストで最高レベルの顧客サービスを提供する能力です。そのためには、完全かつ正確なサプライチェーンデータが不可欠です。データはリアルタイムに近づくほど価値が高まり、取引パートナー間でより多く共有されるほど価値が増す通貨となっています。 明らかになったのは、データはリアルタイムであるべきであり、かつ単一の真実としてのみ存在すべきだということです。連合型マスタデータ管理(MDM)アプローチを用いれば、情報を最新かつ一貫性のある状態に保てます。複
COVID-19パンデミックにより、サプライチェーン全体の企業がチームメンバー削減とオートメーション増強による効率化を模索しています。しかし、レイオフと機械増設だけで卓越した顧客体験を提供することはできません。従業員を複数のビジネスセグメントで活躍できるよう訓練したときのみ、生き残り、繁栄できるのです。 過去10〜20年間、運輸業界では真のアセンブリライン的アプローチが定着してきました。今日、主要なサードパーティロジスティクス(3PL)プロバイダーの多くは、価格設定、受注、配車、インサイドセールス、アウトサイドセールス、経理機能の間に明確な線引きがあります。これらはサイロ化されています。大手企
香港におけるビジネス安定性の代償とは何か? それは人権抑圧を含むのか? わずか1年前、香港はニアカオス状態にありました。数十万の香港市民が、中国本土への逃亡犯引き渡しを認める法案に抗議して街頭に繰り出しました。法案は撤回されたものの、「一国二制度」の下で1997年の英国からの返還後50年間、香港が半自治的に機能することを定めた基本法を中国が徐々に弱体化させていることへの、さらなる大きな抗議の波を引き起こすきっかけとなりました。 抗議活動はほぼ1年間、香港の正常な生活を麻痺させ、国際ビジネス、特に金融の場としての安定した評判を揺るがしました。特に香港は長らく、中国本土への物流ゲートウェイと見なさ
未来は常に不確実ですが、おそらく今ほど不確実な時はありません。グローバルパンデミックがサプライチェーン業界を直撃し、その重要性を再認識させ、今後数年にわたる全く新しい目標と展望を生み出しました。 2021年に期待できるトレンドをご紹介します。 1. より強力なAI オートメーションは前の十年からほぼ全業界でトレンドとなっています。継続的な成功は、このトレンドが来年さらに強まることを示唆しています。最も顕著なのは、人工知能(AI)がサプライチェーン業界におけるオートメーションの主要な推進力として台頭したことです。過去の運用データを処理することで、AIアルゴリズムは基本業務を自動的に実行できます。
COVID-19は世界を驚かせ、世界経済、コミュニティ、学校、病院、ビジネス、サプライチェーンを一変させました。ウイルスの全影響はまだ不明ですが、原材料から完成品まで、グローバルサプライチェーンに大きな影響を与えています。 サプライチェーンはしばしば複雑なグローバルネットワークであり相互にリンクしているため、障害に特に脆弱です。これは特に、中国のサプライヤーや製造業者に主要な医薬品原料を大きく依存している化学・製薬業界において当てはまります。 サプライチェーン管理における根本的課題の一つは、可視性の欠如による不正確な予測、計画不備、出荷遅延、意思決定の質低下、リスク増大、ビジネス損失です。パン
COVID-19パンデミックへの対応初期において、3Dプリンティングはスター的存在として注目を集め、連日のようにヘッドラインを飾りました。まるで誰もが地元の病院のために何かを印刷しているかのようでした。 数ヶ月後、3Dプリンティングが個人防護具(PPE)や人工呼吸器部品の製造にどう活用できるかを伝える記事は減少しました。しかし、このテクノロジーのウイルス対策における役割は進化を続けています。 COVID-19が襲来したとき、米国をはじめ世界中が不意打ちを食らいました。PPEの需要が爆発的に増大する中、フェイスシールド、人工呼吸器、マスクの在庫が枯渇したのです。 この差し迫った状況に直面し、個人
ある輸入業者と米国税関・国境警備局(CBP)の最近の紛争は、「実質的変形」テストが輸入品の原産地決定に用いられるものの、それが決して明確ではないことを如実に示しています。その結果、一貫性のない判例とケースバイケースのアプローチにより、グレーゾーンが数多く存在します。 米国国際貿易裁判所(CIT)の『Cyber Power Systems (USA) Inc. v. United States』(Slip Op. 20-130 (Ct. Intl Trade 2020))での判断は、CBPが輸入業者Cyber Power Systemsが不正な原産地を申告しようとしていると判断し、当該商品を米国
テクノロジーの進歩に伴い、トラック輸送業界での運営最適化の機会が増しています。 トラック輸送における最近の技術的発展には、連邦自動車運送安全庁(FMCSA)の2017年電子記録装置(ELD)義務化があります。あらゆる規模のキャリアが、ドライバーの位置と勤務時間を監視する高度なシステムを持つことが突然求められました。しかし、この義務化は、大半が時代遅れと見なされる業界でテクノロジーをアップグレードする機会でもありました。 これに応じ、ELDベンダーが新しいマーケットプレイスに参入しました。ほとんどはクラウドコンピューティングモデルを採用し、義務付けられたデータをリモートで収集、インターネット接続
COVID-19が組織にサプライチェーンについて教えたことがあるとすれば、それはパンデミック中に直面する課題に、大多数が備えていなかったということです。 多くの企業が大幅な収益損失とレイオフを経験しました。資本の使い道を深く掘り下げ、浮上し顧客を満足させ続けるために必要な変化を理解しなければなりませんでした。 Verusenによる最近の調査では、コロナウイルスが組織にもたらす影響に「完全に備えていた」と感じた企業はわずか10%でした。規模、場所、業界は様々で、回答の大半は北米からでした。 回答者の大半は当初、自社のサプライチェーン成熟度を「高い」または「最高」と評価していましたが、COVID-
COVID-19パンデミックにより、サプライチェーンファイナンスの多くの貸し手が戦略をオンラインまたはデジタル環境へピボットさせることを余儀なくされました。これには支払い条件の変更、セルフサービス機能、オンライン取引の帯域幅拡大などが含まれます。サプライチェーン業界は伝統的に新技術の採用が遅く、レガシーな哲学と時代遅れのシステムに依存してきました。多くの貸し手にとって、COVID-19は自社のビジネスツール、システム、プロセスにおける重要な技術的ギャップを露見させました。曲線の先を行く貸し手は、デジタルトランスフォーメーションを活用して全体的なパフォーマンスを向上させ、プロセスを合理化していま
現在の購買パターンに完璧に合致しているように見えた革新的なサプライチェーン戦略が、その考案者たちが想像もしなかったほど多くのリスクを孕んでいることが判明しました。 工場現場へのジャストインタイム(JIT)部品納入を例に取りましょう。在庫を削減し、バランスシートの伝統的な足枷を軽減する手段として、JITは紙上では素晴らしく見えました。確かに、リーン概念による無駄排除と組み合わせれば、工場とサプライラインの効率を大幅に高めました。しかし、工場が停止し、サプライヤーが失敗し、製品需要が突然爆発したらどうなるでしょう? 在庫を薄くした運営には、フォールバックとなる貴重なバッファストックも、代替供給源も
コロナパンデミックの初期の混乱はある程度収まり、メーカーはアクションプランを策定し、業界が再構築されるあらゆる側面を会計処理し始めています。パンデミック・リセッションがいつまで続くか、その全容がどうなるかは誰にもわかりませんが、メーカーが前進の道を描く際に考慮すべき、消費者購買行動のいくつかの新たなシフトがあります。 すべてのメーカーが直接消費者向け(DTC)販売をしているわけではありませんが、消費者購買パターンのシフトはサプライチェーンを通じて波及効果を持ち、最終的にメーカー自身の顧客基盤とメーカー自身に影響を与えます。メーカーのサブセクター、顧客基盤、財務状況、「必須」指定の有無など、具体
コロナパンデミックによるビジネス混乱——食料品店の空棚からEC配送の長期遅延まで——は、サプライチェーンの弱点を浮き彫りにし、人工知能(AI)への成長する機会を照らし出しました。 問題の一因は、ジャストインタイム生産(JIT)への移行にあります。これにより在庫レベルを低く抑え、過剰生産と余剰在庫のリスクを排除するリーンなサプライチェーンが生まれました。自動車業界から借りたこの戦略は、低在庫と生産コスト削減でサプライヤーのコスト低減を可能にしました。しかし、パンデミックや自然災害のように需要サージを引き起こす事態が発生したとき、生産を急拡大したり、余剰在庫でパイプラインを埋めたりするのは困難です
最近、製造業での自給自足を追求し、雇用をアメリカに取り戻すことについて多くの議論が交わされています。この目標は国にもたらすメリットが数多くあります。 国内生産により、プラスチックジェリカン、ポリドラム、トート、出荷用バレルなど、環境に優しい輸送資材の使用を増やせます。これらの製品は国連認証を取得し、49 CFR(有害物質輸送を規定する米国法令)、国際民間航空機関(ICAO)、国際海事機関(IMO)規則に準拠しています。これらの資材は、製造業と輸送業のカーボンフットプリントを削減することで、気候変動の緩和に貢献します。 環境意識の促進に加え、国内製造業は経済成長を促し、コロナパンデミックで職を失
拡大し続けるグローバル課題のセットにより、過去数年間の毎年のように、少なくとも20社に1社が1億ドル以上の損失をもたらすサプライチェーン混乱を経験しています。これはMcKinsey & Companyの最近のレポートによるものです。 コモディティ市場では、グローバルパンデミック以前から、原材料・直接材料の売買には常にリスクが伴ってきました。感染拡大後、コモディティサプライチェーンは特に脆弱であることが判明しました。一貫性のない手作業プロセス、分断されたシステム、アクセスできないスプレッドシートによって妨げられました。サプライチェーン混乱の原因への可視性を欠いたため、コモディティ生産者、トレーダ
最近数ヶ月、世界が停止し、個人と企業が一時停止を強いられるのを目の当たりにしました。COVID-19パンデミックが経済のあらゆる隅々に影響を及ぼしたからです。グローバル市場への依存は、国際貿易チームにロックダウンがサプライチェーンに及ぼす深さと広さを評価させました。 パンデミックは、多くの企業が限られた数のサプライヤー、主に中国に依存していることを浮き彫りにしました。広範な供給不足から需要の減退まで、グローバル経済への後続効果は国際貿易に永続的な影響を与える可能性があります。議会調査局(CRS)によると、グローバル貿易の観点から中国を見ると、COVID-19の経済的影響は3つの主要チャネルで感
今日のグローバルに接続されたビジネス環境では、より多くの企業が海外の材料と労働力に依存して競争力を維持し、商品・サービスのコストを削減しています。この傾向は、業界や規模を問わず多くの企業の全体的な効率と収益性に多大なプラスの効果をもたらしました。しかし同時に、深刻なサプライチェーン混乱を引き起こす要因の数も大幅に増加しました。実際、経済のグローバル化と地政学的状況のボラティリティの高まりにより、グローバルサプライチェーンリスクイベントは2018年に36%増加しました。 Industry Starによると、サプライチェーン混乱の主な5つの原因は: 自然災害 輸送障害 地政学的不安定 価格高騰
産業技術