工業製造

インダストリー4.0が製造業を変革する中、新たなタイプのプレーヤーが出現しました:「デジタルで生まれ変わった(reborn in digital)」企業です。これらは、デジタル時代(過去10〜15年間)に設立され、インダストリー4.0のツールとテクノロジーを業務全体に組み込んで構築されたメーカーです。または、インダストリー4.0手法を迅速に取り入れたレガシーメーカーです。デジタルメーカーは効率改善のテクノロジーを持つだけでなく、D2C販売、ソーシャルメディア広告、Eコマース、サブスクリプションモデル、顧客ポータル、モバイルアプリなど、ビジネスモデル自体を再考しています。 デジタルメーカーは、
サプライチェーン中断は珍しくありません。自然災害、人為的ミス、政治的動揺、気候変動は常に調達に影響を与えてきました。通常、これらの問題は局所的でした。日本で地震が起これば、企業はサプライチェーンをインドやバングラデシュの別工場に迂回させることができました。しかし、COVID-19パンデミックは、企業に新たな課題を突きつけました:グローバル規模での混乱です。 企業は2020年に推定28兆ドルの損失を被りました。トイレットペーパーやボトル入り水など必需品のサプライチェーン中断と、店頭購入からオンライン購入へのシフトが相まって、多くの企業を窮地に追い込みました。この経験は、多くの調達リーダーに「今
本年はこれまで、自然災害の面から見ても壊滅的な年となっており、米国の事実上すべての地域が何らかの気象関連災害の影響を受けています。これらの災害はビジネスにも大打撃を与え、事実上すべてのセクターの組織が混乱への対処に最善を尽くしています。これは特に、ハリケーン・アイダの後、エネルギー物流の分野で顕著です。 エネルギーシッパー(荷主)は、機密性の高い資材輸送という独自の課題に慣れています。しかし、ハリケーン・アイダの広範な破壊により、最も経験豊富なエネルギーシッパー、物流会社、貨物調達プロフェッショナルでさえ、状況を非常に厳しいものと感じています。 それを踏まえ、以下にハリケーン・アイダがこの
「募集中」の看板とサインオンボーナスがこれまで以上に普及しており、特にブルーカラーとサービス業労働者の間で顕著です。労働統計局によると、求人件数は2021年4月に過去最高の930万件に達し、その後の数か月も停滞したままです。 COVID-19パンデミックが労働力不足を引き起こしたわけではありませんが、タイトな労働市場を増幅し、特にブルーカラー労働者にとっての「働き方の未来」を加速させました。その他の要因には、Eコマースの増加、人口動態の変化、ギグエコノミーの進化、保育アクセスの欠如と高コスト、パンデミック救済措置と失業給付があります。 以下は、現在の労働力不足を牽引する5つの要因です。
グローバルサプライチェーン管理は、2020年より以前から米国レストランブランドにとって主要な要素でした。前例のない年となった2020年、企業は業務、従業員、顧客へのCOVID-19の影響とバランスを取りながら、混乱、中断、不足など前例のないサプライチェーン問題にも対処しなければなりませんでした。その結果、大規模なグローバルサプライヤーネットワークを効果的にナビゲートし管理する能力が、より一層複雑になりました。しかしパンデミック前と同様、サプライチェーン管理はレストラン運営の効率、そして顧客体験の品質と一貫性にとって極めて重要です。 誤解のないように:グローバル化はブランドに新市場と機会へのア
社内外(顧客、サプライヤー、パートナー)のモダンなビジネス機能を統合する鍵は、従来手作業に頼っていたサプライチェーンのデジタル統合にあります。 デジタル統合は、製品とサービスの両面で優れた顧客体験を提供します。しかし、その達成は複雑な課題です。企業は、バックエンドシステム、ミドルウェア、アプリケーションインターフェース、クラウドストレージなど、人とマルチジェネレーションテクノロジーを包含し、サプライチェーンネットワーク全体を自動化する必要があります。現在の例として、電子カルテと患者ポータルを活用した医療請求処理の革新が挙げられます。 以下は、サプライチェーンのデジタル統合を設計・達成するた
過去1年間、グローバルサプライチェーンは商品需要の急増を経験し、多くの遅延と追加コストを業界全体にもたらしました。さらに、国際輸送コストは今後も上昇し続けると予想され、前年比300〜500%の増加が見込まれています。 安全なサプライチェーンはあらゆるプロジェクト・業界で重要ですが、建設分野では不可欠です。現在の建設プロジェクトには、船会社やメーカーからの資材納入遅延による、増大しかつ未計上のリスクが存在します。さらに大きな懸念は、COVID-19への初期対応後に新規・再開プロジェクトが増加したことで、ドミノ効果により他の建設プロジェクトと資材に影響が及んでいることです。 予期せぬサプライチ
デジタルテクノロジーの採用拡大に伴い、人工知能(AI)が組織の意思決定とタスク自動化のあり方を変革しています。 テクノロジーのグローバルな進化が、金融コンサルタントと世界中の企業を、イノベーション主導のビジネス成長を促進するためのAI導入へと駆り立てています。AI、自然言語処理、機械学習などのテクノロジー活用が、金融業界のダイナミクスを変え始めています。 AIはまた、コーポレートファイナンス管理を変革し、銀行家、投資家、起業家に多くのメリットをもたらしています。AIの重要性を考慮すると、金融業界でAIを活用する前提条件は、人間の意思決定と機械の意思決定の健全なバランスを維持することにありま
世界中のあらゆる規模・業種の企業が、何らかの形でITトランスフォーメーションを進行させています。パンデミックの影響により、企業の内外におけるビジネス運営のデジタル化は3〜4年加速しました。COVID-19が大きな触媒となったことは確かですが、経営リーダーたちはテクノロジーをビジネス全体に組み込む戦略的重要性を認識し始めています。 複雑化するソフトウェアサプライチェーン 多くの企業にとって、トランスフォーメーションは社内導入型のサードパーティ製パッケージソフトウェア、機密データをホストするSaaSアプリケーション、ソフトウェア構築に使用されるオープンソースのサードパーティライブラリの採用によっ
「不確実性こそが唯一の確実性だ」と数学者John Allen Paulosはかつて書きました。調達とサプライチェーン管理業界も例外ではありませんが、次世代テクノロジーは注目に値するトレンドを提供します。 時間とともに、サプライチェーンはかつてのバックオフィス機能から、ビジネス成長の戦略的ドライバーへとシフトしました。現代のビジネスモデル、技術的進歩、革新的プロセスがサプライチェーンを効率的かつアジャイルにしました。 サプライチェーンはより複雑で国際的に分散するようになります。調達リーダーは、変化するビジネス環境をナビゲートし、迅速に適応するために、より新しいケイパビリティを構築する必要がありま
2025年までにECはさらに1.4兆ドル拡大し、グローバル小売セクターの成長の半分を占めると、市場調査グループEuromonitor Internationalは予測しています。また、米国環境保護庁(EPA)によると、輸送セクターは米国における温室効果ガス排出の単一最大要因で、29%を占めています。 消費者の翌配送・即日配送への期待の高まり——レガシーキャリアが支配する極めて非効率なサプライチェーンと相まって——により、CO2排出量増大と環境への甚大な悪影響に直面しています。さらに悪いことに、多くのレガシーキャリア、特に全国規模のキャリアには、近い将来配送をより効率的にする実用的な方法がありま
あらゆる業界で、グローバルサプライチェーンの不足がビジネスに影響を与えています。労働問題、港湾混雑、需要増、供給不足により、あらゆる業界で価格が上昇しています。木材価格は5月に前年比4倍になった後落ち着きを取り戻しつつありますが、2020年夏の約2倍の水準に留まり、住宅建設プロジェクトの完了を難しくしています。 これだけでも十分困難なのに、鉄鋼、銅、コンピュータチップの不足が、新型輸送トラックから個人用車両まであらゆる生産に直接影響を与えています。 これらは今年の輸送と商品購入に何を意味するのでしょうか? メーカーはフルキャパシティ 通常、メーカーが需要増を見れば、より多く作るためにキャパシテ
資金は毎日金融機関に流入し流出しますが、その一部がサプライチェーンでの違法取引由来であることは公然の秘密です。人身取引と野生生物取引が世界中で常態化し、グローバルサプライチェーンのさまざまな部分に及んでいるのは、不幸でしばしば無視される現実です。 国際労働機関(ILO)によると、民間経済における強制労働は年間推定1500億ドルの違法利益を生み出しています。企業が知らずに人身取引業者と取引していないか、パートナーシップを精査することが極めて重要です。そして人工知能の新たな進歩が、まさにそれを支援しています。 レストラン、ホテル、建設、農業など多くの業界が、コストを低く抑える手段として尽きることの
2020年春のCOVID-19パンデミック発生前から、米国労働力は継続的な労働力不足を経験していました。米国労働省のデータによると、2019年1月時点で米国経済には約760万の未充足求人があったのに対し、積極的に仕事を探している人はわずか650万人でした。この数はパンデミックを通じて2021年にかけてさらに増加し、CNBCによると2021年6月時点で約950万人のアメリカ人が失業し仕事を探していたにもかかわらず、当時の求人件数は過去最高の約920万件に達していました。 パンデミック以前から長らく進行していたテクノロジー、自動化、その他セクターのグローバルなシフトにより、雇用主は応募者から見られ
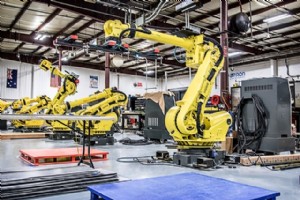
現代の製造業を想像すると、ロボット組立ラインと最先端テクノロジーが輝く工場フロアを思い浮かべる人もいるでしょう。しかし現実は、数年前から数十年前に作られた機器と機械が混在し——それでもまだ完璧に稼働している——ことが多いです。 このような施設にとってデジタル変革とは何を意味するのでしょうか。企業がポストコロナの未来に向けてオペレーション最適化に躍起になる中、最も効果的なパフォーマンス改善方法は、すでにうまく機能しているものを置き換えることではないかもしれません。代替案は、古い機械も新しい機械も最適なパフォーマンスに導き——今世界を悩ますサプライチェーン問題のいくつかを潜在的に解決する——テクノ
COVID-19によって引き起こされた課題を踏まえると、化学製造業界の組織は、パンデミック前よりもさらに混乱に対して脆弱になっています。現在の経済状況とサプライチェーンの不安定さの間で、業界は大きなプレッシャーにさらされています——特に原材料を加工する企業にとっては。 環境保護庁(EPA)は今年、化学メーカーに影響を与える多数の変更を行いました。これには、職場での新化学物質への曝露評価のためのEPAと労働安全衛生局(OSHA)の枠組みが含まれます。規制の強化——シリアル化、エンドツーエンド追跡、その他の進化する法的要件も——により、化学製造業者は汎用エンタープライズソフトウェアソリューションで
コンピュータコードは、スマートフォンからロボット、それらを接続するネットワークまで、あらゆるテクノロジーの基盤です。今日のデジタル世界では、それはまた、多く——あるいはほとんど——のビジネスとサービスの基盤の一部でもあります。 ハッカーはこの事実を認識し、悪用します。最近の注目すべき例は、SolarWindsソフトウェアへの複数のトロイの木馬化されたアップデートを用いたFireEyeへの攻撃です。ソフトウェアプロバイダーを標的とすることで、ハッカーはそれらの企業からサービスを受ける政府機関という本来の標的へ、バックドアをインストールして到達できました。 この攻撃手法は信頼も悪用します。ビジネス
サプライチェーンを持続可能にするにはコストがかかります——しかし、大きな利益機会もあります。 近年、気候変動の脅威に対処し「グリーン」なサプライチェーンの創出に専念するスタートアップを支援するために生まれた多数のベンチャーキャピタル企業に聞いてみてください。 投資家が今日特に注目している領域は、いわゆる循環型経済——生産と流通でゼロウェイストを実現し、材料のリサイクルと再生に専念するシステム——です。 その名の通りClosed Loop Partnersがまさにこの領域に焦点を当てています。ベンチャーキャピタル、プライベートエクイティ、プロジェクトファイナンス、イノベーションセンターを組み込む
インフレは消費者と消費財(CPG)メーカーの双方にとって常に懸念事項ですが、2021年は特に深刻です。 消費者物価指数が6月に5.4%上昇——2008年8月以来の最大増加——により、わずかな企業しかこれからの経済的課題を逃れられません。キャンベルスープやゼネラルミルズのようなブランドはすでに価格を引き上げたり、引き上げる予定だったりします。他社は経費削減の方法を見つけることで値上げを最小限に抑えたいと考えています。これらの多くは2020年から醸造し始めたサプライチェーンの困難にまだ対応中です。受動的な戦略に頼るのではなく、CPGは将来の障害に備え、リアルタイムデータを活用してインフレ圧力により
欧州連合(EU)は最近、2050年までにカーボンニュートラルを達成するというすでに野心的な法制を加速する計画を発表しました。当初の目標は1990年比40%削減でしたが、EUは今、2035年までに55%削減へと目標を引き上げようとしています。この法制「Fit for 55」は、2015年パリ協定で概説された目標に合わせるための莫大な努力を意味します。 Fit for 55単体でも野心的ですが、より困難なのは、気候、エネルギー、輸送関連の能力が極めて多様な27の個別EU加盟国がこの目標を達成しなければならないことです。これは、海運業が国際市場であり、グローバルECが2025年までに1.4兆ドルに成
産業技術