工業製造

荷主、キャリア、消費者にとって、これほど近い将来が不確実に見えた時期がかつてあったでしょうか? 長期予測には大きな誤差がつきものです。カオスは、来年、5年後、それ以降の綿密なシナリオをも容易く覆します。しかし、数ヶ月先のことなら予測できるはずではありませんか? 収束の兆しを見せないパンデミック。尾を引く経済。経済・貿易・地政学政策を一変させる可能性のある大統領選。そして、この予測不能な要素のパックに消費者がどう反応するかという巨大な疑問。これらすべてが、数週間先の準備を、いかなる自信を持って行うことも事実上不可能にしています。 確かに、これらのトレンドのいくつかは、COVID-19が繁栄し、揺
パンデミック発生以来、グローバルサプライチェーン管理はCOVID-19との闘いの最前線に立たされました。企業とサプライヤーは従来のやり方を変え、イノベーション、ハイレベルなネットワーキング、資産安定化の新たな手法に頼って物流を維持しなければなりませんでした。倉庫、自動化、貨物、小売、Eコマースのいずれにおいても、ビジネスリーダーはこれら多くまたはすべてを評価・対応し、劇的に変化した需要に追いつく必要がありました。 その結果、多くの専門家や業界リーダーが、クライアントや企業が尋ねている、あるいは尋ねるべき質問に答えようとしています。以下に、パンデミックによって劇的に加速した4つのトレンドと変化
物流の世界において、航空貨物と海上貨物の繁忙期輸送に備えることは、通常、過去の需要パターンを調査・理解・遵守することを意味してきました。しかし今年は、COVID-19による不確実性がすべてを変えてしまいました。 予測不能な需要変動 予想通り、繁忙期には航空・海上サービスともに需要増大に対応する調整が必要です。しかし多くの業界で、典型的な需給トレンドから大きく外れた異常な変化が起きています。 医療や紙製品など一部の業界では、例年の繁忙期を上回る需要が発生しています。一方で、飲食サービスや小売業は、ロックダウンとソーシャルディスタンス要件の下で生き残りをかけて苦闘しています。まさに前代未聞の繁忙
コロナウイルスが昨年後半に世界的健康危機へ爆発する前、米国の従業員エンゲージメントは20年ぶりの高水準に達していました。ギャラップの調査では、米国従業員の35%が仕事にエンゲージしている——熱意を持ち、コミットしている——ことが判明しました。 しかし、それでも米国労働者の65%がある程度ディスエンゲージ状態だと報告しています。そしてそれらディスエンゲージ従業員は、毎年数十億ドルの生産性損失をもたらしているとギャラップは指摘します。もちろん、米国経済の製造とサプライチェーンセクターもこの現象から免疫ではありません。 残念ながら、パンデミック中のリモートワーク増加が、製造とサプライチェーン運営にお
COVID-19の莫大で継続的な影響を予測も計画もできず、無数の企業が不確実性の渦に飲み込まれ続けています。これまでに10万社以上の中小企業がパンデミックを原因として永久閉鎖し、さらに増える見込みです。企業がこれらの変化する風を航海し、顧客とのつながりと販売のあり方を再発明するよう迫られる中、ここでは帆を調整する3つの方法を紹介します。 大規模なデリバリー変更 COVID-19パンデミックの最大の課題の一つは、商品とサービスの提供方法が劇的に変わったことです。レストランでの店内飲食や、モールを巡ってトレンドの服を探すことは、多くの深刻な影響地域では依然として選択肢にありません。このため、企業は
コロナ禍で必需品を店頭に供給し続ける戦いにおいて、リテールビジネスサービス(RBS)は最前線にありました。 食品小売大手Ahold Delhaize USAのサービス部門であるRBSは、フードライオン、ハナフォード、ジャイアントフード、ジャイアント/マーティンズ、ストップ&ショップの5つの東海岸食料品チェーンの会計、IT、サプライチェーンを管理しています(オンライン食料品小売業者Peapodでも同じ役割を果たします)。そのため、パンデミックから生じる複数のサプライ課題に取り組まなければなりませんでした。最初は、危機初期に発生した広範なパニック買い占めです。 RBS支援ブランドは今年初めすでに堅
御社のブランドは、メッセージングとデザイン要素の独自の組み合わせにより、激しい競争市場で製品を差別化します。ブランドが機能すれば、製品はすべて正しい理由で際立ちます。その結果、企業はロゴ、フォント、タグライン、カラーパレットなど、ブランドを最もよく表現するものを見つけるために、多くの時間、お金、労力を投資します。もちろん、ブランド認知は、御社が粗悪品や悪評と関連付けられれば裏目に出ます。多くの企業が、成功するブランド構築の重要な要素の一つを怠っています——御社に関連する陳腐化商品が間違った手に渡らないようにすることです。一部の偽造業者は、海外でコピーキャット小売店を開設するほどで、偽アップルス
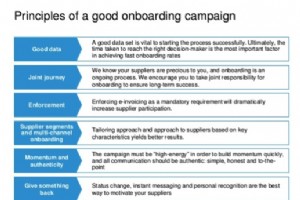
見込みベンダーのデータ収集、コンプライアンスとリスク評価の完了、プラットフォームやサプライチェーンへの統合という一連のプロセスは、総称してサプライヤーオンボーディングと呼ばれます。簡単に言えば、強力な買い手・ベンダー関係——関係者全員にとって改善された成果をもたらす関係——を構築する、スムーズで管理しやすいプロセスを作ることです。 新しいサプライヤー関係を確立するのはトリッキーです。サプライヤーをオンボードするための明確で確立された方法論がなければ、最初から関係を損なうリスクがあります。新しいオンボードを試みる前に、これらのプロセスが効率的で合理化されていることを確認すれば、関係を最高のスター
多くの組織にとって、リバースロジスティクスは困難な課題です。結局、ほとんどのサプライチェーンは製品を出荷するために作られており、戻ってくる製品を歓迎するようにはできていません。オンライン注文はシンプルなワンクリックプロセスにされました。Eコマース全体がユーザーファースト体験として設計され、オーダー管理システムがほとんどのブランドで重労働を担っています。 購入と同じくらい手間のない返品を実現することは、サプライチェーンの最後のフロンティアです。製品返品はビジネスのコストの一部かもしれませんが、企業の収益性を損なう必要はありません。 返品後の返金に時間がかかりすぎるビジネスは、消費者とサプライヤー
モバイルテクノロジーは輸送業界の不可欠な一部であり、トラックドライバーが仕事をより効率的にこなせるようにします。トラック向けモバイルアプリビジネスだけで、2025年までに年間約354億ドルの価値に達すると予測されています。 輸送業界はモバイルテクノロジーの初期導入者でしたが、過去10年間アップグレードが遅れています。フリートと輸送会社はレガシーテクノロジーに多額を投資しすぎ、イノベーションへの大きな障壁を作ってしまいました。その結果、トラックドライバーは、生産性向上のためにあるはずのモバイルテクノロジーによって、一貫してフラストレーションと不便を感じています。2021年、業界はドライバーをモダ
顧客中心のブランドプレゼンスとデジタル製品発表への要求が高まる中、今日の企業、特にグローバル企業は、データ処理の不備から生じるハードルに直面しています。多くの企業、特にグローバル企業は、ERP、CRM、SCMなど多くの個別アプリケーションとシステムを持ち、データが迅速に断片化、重複、陳腐化します。 慎重に管理しなければ、断片化したデータは部門間のミスアライメントと最適でない意思決定を招きます。このようなシナリオでは、企業はパフォーマンス指標やKPIに関する最も基本的な質問に正確に答えることがますます困難になります。これはビジネス成長の道筋における重大な障壁となります。マスターデータ管理(MDM
注文から手元到着までの時間に対する顧客期待は縮まり続けています。セラーが対応しようとする中、現在のネットワークではスピードアップがラストマイル配送コストの大幅増を招くジレンマに直面しています。 対応として、サードパーティプロバイダーがより柔軟なサイト利用モデルを提供し始め、エンド消費者の近くに製品を配置することで、配送時間とコストを削減しています。 従来の手法では、最寄りの拠点から注文全体を完結させるために在庫を増やす必要がありました。今こそ、在庫(およびその計画・管理ツール・技術の洗練度)と、メーカーと販売拠点の関係について、根本的に考え方を変える時です。目標は、商品製造に充てられる在庫と資
フィールドサービス管理において、適切な技術者を適切な仕事に割り当てることは不可欠です。技術者が適切な装備で準備できていることだけでなく、チームを容易かつ効果的にスケジュール、または再スケジュールできる能力が必要です。 アバディーングループによると、サービスコールの約25%が少なくとも1回の追加訪問を必要とします。残念ながら、追加アポイントはコストがかかり、時間を消費し(双方にとって)、不満足な顧客体験を招きます。 これらの潜在的問題を管理する最良の方法の一つは、サービス拠点、予知保全、作業指示管理、製品在庫、スケジューリング等を含むフィールドサービス管理ソフトウェアを導入することです。最新テク
シッパーが製造施設を改造して前線作業者向けPPEを生産し、フードシッパーが数百万ドルを寄付し、我々は偶発的なボリューム変化を経験するシッパー間でのキャパシティ共有を支援しました。サプライチェーンは適応力の強さを証明しましたが、年間RFP(提案依頼)プロセスは、2020年のハイテク・データリッチなマーケットプレイスの現実に追いついていないレガシー慣行の一つです。 2020年の状況は新規に見えますが、実はサプライチェーン輸送管理における、より一般的なシステミックな失敗を劇的に示しています。サプライチェーンプロフェッショナルにとって、これらの計画からの逸脱は、今後の戦略とコストに何を意味するのでしょ
グローバル製造・調達戦略において、コロナ禍はパンデミック以前から進行していた複数のトレンドを増幅・加速させました。 オリジナル機器メーカー(OEM)は数年前から、中国やその他の低コスト労働力を持つアジア諸国への過度な生産依存を見直してきました。最初の動機は純粋に経済的でした:中国工場の賃金率が上昇し、離職率が高まる中、安定した労働力確保がますます困難になっていました。 その後、一連の自然災害がサプライラインを寸断し、最終消費者から遠く離れた場所に生産拠点を置くリスクをバイヤーに認識させました。メーカー、ディストリビューター、小売業者は、製品の途絶えない流れを確保するため、安全在庫を最小化するト
米国卸売流通業界は巨大で、年間売上6兆ドル、30万社以上、600万人雇用、GDPの28%を占めます。しかし現在、COVID-19の複雑化、中国関税、輸送コスト上昇、Eコマース成長、メーカーと小売りが卸売流通チャネルを完全にバイパスし、D2C(直販)モデルで直接取引したいという欲求の高まりなど、多くの困難な課題に直面しています。 ディスインターメディエーション(仲介排除)とは、将来の取引から中間業者・仲介者を排除するプロセスです。ディストリビューターや卸売業者といった伝統的チャネルを通さず、企業が消費者に直接サービスを提供します。卸売流通業界は歴史的に、メーカーパートナーにフルフィルメントサービ
テクノロジー業務の真の醍醐味は、エンドユーザーの生活をより簡単かつ直感的にし、面倒と感じる業務要素から解放するソリューションを開発することにあります。手作業プロセスの長い歴史を持つ物流業界は、テクノロジー導入において典型的に出遅れてきました。幸い、この状況は過去10年間で徐々に変わりつつあります。 モダンかつ競争力を維持するには、非テクノロジー主導業界であってもテクノロジーに投資し、時代に合った存在であり続ける必要があります。しかし、IT部門にお金をかけ、クラウドでソフトウェアを開発するだけでは、企業が望む結果は得られません。これは多くの企業が挑戦し、失敗してきた領域です。実際、構築すればする
実店舗が包囲下にある今、メーカーにとって直販(D2C)チャネルの強化はこれまで以上に重要です。実店舗への来客数が当面減少し続けることは確実であり、メーカーはビジネスを守り、需給をより良くマッチングし、リアルタイム対応力を高め、ラストマイルまで世界水準の物流実行力を実現する新戦略を模索しています。 サービスレベル向上、優れた顧客体験創出、ロイヤルティとシェア拡大を目指し、多くの組織が、予期せぬ形で製造と製品移動のあり方を刷新しています。 消費者主導のニーズと行動変化は、COVID-19混乱開始以来、ほとんどのサプライネットワークに急速かつ継続的なショックを与えています。このシフトはサプライチェー
世界中の市場と企業がコロナ禍からの回復を目指す中、デジタル調達を解決策の核心部分として位置づける必要があります。デジタル調達は、短期的にトップライン収益が減速していてもボトムラインを前進させ、切実に必要とされる支出可視化を実現します。 どこに、どれだけ支出しているかを把握することは、危機時だけでなく平時においても、財務管理と成長に不可欠です。現状は厳しいかもしれませんが、適切なツールとリソースがあれば、調達リーダーはオペレーション再構築の絶好の「スイートスポット」にいます。 回復への道筋 新たなリモートワーク時代において、従業員がどこからでも、いつでも使えるビジネスアプリケーションを持つことは
COVID-19との戦いの初期、感染者増加とともに個人防護具(PPE)需要が急増する中、米国の病院と医療システムは、通常の調達チャネルではニーズを満たせないことを早々に認識しました。 多くの病院は、呼吸器感染パンデミック発生時のPPEとミッションクリティカルな物資について、ジャストインタイム(JIT)配送に依存していました。JITベンダーができる最善は、需要の広範かつ大幅な増大を考慮しても、病院が必要とする量の一部を提供することだけでした。 補填のため、世界中の病院・医療システムは独自に製品調達を開始し、見つけられるあらゆる手がかりを追いました。物資が不足する中、サプライチェーンチームの受信箱
産業技術