工業製造

前稿では、中国がレアアース元素(REE)市場を独占するに至った経緯と、米国で信じられている「民間投資と国内鉱山開発で資源問題が解決する」という見方が非現実的である理由を説明しました。 本稿では、「防衛用途が全体の5%未満だから供給鎖の主導権は不要」「技術開発や完成品開発だけで解決できる」といった楽観論がなぜ成り立たないかを深掘りし、産学連携の研究開発が状況打開の鍵であることを示します。 「防衛用途は少ない」という誤った安心感 米国では「REEの防衛利用は全体の5%未満であり、サプライチェーンの主導権は懸念不要」との認識が広まっています。しかし、使用量に関わらずREEは極めて重要な戦略物資です。
従来のビジネスモデルが根底から覆される中、ペプシコのようなブランドがDTC(直接販売)でeコマースの波に乗り、飲食チェーンも宅配サービスを強化しています。 この流れは、サプライチェーンの倉庫・物流機能を見直すことがいかに重要かを示しています。デジタル技術は、突然の需要変動への対応、顧客満足、競争力維持の鍵となります。 急速に変化するeコマースと顧客ニーズの中で倉庫を成長させ、成功させるための3つの核心的資質は、「アジリティ(機敏さ)」「適応性」「アライメント(整合性)」です。 アジリティ(機敏さ) 高度な倉庫管理システム(WMS)を導入すれば、需要予測、臨時雇用の活用、繁忙期やパンデミックとい
COVID-19危機は日常生活のあらゆることを変えました。それは物流においても同様で、ウイルスのせいで、業界の非常に特定の柱——「遅延の言い訳」——を失いました。 2月までなら普通だった以下のシナリオを考えてみてください。オハイオのメーカーが午前11時に電話し、翌朝5時までに部品の荷物を届けてほしいと。ブローカーやフォワーダーが4時間の行程でトラックを手配します。 出荷は夜通し定刻通りに追跡され、トラック運転手が最後に「残り60マイル」と報告しました。しかし午前5時になっても、荷物は見えません。トラックは依然として「残り60マイル」と報告しています——実際は120マイルなのに。 それから
グローバルパンデミックは、米国と世界が重要機器と原材料で中国に完全に依存していることを露呈しました。それは特にレアアース元素(REE)の供給において顕著で、これらは多数の商業製品と防衛システムに必要とされています。中国がREEを厳しく管理するリスクはよく文書化されており、COVID-19はそれを改めて強調するだけでした。 残念ながら、最低生産コストに基づく現在の市場構造では、国家戦略、垂直統合、産業補助金のゆえに、中国のREE支配を克服できません。 REEは周期表第3族の17元素で構成されます。中国は年間推定132,000メトリックトンを生産し、推定埋蔵量は約4,400万MTです。米国の数
COVID-19パンデミックが世界中でビジネスを混乱させ続ける中、多くの人がそれがサプライチェーンの未来にどう影響するか、そして不確実性の中でどう生き残り、顧客、パートナー、株主へ継続的な価値提供のための新たな能力を構築するかを考察しています。 サプライチェーン管理への最も重要な影響は、ベストプラクティスと規律——優れたサプライチェーンマネージャーが数十年にわたり推進してきた規律——への回帰でした。責任あるマネージャーは複数のベンダーを持ちます——少なくともプライマリとセカンダリのベンダー。利益を追求するあまり、多くのサプライヤーが製品の在庫全体を単一ソースから調達しており、サプライチェーン
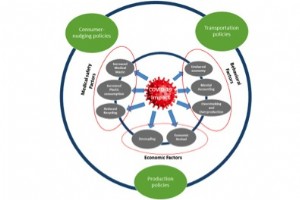
2015年のパリ気候変動協定以来、世界中のサプライチェーンは地球温暖化の抑制に向けて取り組んできました。資源保全、グリーンテクノロジーへの投資、リデュース・リユース・リサイクル原則の採用、低炭素製品の開発などが、企業の貢献の一部です。これらの努力にもかかわらず、パリ目標は手の届かないところに滑り落ちつつあります。 今年初め以来、状況は劇的に変わりました。35万人以上の死者を出したCOVID-19パンデミックが、世界経済をほぼ完全なシャットダウン状態に追い込みました。経済活動の減少は環境に意図せぬ帰結をもたらし、排出量を大幅に減らしました。この短期的削減は主に、世界の炭素排出量のほぼ25%を占
過去数ヶ月、パンデミックは事実上すべての業界、セクター、企業のサプライチェーンの弱点を露呈しました。多くの企業が、自宅待機命令によるEコマース増加という最近の大規模な消費者需要と消費の変化への適応に苦労しました。企業と店舗がこの行動に合わせてピボットし始めると、多くがデジタル面からは未整備——オペレーション全体で完全な可視性を欠き、柔軟なEコマース充足モデルを構築できない——ことに気づきました。しかし、サプライチェーン可視性と在庫管理改善のためにRAIN RFIDに投資してきた企業にとって、回復への道はずっとスムーズです。 今日のサプライチェーン空間で最もエキサイティングな新興テクノロジーの
誰しも経験したことがあるでしょう:店で商品を買って家に持ち帰り、包装を開けて初めて何かがおかしいと気づく。商品が壊れていたり、部品が欠けていたり、意図的な破壞行為で改ざんされていたりするかもしれません。何が起こったにせよ、少なくともフラストレーションのたまる経験であり、極端なケースでは危険です。金は払い、時間は無駄になりました。返品するか単にゴミ箱行きにするか、いずれにせよあなたは払った対価を得られませんでした。 貨物も同じです。受取側が出荷内容の破損、改ざん、紛失を発見したとき、影響は重大です。追加の貨物を発注し、緊急出荷しなければなりません。在庫とストックを再配分する必要があります。そし
現代の製造プラントは、前例のないペースでワイヤレス化しています。「インダストリー4.0」と呼ばれる革命の中で、工場は産業用モノのインターネット(IIoT)テクノロジーを導入し、リアルタイムのデータ駆動型メソッドと戦略を可能にしています。そして工場フロアでは、ワイヤレステクノロジーがこれまで以上に普及し、収益性を高めています。 しかし、新しい統合形態には新しい課題が伴います。IIoTテクノロジーがますます一般的になるにつれ、メーカーは異なる問題セットを解決する必要に迫られます。これらの新しいデバイスには電力が必要ですが、それを効果的に供給する方法が常に明確とは限りません。この課題に対処し、イン
COVID-19パンデミックは、これまで信頼されてきたビジネス慣行が、深刻な経済ショックにいかに脆弱かを露呈しました。 世界中の業界にとって、不都合な真実は、ジャストインタイムや受注生産といったアプローチが通用しなくなったことです。 これらの手法は伝統的に保管・倉庫コストの節約に役立ちますが、納期の信頼性を前提としています。これが100%保証されない、あるいは完全に崩壊したとき、サプライネットワークは継続性を維持できず、代替ソリューションを緊急に探さなければなりません。 つまり、古いプロセスは動的なワークフローを維持するにはあまりに静的すぎるのです。賢い企業は経済的打撃からの回復を図る中
サプライチェーン企業は、ワイヤレス接続に関して独自の要件セットを持っています。これらの組織は1日24時間、週7日稼働しています。また、屋内と屋外の両方でワイヤレス接続に大きく依存していますが、これらは異なるタイプのワイヤレステクノロジーにとってそれぞれ別の課題を提示する2つの環境です。 過去10年以上、「ワイヤレス」がサプライチェーンで意味するものは2つでした:Wi-Fiか公衆セルラーネットワーク。それらは単純に、あらゆるビジネスが利用できる唯一の2つの選択肢でした。 その状況が変わりました。連邦通信委員会(FCC)が最近、市民ブロードバンド無線サービス(CBRS)スペクトラムをビジネス利
プロフェッショナルに管理されたパレットプログラムは、コスト削減、透明性、最適化を今すぐ実現しながら、パレットユーザーを将来に向けてポジショニングします。 このようなプログラムは、投資した1ドル1ドルの価値を複数の方法で高めます。それぞれが顧客の個別ニーズと運用環境に合わせて調整されますが、すべてに直接的なコスト削減というメリットが共通しています。 よく計画され実行されたパレットプログラムは、透明性と最適化という2つの主要な方法で価値を高めます。 透明性 情報、目標、実行のすべてが透明でなければなりません。コモディティバイヤーは通常、パレットを最も管理が難しい製品カテゴリーの一つに挙げます
「ニュー・ノーマル」における工場フロアのビジョンは、人の存在を完全に排除するものなのでしょうか? 疑いなく、ここ数十年、メーカーは着実に自動化に向かってきました。その結果、生産ラインにはますます少ない「温かい身体(人間)」しかいません。ヘンリー・フォードが20世紀初頭にモデルTを量産し始めて以来、工場を支配してきた単調で繰り返しの作業——機械は決して飽きず、(理論上)ミスをしないため、こうした作業は自動化に最適です。 一部では、この傾向が「ライツアウト(無人)」倉庫・工場の創出に至りました。そこではラックとコンベアの間に人の姿は一切ありません。(人間の目と手を導く照明の必要もない。ゆえにこ
COVID-19によるグローバルサプライチェーンへの前例のない混乱は、ビジネスの運営方法を永遠に変えました。 全体として、この危機は今年、世界経済に2兆ドルのコストをもたらす可能性があります。MITのヨッシ・シェフィ教授が最近のウェブキャストで指摘したように、ウイルスによる混乱は、グローバル商業における他の最近の擾乱とは異なる様相を呈します。福島原発事故、タイ洪水、複数のハリケーンとは異なり、パンデミックは「供給と需要の両方に影響を与える」のです。 同時に、COVID-19は多くのケースで、すでに存在していたサプライチェーンの欠点を単に露呈させただけです。これらは2008年の経済危機時に注
今日のサプライチェーンは、ネットワークのネットワークという複雑なグローバルネットワークです。スマートフォンから自動車まで、日常製品・サービスの高度化により、サプライチェーンはしばしば4ティア以上のサプライヤーに依存して完成品を届けます。 そのサプライヤー数、サプライチェーンのグローバルな広がり、手動プロセスへの依存が残ることで、単純な質問への回答が困難になっています。「私の注文、出荷、請求書のステータスは?」という問いが、Eメール、Excelスプレッドシート、個別ビジネス文書の痕跡を繋ぎ合わせる数時間の作業になります。これらは多くの場合、電子データ交換(EDI)の形をとっています。混乱の特定
今日の世界では、貨物出荷が遅延する理由はほとんどありません。ハイテク追跡と輸送管理システムがあれば、誰でも出荷を追跡できます。 一般消費者がオンラインで注文したパッケージをどのように追跡できるか考えてみてください。単一パッケージが倉庫を出た瞬間から玄関に届く瞬間まで追跡できるなら、大量貨物出荷に依存する企業も同じことができるはずです。 遅延出荷は関係者全員に不便をもたらします。メーカーが作業を始めるには貨物が必要なので、遅延出荷は問題になります。出荷遅延が分かっていれば適切に計画できます。分からなければ、必需品が届くまでリムボ(宙吊り)状態です。幸い、ステークホルダーが出荷を追跡するのに役
コロナウイルスパンデミックが、サプライチェーンリスクに対する態度に地殻変動をもたらしていると言えるでしょう。 将来の混乱を最小限に抑えるため、多くの企業がビジネスプランを刷新し、広範なリスクマッピング機能を組み込んでいます。これにはマッピング、検知、関連性判断を含むセンシングメカニズムが関わります。イベントが発生していることを検知できれば、それについてプロアクティブに何をすべきかを評価できるからです。 企業のサプライベース内での財務不安定性に対してリスクを認識し、備えることは、地震警告を受けて家を補強するようなものです。特にCOVID-19の余波において、安定したフレームワークは、サプライ
COVID-19パンデミックは、世界に医療サプライチェーンが破綻していることを示しました。その結果、重要物資の不足が患者とスタッフを危険にさらし、不要な死を招きました。病院が備えるために国を閉鎖せざるを得ず、ビジネスが破綻し、数兆ドルが浪費されました。また、サービス中止が病院に数百万ドルの損失を与え、患者の健康を損ないました。 この過程で、今日のサプライチェーンが、個人防護具(PPE)を含む重要物資を、このような非常事態で管理する任務に耐えられないことを、身をもって学びました。その結果、病院は応急的な解決策とコミュニティ支援に頼らざるを得ず、それが結局、病院スタッフと患者をより大きなリスクに
「行いがその人を定義する」これは危機の時において特に真実であり、コロナウイルスパンデミックも例外ではありません。規模、業界、場所を問わず、企業に急速な進化を強いています。雇用喪失を恐れ、仕事からの離散を嘆く中、私たちは職場文化、プロセス、環境の改善に焦点を当て続けなければなりません。これらすべてが私たちの組織を定義するからです。 サプライネットワークは減速し、COVID-19による前例のない混乱で一部は停止しました。機械装置から医療用品、消費者の食料品店での買い物の仕方まで、我々が知るサプライチェーンは永続的に変容しました。 我々が知る「コロナウイルスの一時停止」は、サプライチェーンのあら
COVID-19パンデミックが一部の国で後退し、グローバルビジネスが回復に向けた歩みを始める中、再浮上するサプライチェーンはどのような姿になるのでしょうか。リスク軽減のためにより地理的に分散するのでしょうか。それとも製造業のリショアリング(国内回帰)に対応するために、より分散しなくなるのでしょうか。あるいは、特定の原材料で市場を支配する地域が、感染症や自然災害の発生時に世界中の生産を効果的に停止させていた、従来のパターンに戻るのでしょうか。 ビジネスリーダーはこの問いについて均等に分かれており、コロナウイルスの影響でよりローカライズされたサプライチェーンになると予測する者もいれば、無制限のグ
産業技術